Destaques de hoje:
- O S&P 500 está em uma nova máxima histórica (apesar de tudo);
- IPOs vão dificultar a marcação de novos recordes;
- Os spreads dos yields franceses recuaram depois que Le Pen prometeu cortar o déficit;
- Os empréstimos em situação de distress profundo [com alto risco de inadimplência] estão no maior nível desde a pandemia;
- E MAIS: uma nova lista de leituras de livros de negócios.
Aos vencedores, os despojos
Está ficando repetitivo. O S&P 500 fechou a terça-feira em uma máxima histórica, a primeira desde agosto. As tendências por trás disso são bem conhecidas (nos termos de Vila Sésamo, este recorde foi oferecido a nós pelas letras A e I), assim como o fato de que o avanço fica cada vez mais estreito.
As empresas menores já perderam quase todo o seu desempenho superior em relação às mega-caps desde o início do ano (medido pelos índices Russell Top 50 e 2000), enquanto as ações de valor (compradas por estarem baratas) atingiram um novo ponto mais baixo da década em comparação às de crescimento, segundo os índices do S&P 500:
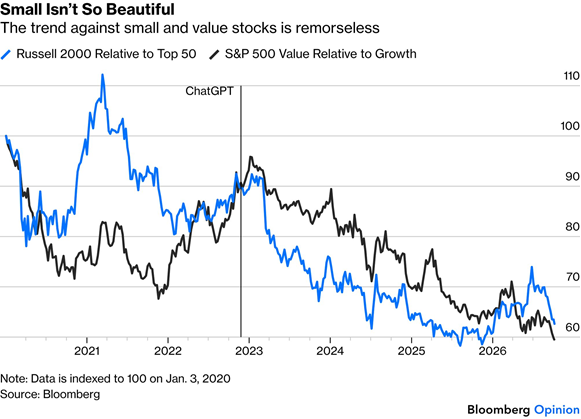
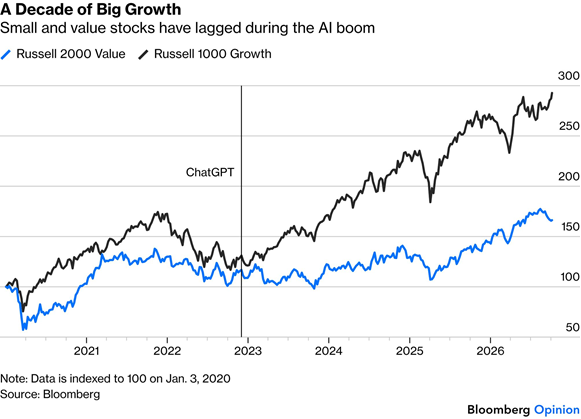
Tenha em mente que a teoria ortodoxa de mercado reconhece tanto uma anomalia de “tamanho” quanto uma de “valor” — no longo prazo, espera-se que empresas pequenas e ações baratas tenham desempenho superior. Portanto, isso é muito incomum. Combinando essas tendências, a distância entre as ações de crescimento de grande capitalização e as small caps de valor, que se abriu desde o lançamento do ChatGPT, agora é enorme:
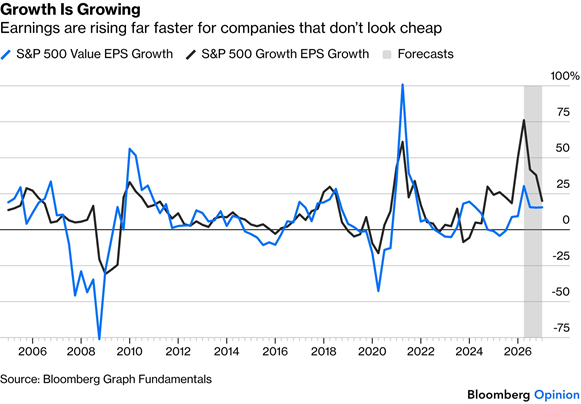
Os lucros, é claro, justificam isso. Por definição, espera-se que empresas de crescimento aumentem seus lucros, mas a forma como seus resultados superaram os das empresas de valor no segundo trimestre foi sem precedentes na história recente:
O tempo dirá se os lucros das empresas de IA estão sendo obtidos às custas de todos os demais — caso em que isso não pode continuar — ou se são o prelúdio de uma lucratividade mais forte para todos. A segunda hipótese seria agradável. A temporada de resultados do terceiro trimestre, que começa na próxima semana, deve nos fornecer o conjunto de evidências sobre qual é a mais provável.
Surfando a onda de IPOs
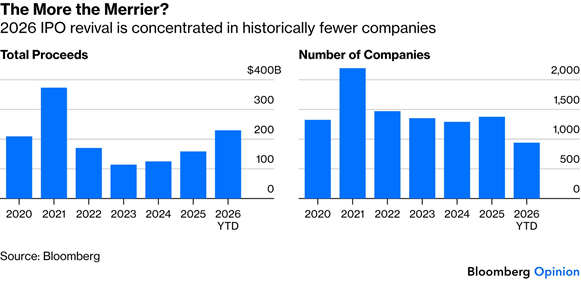
O iminente IPO [oferta pública inicial de ações] da Anthropic PBC está se desenhando como o próximo grande teste para a inteligência artificial, após a oferta da SpaceX neste verão [do Hemisfério Norte], que foi a maior já registrada. As listagens globais arrecadaram quase US$ 230 bilhões no acumulado do ano, mais de 45% acima do total registrado no ano passado. Mas, mesmo considerando a Anthropic, esperada até o Dia de Ação de Graças, precisaremos de uma explosão notável de atividade para superar os US$ 373 bilhões levantados no ano de boom de 2021:
O pano de fundo macroeconômico é estruturalmente diferente desta vez. Os juros mais altos, que ajudaram a encerrar a última grande onda de IPOs, estão de volta. Com real yields [juros reais] elevados na parte longa da curva e condições financeiras mais apertadas estreitando a distância entre o que os valuations privados implicam e o que os mercados públicos estão dispostos a pagar, é plausível que o recorde de 2021 permaneça.
Este ano também é diferente porque a arrecadação está concentrada em um número relativamente pequeno de empresas. Isso se deve em parte aos múltiplos, como ilustra a fabricante de dispositivos vestíveis Oura, que adiou seu IPO em meio à preocupação dos investidores com a diferença entre seu preço-alvo e o valor fundamental percebido.
Além das diferenças de valuation, vale observar como as empresas se saíram após abrirem o capital. Noah Weisberger, da BCA Research, observa que, embora a capitalização de mercado pós-listagem dos IPOs seja de cerca de US$ 2,7 trilhões, quase o dobro dos picos anteriores em termos reais, quando ajustado à capitalização de mercado total do S&P 500, esse número é muito mais modesto, de 4,3%. Isso fica abaixo do pico dos anos 1990, de mais de 10%:
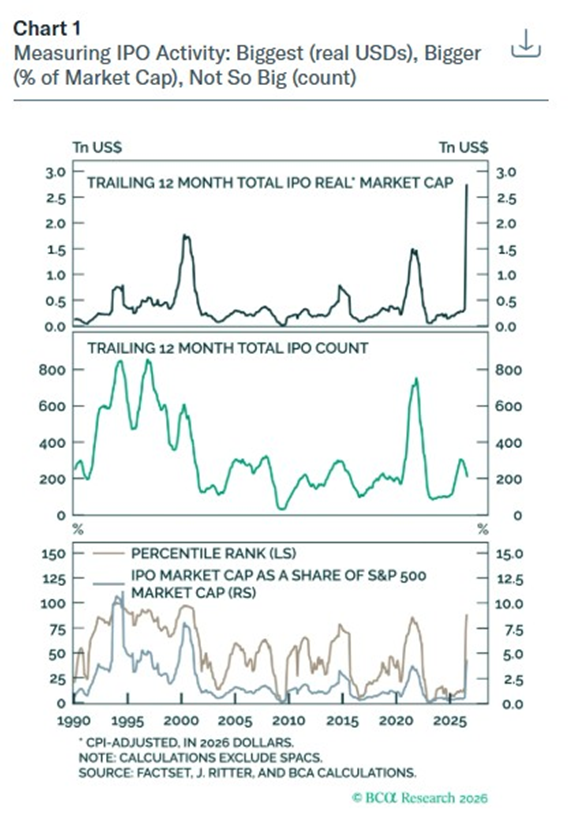
Weisberger destaca que, embora isso pareça enorme, é altamente concentrado, em grande parte graças à SpaceX. Apenas cerca de 200 empresas chegaram ao mercado nos últimos 12 meses, aproximadamente um terço dos picos anteriores.
Isso levanta questões sobre como as ações podem absorver a oferta adicional. Neste estudo, que investiga possíveis catalisadores para o estouro de uma bolha de IA, Ben Inker e John Pease, da GMO, argumentam que o mercado acionário está se tornando mais sensível à explosão de emissões. Isso o torna uma ameaça crível, mesmo antes que o capital expenditure [investimento em bens de capital] excessivo supere a demanda plausível por serviços de IA:
Nosso palpite é que, no fim, a demanda não acompanhará a oferta e o retorno sobre o investimento na expansão da IA se mostrará decepcionante. Mas muito menos foi escrito sobre por que o mercado acionário se tornou cada vez mais sensível a mudanças na oferta e na demanda por ações.
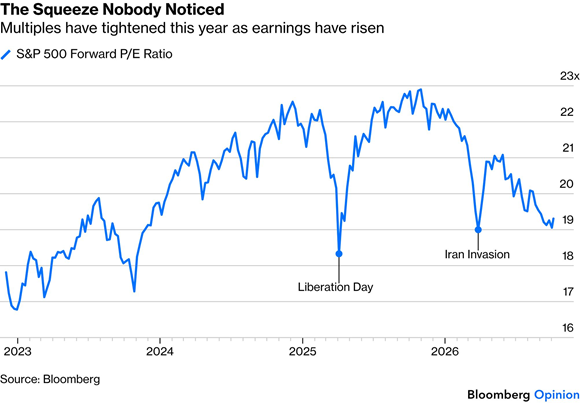
O aumento das emissões parece, de fato, estar pesando sobre os valuations do S&P 500. Neste ano, à medida que os lucros subiram, os múltiplos projetados [forward] se comprimiram em cerca de três pontos. O ceticismo em relação ao capex e os juros mais altos também podem, segundo Weisberger, contribuir para múltiplos menores:
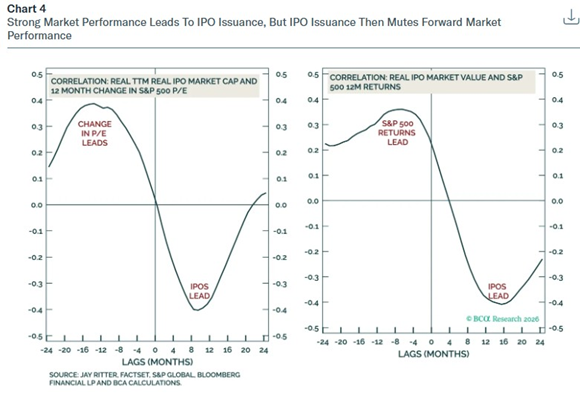
Continua sendo verdade que as empresas tentam fazer seus IPOs quando as condições são boas. Como ilustra a BCA Research, um aumento na oferta de IPOs normalmente pesa sobre a capacidade de avanço do mercado — há uma correlação positiva entre os retornos passados do S&P 500 e a emissão futura de IPOs, e uma correlação negativa com os retornos futuros do S&P 500. Weisberger resume a dinâmica assim: “Quanto maior a onda, maior o golpe nos retornos e nos múltiplos:”
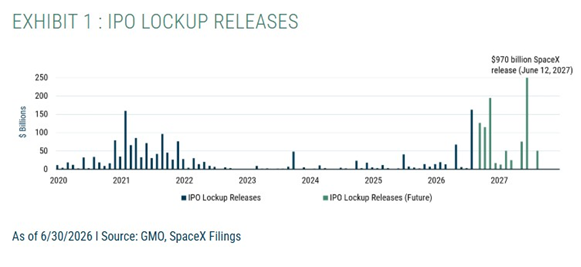
Quais são as perspectivas para a listagem da Anthropic? Até agora, os investidores absorveram a SpaceX, embora não sem alguma turbulência. Embora a da Anthropic vá dominar as manchetes, a liberação de US$ 2 trilhões em ações da SpaceX quando o período de lock-up [restrição de venda pós-IPO] expirar no próximo verão [do Hemisfério Norte] pode ser um problema muito maior para os valuations:
O IPO da OpenAI agora não acontecerá neste ano. Quando acontecer, tende a ser um momento da verdade.
—Richard Abbey
Segurando uma guilhotina em queda
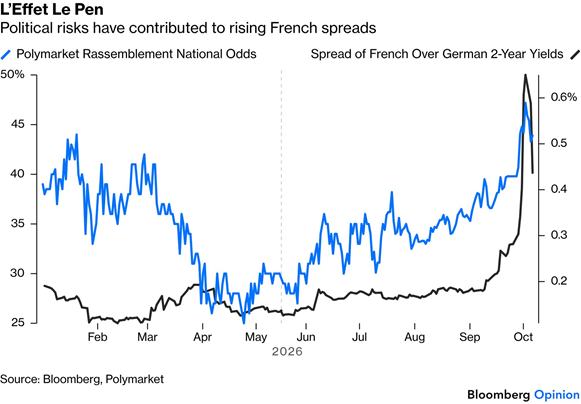
Os títulos do governo francês estão sob ataque de uma forma não vista desde a crise da dívida soberana que abalou a Zona do Euro de 2010 a 2012. E, ainda assim, nesta semana, os investidores se mostraram dispostos a tentar segurar uma lâmina de guilhotina em queda (para usar uma analogia de Davide Oneglia, da TS Lombard). Em dois dias, o spread dos yields de 10 anos franceses sobre os alemães recuou de 141 para 127 pontos-base, enquanto o spread de 2 anos caiu de 65 para 44 pontos-base.
Isso não significa que a confiança voltou, mas certamente é um alívio bem-vindo — especialmente porque os estudantes franceses voltam às ruas. Marine Le Pen, líder da direita nacionalista francesa e favorita na eleição presidencial do próximo ano, ajudou ao prometer cortar o déficit em três pontos percentuais. O aumento constante das chances de seu partido certamente contribuiu para a escalada dos yields franceses:
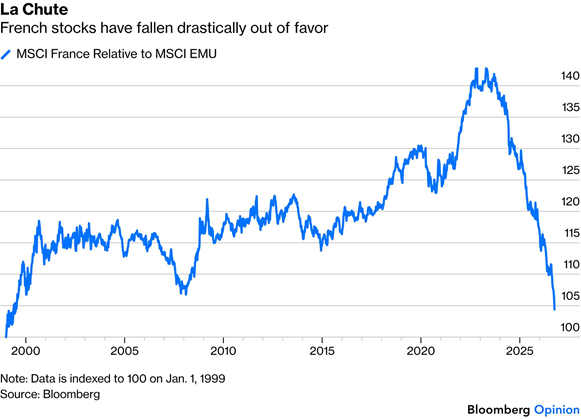
Isso é apenas uma pausa, ou podemos segurar a guilhotina em queda? A venda de ações francesas em comparação com o restante da Zona do Euro sugere que as coisas podem ter ido longe demais. Tenha em mente que muitas das empresas são multinacionais e sua exposição direta à economia da França é limitada:
Além disso, a última crise, que ficou famosa por ter sido encerrada pela promessa de Mario Draghi de que o Banco Central Europeu faria “o que fosse necessário”, oferece um modelo. Os investidores acreditam que o BCE não esperaria que as coisas piorassem tanto novamente antes de finalmente agir.
Além disso, embora a França esteja sendo negociada em linha com seu pior spread de 2012, isso está muito longe do que aconteceu com os títulos espanhóis naquela época:
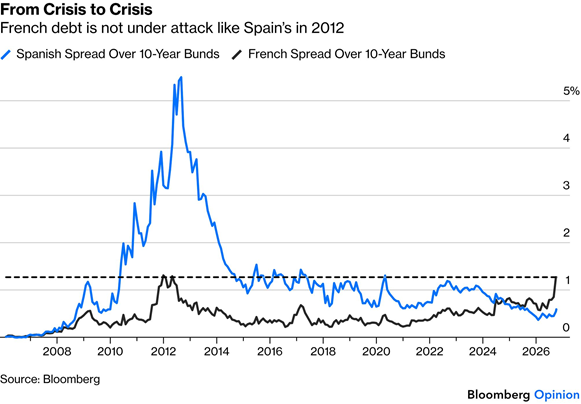
Continua sendo extremamente significativo que a França seja agora vista como um crédito mais arriscado que a Espanha. Oneglia, da TS Lombard, argumenta que a queda se esgotou por ora:
Um movimento parabólico como o da semana passada tende a se esgotar, enquanto rumores de mercado sugerem que alguns investidores alavancados foram forçados a encerrar suas posições compradas em OATs [títulos do Tesouro francês]. Enquanto isso, 150 bps [pontos-base] há muito são vistos pelo consenso como o limite inferior da zona em que os mercados começam a esperar alguma reação das autoridades, especialmente dada a velocidade do movimento.
Em outras palavras, apostar que os spreads chegariam a 150 pontos-base não era muito arriscado, mas posicionar-se para que se ampliem ainda mais parece bem mais complicado. Bob Elliott, da newsletter Nonconsensus, argumenta de forma semelhante que “as condições aqui simplesmente não se aproximam do que vimos no período da crise anterior da Zona do Euro”. Trata-se mais de uma questão de oferta relativa de títulos, que pode ser resolvida por meio de mudanças de preço, segundo Elliott.
Os investidores também se tranquilizam com a experiência de Giorgia Meloni, outra figura inflamada da direita, que se mostrou pragmática no poder na Itália. Os títulos do governo italiano, conhecidos como BTPs, agora são negociados a um yield menor que os OATs franceses. O simples fato de ela ter se sentido compelida a fazer o anúncio sugere que Le Pen reconhece a necessidade de uma moderação semelhante.
No entanto, Nico Fitzroy, da Signum Global Advisors, alerta que ela pode não ser “outra Meloni”. Meloni fazia parte de uma coalizão, e o mercado de títulos já havia derrubado um primeiro-ministro italiano, Silvio Berlusconi — Le Pen não tem essas amarras e tem se movido em uma direção mais populista ultimamente. Sua proposta de redução do déficit gira em torno do corte das contribuições à União Europeia, o que é irrealista.
Viktor Shvets, da Macquarie, afirma que os investidores devem “ignorar a promessa do RN de reduzir os déficits em mais de 3% (argumentos míticos de menores contribuições à UE e de menores gastos com imigrantes)”, mas que há um consenso para conter os gastos.
Ele acrescenta que a França é financiada em grande parte com dívida de longo prazo, com duration média [prazo médio da dívida] acima de oito anos — mais longa que a dos EUA, da Alemanha ou da Itália. A Grécia, epicentro da última crise, dependia de financiamento de prazo muito curto. A produtividade francesa continua à frente da Itália, da Espanha, do Reino Unido e do Japão, ainda que fique atrás dos EUA, diz Shvets.
A política ainda cria muito risco, que não poderá ser resolvido até a eleição presidencial e as eleições legislativas que provavelmente se seguiriam. No lado oposto do espectro político, os mercados de previsão dão 12% de chance presidencial a Jean-Luc Mélenchon, porta-estandarte da esquerda populista, que defendeu o cancelamento da dívida francesa. Isso não ajudaria.
Correção
As unidades estavam erradas no gráfico de preços de alimentos de ontem. Pedimos desculpas pelo erro. Segue o gráfico corrigido:
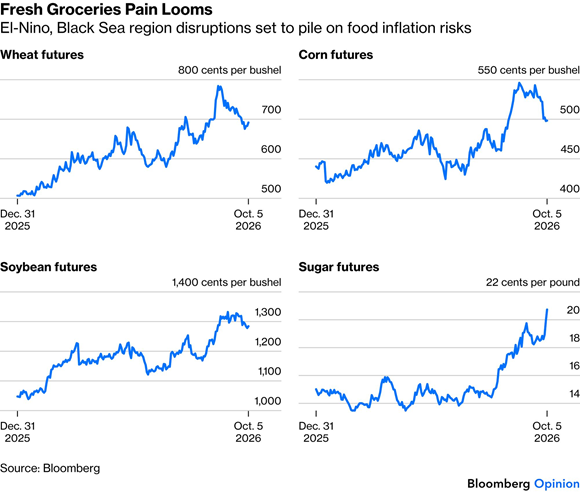
Fonte: Bloomberg
Traduzido via Claude