Destaques de hoje:
• As ações brasileiras atingem a máxima em 15 anos após a vitória surpreendente de Bolsonaro no primeiro turno;
• Os yields [rendimentos] de 10 anos dos EUA estão agora na máxima em 24 anos;
• O Nasdaq-100, cada vez mais estreito, está em máxima histórica;
• Os preços globais dos alimentos sobem no ritmo mais rápido desde 2022;
• E: um feliz aniversário ao homem que transformou o McDonald’s no McDonald’s.
Amplitude da tecnologia
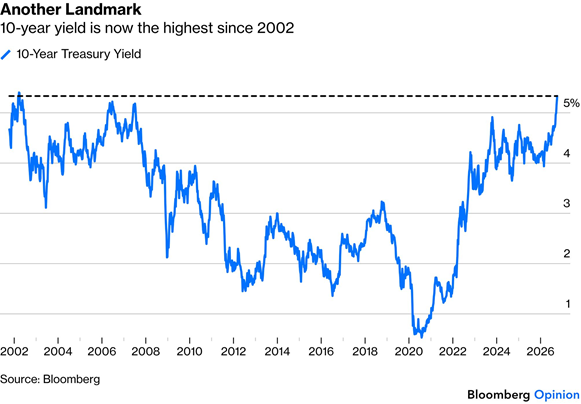
Os marcos coincidem mais uma vez. O yield do Treasury de 10 anos, o número mais importante das finanças globais, rompeu agora sua máxima de 2007, quando um sell-off [onda de vendas] de títulos desencadeou a Crise Financeira Global. Ele está agora no nível mais alto desde 2002:
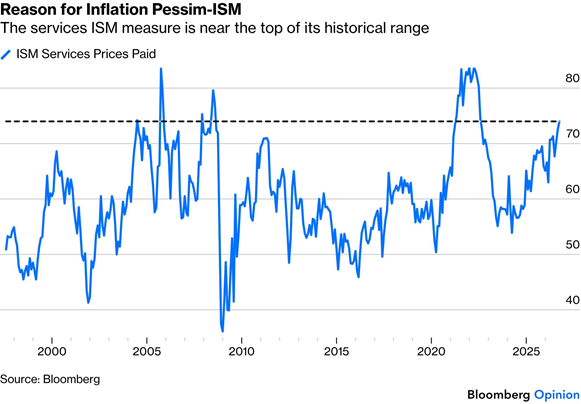
Isso, evidentemente, é assustador. O impulso mais recente para cima veio do relatório ISM de Serviços dos EUA. A inflação de serviços está se mostrando renitente, e a proporção de gerentes de compras que reclamam da alta de preços subiu ao maior nível desde o surto pós-pandemia. Com exceção de alguns meses no topo do pico do preço do petróleo em 2008 e do breve espasmo que se seguiu ao furacão Katrina em 2005, a leitura é a mais forte desde o início da série, em 1997:
Presume-se que os yields dos títulos tenham uma relação inversa com as ações, de modo que um movimento dessa magnitude deveria ser um problema para as ações. Não tem sido. O Nasdaq-100 também estabeleceu um marco na segunda-feira, subindo 0,9% e superando 31.000 pontos pela primeira vez. À primeira vista, as grandes empresas de tecnologia estão se mostrando imunes ao custo crescente do dinheiro.
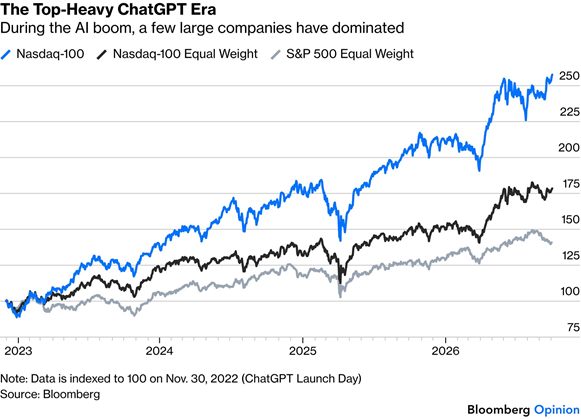
Não é tão simples assim, é claro. O avanço do Nasdaq-100 (e, com ele, do mercado acionário americano mais amplo) fica cada vez mais estreito e cada vez mais dependente de um pequeno grupo de empresas gigantescas. Isso fica mais claro se compararmos o Nasdaq-100, que é ponderado por valor de mercado (de modo que a Nvidia, a maior, representa 8,6%, a Apple, 7,2%, e assim por diante), com sua versão equal-weighted [com pesos iguais], na qual cada ação responde por 1% independentemente do tamanho, e com o S&P 500 equal-weighted.
Na era do boom da IA, que podemos datar a partir do lançamento do ChatGPT pela OpenAI em novembro de 2022, o Nasdaq-100 obteve o dobro do retorno de preço de sua versão equal-weighted, que por sua vez obteve aproximadamente o dobro do retorno do S&P 500 equal-weighted. O mercado como um todo avançou por qualquer uma dessas medidas, para deixar claro; mas não estaríamos no território de sucessivas máximas históricas sem a liderança de poucos:
O desequilíbrio se intensificou recentemente. O mercado acionário atingiu sua mínima do ano em 30 de março, quando havia temores de que a guerra no Irã escalasse fora de controle. Depois, virou e engatou um rali à medida que as preocupações geopolíticas diminuíram: o S&P 500 sobe 22,7% desde então. Mas, notavelmente, 199 ações, quase 40% do total, caíram.
Recordes estão sendo estabelecidos porque as maiores empresas continuam crescendo, e elas são mais do que suficientes para puxar o índice para cima. No gráfico a seguir estão as que deram as maiores contribuições positivas e negativas para o S&P 500 desde 30 de março, em termos de pontos do índice:
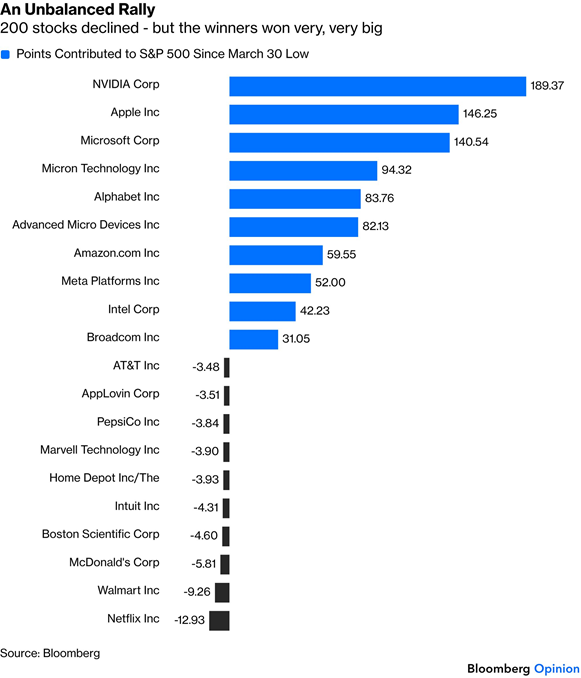
Algumas empresas relevantes estão perdendo terreno, mas os retornos maciços da tecnologia estão sobrepujando esse efeito.
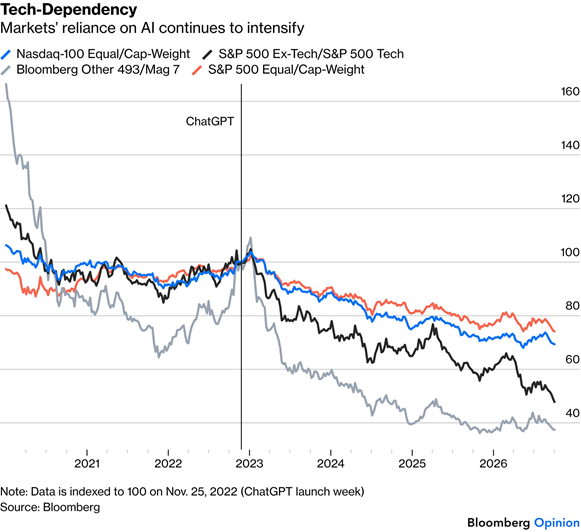
Nem sempre foi assim. No ano que antecedeu o lançamento do ChatGPT, o mercado estava se ampliando de forma constante, ainda que principalmente por meio de quedas dos líderes, e não de ganhos dos retardatários. Uma vez desencadeado o entusiasmo com a IA, o mercado voltou a se estreitar:
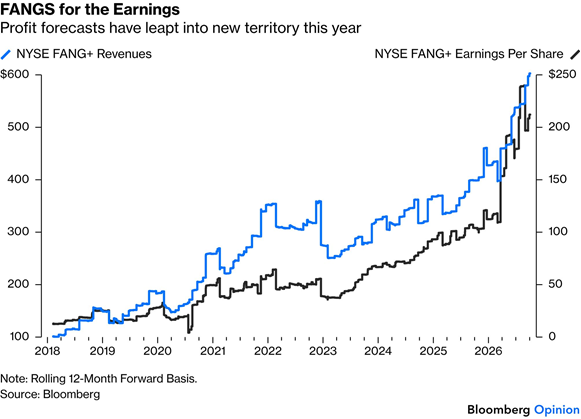
Há lógica na aparente loucura. Os lucros e as receitas desses gigantes dispararam no último ano, enquanto as projeções subiram ainda mais. Isto é o que aconteceu com as projeções para o índice NYSE FANG+, que inclui os maiores hyperscalers, além de empresas como Palantir Technologies Inc. e Broadcom Inc.:
O problema pode, em última instância, se revelar uma questão de distribuição. Cortes de impostos corporativos, como os vistos no ano passado, elevam diretamente os lucros enquanto reduzem a arrecadação, permitindo assim que as ações subam e os títulos caiam em conjunto. Enquanto isso, a regulação branda para os maiores grupos de IA permite que eles abocanhem os lucros de outros. Pesquisas de opinião antes das eleições de meio de mandato nos EUA sugerem que os eleitores estão ficando irritados com isso. Em última instância, o maior risco ao avanço simultâneo das ações de tecnologia e dos yields longos dos títulos pode ser político. Por ora, o momentum por trás de ambas as operações continua inabalado.
Café no Brasil
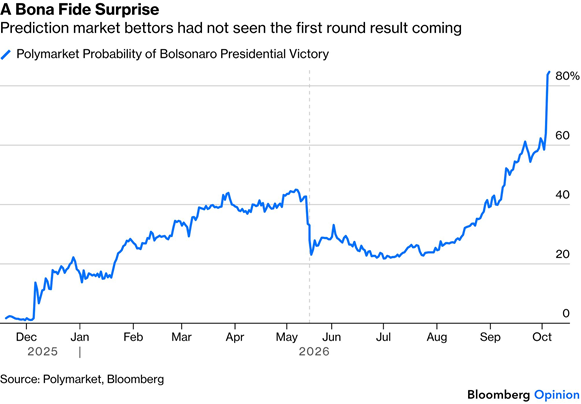
Era bastante difícil prever que Flávio Bolsonaro se sairia tão bem no primeiro turno da eleição presidencial no Brasil. Contra as expectativas, ele relegou o presidente em exercício, Luiz Inácio Lula da Silva, ao segundo lugar, e agora parece esmagadoramente provável que vença o segundo turno daqui a duas semanas. Até poucas semanas atrás, como mostram as apostas na Polymarket, as chances de Bolsonaro prevalecer pareciam muito pequenas:
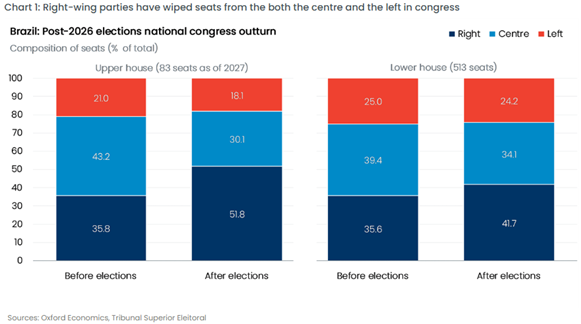
As eleições para o Legislativo não precisam de segundo turno, de modo que a dimensão da vitória de Bolsonaro e da direita já está clara. Eles agora detêm maioria absoluta na câmara alta e ocupam uma posição muito mais forte na câmara baixa após espremerem o centro, como ilustra a Oxford Economics neste gráfico:
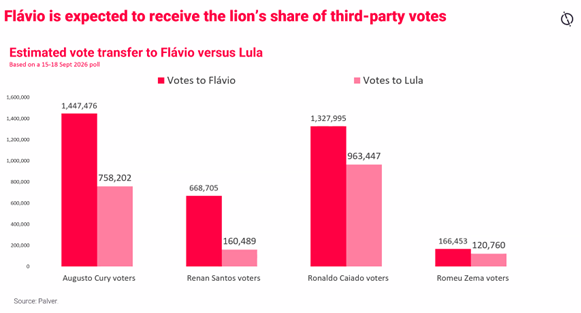
Quanto a Bolsonaro, os mercados de previsão, se algo, subestimaram suas chances. Ele obteve 47,06% dos votos no primeiro turno, contra 45,16% de Lula, o que não soa esmagador. Mas todo vencedor do primeiro turno desde que o Brasil adotou esse formato acabou vencendo a eleição. E as pesquisas sugerem que a maioria dos apoiadores de todos os candidatos eliminados migrará para Bolsonaro. A TS Lombard forneceu este gráfico:
Aos 81 anos, Lula é um dos maiores sobreviventes políticos do mundo, e é sempre imprudente dá-lo como derrotado. Mas é difícil ver como ele poderia superar essas probabilidades, especialmente porque o humor em todo o continente parece ser contrário aos governantes no poder e favorável à direita.
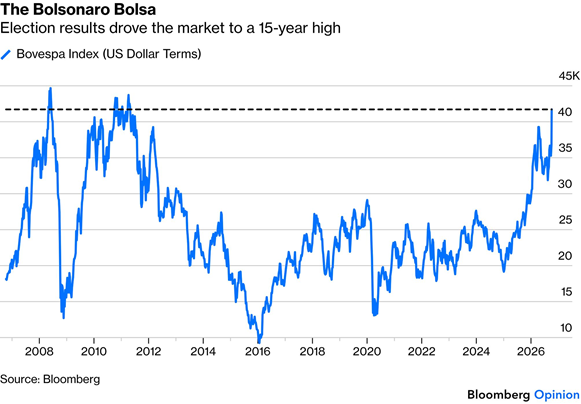
Se o resultado político foi difícil de prever, a reação do mercado a ele não foi. Os investidores ficaram encantados e impulsionaram o índice Bovespa ao maior nível em dólares desde 2011:
Lula já foi bom para os investidores no passado, tendo presidido um boom histórico em seus dois primeiros mandatos, de 2002 a 2010. Notavelmente, o rali do real frente ao dólar na segunda-feira foi o maior em quatro anos, mas ligeiramente menor que o ganho após o primeiro turno de 2024, que Lula venceu:
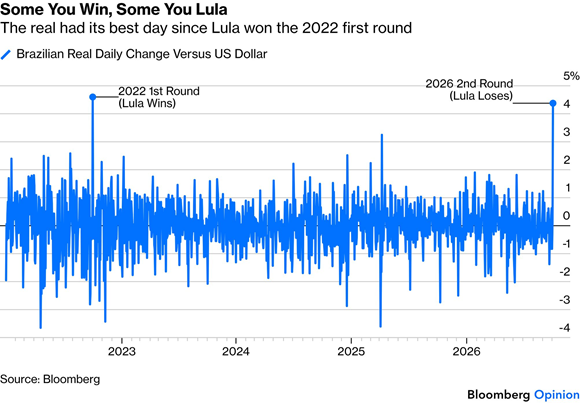
Elizabeth Johnson, que comanda a equipe de research sobre o Brasil da TS Lombard, afirma que as perspectivas de reforma fiscal impulsionaram a reação do mercado. Com o novo controle sobre o Legislativo, Bolsonaro poderia ao menos ter uma chance de alcançar sua meta de cortar os gastos do governo em 1,5% do PIB. Lula, disse ela, teve sérias dificuldades para convencer os mercados de que levava a sério a consolidação fiscal. Agora, parece que esse será o problema de Bolsonaro.
Três refeições por dia, um luxo
Enquanto o choque de energia concentra a atenção, os fatores que impulsionam a inflação de alimentos passam despercebidos. Nas últimas semanas, os preços recordes do diesel levaram economias desenvolvidas a recorrer a suas reservas para tentar amortecer o golpe. O diesel, que Michael Haigh, da Société Générale, descreve como o “combustível e a cura da inflação”, merece toda a atenção.
Mas a alta dos preços das commodities agrícolas mostra que a guerra no Irã está tendo impacto inflacionário de outras formas. O Bloomberg Agricultural Spot Index subiu no último trimestre o máximo desde o início da guerra na Ucrânia, há quatro anos:
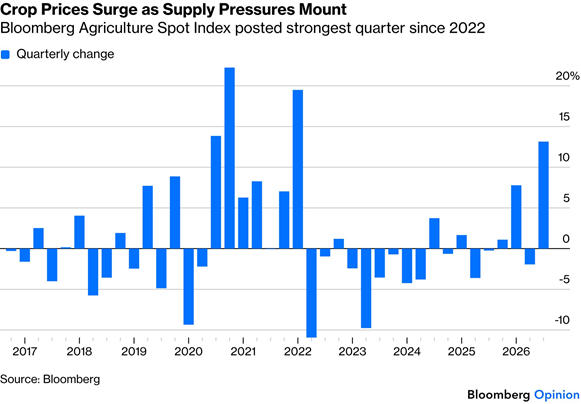
Quando o conflito no Irã eclodiu, no fim de fevereiro, as interrupções nos embarques de fertilizantes elevaram os riscos à segurança alimentar, e os agricultores recorreram a outras partes do mundo. Mas não se trata apenas da guerra. O clima extremo, como o Points of Return observou aqui, pode em breve passar ao primeiro plano das preocupações dos banqueiros centrais. O El Niño coincide com novas tensões na região do Mar Negro, o chamado celeiro de grãos como trigo e milho. Os efeitos do fenômeno climático devem transformar um excesso de oferta de açúcar em déficit, à medida que a seca atinge a Ásia:
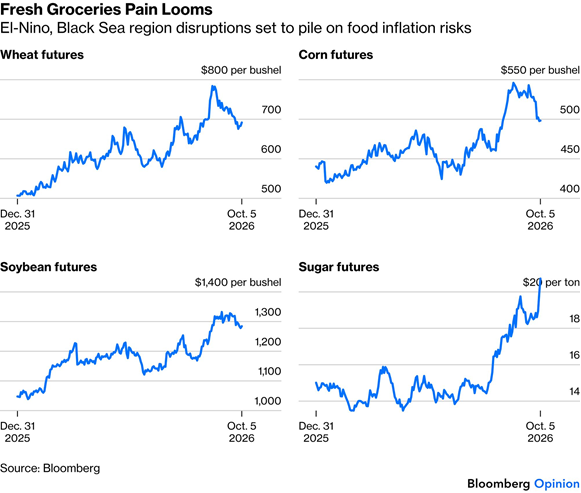
A pressão sobre os preços decorre da escalada dos ataques retaliatórios com drones e mísseis da Rússia e da Ucrânia contra navios de carga comerciais, infraestrutura portuária e instalações de energia. Com os banqueiros centrais cientes do impacto inflacionário resultante do fechamento do Estreito de Ormuz, esses novos riscos precisarão ser enfrentados.
Para os EUA, ficará mais claro o quanto eles alimentaram o índice de preços ao consumidor (CPI) quando o dado de setembro for divulgado na próxima semana. No entanto, a se considerar o alerta da Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) de que os preços dos alimentos no mês passado subiram o máximo em quatro anos, pode ser apenas uma questão de tempo até que uma resposta significativa de política econômica seja dada:
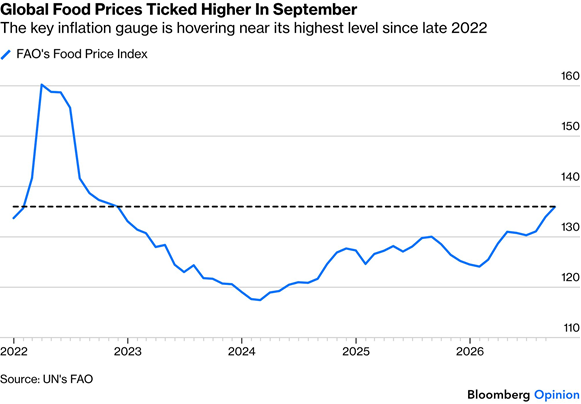
O próximo dado do CPI pode não capturar todo o impacto da disparada dos preços agrícolas. No momento, a inflação do custo de comer fora em restaurantes está à frente do crescimento dos salários, mas a inflação geral de alimentos ainda está abaixo da alta dos rendimentos:
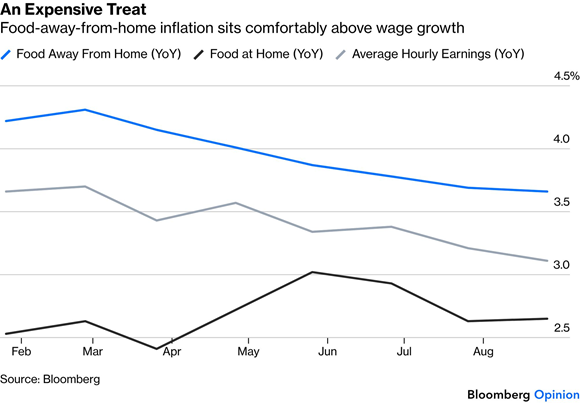
Charles Allen, da Bloomberg Intelligence, argumenta que um retorno da inflação persistente de alimentos corroeria a confiança do consumidor ao dificultar o planejamento de compras de itens discricionários. Também é plausível que as altas de preços ganhem força mais adiante no ano. Diana Rosero-Pena, da BI, diz que leva pelo menos três meses para que os preços nos supermercados reflitam a alta dos preços agrícolas. Isso implicaria pressão renovada sobre o Fed.
Nick Kounis, do ABN Amro, diz que os aumentos provavelmente seriam amortecidos por estoques amplos e pela relutância dos varejistas em repassar custos mais altos aos consumidores. Essa afirmação se alinha, em certa medida, à projeção de Bernard Yaros, da Oxford Economics, de que, fora a energia, a inflação de alimentos atingirá o pico mais adiante em 2027, mas em um patamar mais alto do que se pensava anteriormente.
A conclusão é que um alívio dos problemas de acessibilidade [poder de compra] parece destinado a continuar fora de alcance.
—Richard Abbey
Fonte: Bloomberg
Traduzido via Claude