Pontos de hoje:
- A confiança do consumidor dos EUA está despencando;
- A OpenAI mira um valuation de US$ 1,4 trilhão em seu IPO;
- No Reino Unido, Burnham está abrindo mão do “triple lock” das pensões;
- Na França, o governo pretende tomar o maior volume de empréstimos da história em 2027;
- E: não perca seu passaporte, se puder evitar.
Bonds têm consequências
Há muito tempo é claro que a grande mudança nos yields longos dos EUA causaria os maiores problemas para a Europa. O movimento de alta continua, com o Treasury de 30 anos rendendo na terça-feira o mais desde 2002. E o efeito dessa onda ao chegar ao outro lado do Atlântico agora está ficando claro.
Na França, que domina as preocupações europeias da mesma forma que a Grécia fez durante a primeira grande crise de dívida soberana da zona do euro, 16 anos atrás, o governo anunciou que tomará um volume recorde de empréstimos no próximo ano. E, no Reino Unido, o novo primeiro-ministro anunciou que abandonará o “triple lock”, que garante que as pensões públicas subam a cada ano pelo maior valor entre a inflação, o crescimento dos salários ou 2,5%.
Esses são desdobramentos um tanto áridos, mas importam. Em linha com a teoria da “reflexividade” de George Soros, segundo a qual os mercados podem criar sua própria realidade, as mudanças no sentimento dos investidores em bonds criaram um ambiente muito mais difícil para governos e empresas da Europa.
Assim como o “freio da dívida” (debt brake) da Alemanha, uma medida constitucional que o país finalmente abandonou no ano passado ao intensificar seu esforço de rearmamento, o “triple lock” britânico foi concebido para infundir confiança logo após a crise financeira global e se tornou um sério obstáculo às tentativas de reviver a economia. Embora tranquilizasse uma população em envelhecimento, também elevou os gastos do governo do Reino Unido e aprofundou a percepção de injustiça geracional.
Como muitos políticos de esquerda, o primeiro-ministro Andy Burnham precisa tomar empréstimos ou aumentar impostos para financiar o tipo de política que espera que possa fazer diferença. Isso significa o fim do “triple lock”, que ele tornou o mais suave possível: as mudanças só entrarão em vigor em 2030, e apenas a promessa de acompanhar o crescimento dos salários será removida.
Mas o ponto permanece: isso é potencialmente muito impopular (como Burnham admitiu). A maré crescente dos yields dos bonds ajudou a garantir que ele assumisse esse risco político. E, embora seu primeiro discurso como líder do partido tenha incluído uma lista extensa de ideias de gastos, o anúncio teve pouco efeito sobre os gilts [títulos do governo britânico].
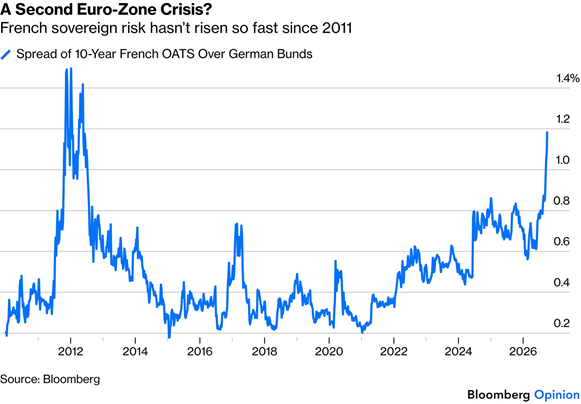
O mesmo não se pode dizer dos títulos franceses. O anúncio de financiamento do governo provocou um novo sell-off e uma nova e acentuada abertura do spread sobre os Bunds [títulos do governo alemão]. Apenas nos piores dias da crise da dívida soberana da zona do euro, em 2011 e 2012, o spread subiu tão rápido. Cresce o debate sobre uma segunda crise na zona do euro, desta vez com epicentro em Paris, e é fácil entender por quê:
Se há algum motivo para esperança, é que ninguém, nem políticos nem investidores em bonds, parece querer forçar a questão. Vincent Deluard, da Stonex Financial, argumenta: “A profundidade dos problemas deveria, paradoxalmente, garantir estabilidade de curto prazo: ninguém quer assumir a bagunça da França e da Alemanha de seus atuais donos.”
O cenário-base pode muito bem ser de um desempenho europeu inferior e arrastado, com a zona do euro continuando a fazer apenas o suficiente para evitar um desastre total, sem tomar as medidas difíceis que poderiam resolver os problemas. Esse cenário estaria em linha com o desempenho da Europa durante boa parte deste século, e soa verdadeiro.
Por que isso é mais um problema para a França e o Reino Unido? Além de seus déficits, eles também arcam com cargas tributárias muito mais altas do que os EUA. A arrecadação de impostos equivale a 25,2% do PIB nos EUA, a menor entre as grandes economias desenvolvidas, mas a 35,3% no Reino Unido e a 43,9% na França.
É difícil imaginar após décadas de cortes de impostos, mas um político americano poderia lidar com o déficit com relativa facilidade por meio de um aumento de impostos. Não está claro que essa opção esteja aberta aos legisladores franceses, mesmo que eles conseguissem, de alguma forma, persuadir os eleitores a aceitá-la. Os políticos populistas de esquerda e de direita, que atualmente parecem bem posicionados nas eleições presidenciais do próximo ano, dificilmente tentariam de qualquer forma.
Há boas razões para a França ser agora considerada o “elo mais fraco” da Europa. Deluard mostra que o país satisfaz todas as condições clássicas para uma grande crise de dívida:
- O governo é altamente endividado;
- Grande parte dessa dívida é detida por credores estrangeiros que não podem ser coagidos a comprar mais;
- Essa dívida é denominada em uma moeda que o governo não pode emitir;
- Os custos de financiamento superam o crescimento da arrecadação de impostos;
- O crescimento dos gastos do governo supera o crescimento da arrecadação de impostos;
- Não há um plano crível para cortar gastos ou aumentar as receitas do governo.
Como os investidores podem lidar com isso? Deluard argumenta que os mercados acionários europeus fora da zona do euro, como Reino Unido, Suíça e Escandinávia, devem ter desempenho superior, particularmente em comparação com a França. Embora os investidores em bonds estejam agora fazendo grandes distinções entre os vários mercados do continente, é notável que os índices acionários do Reino Unido e da Suíça ainda estejam intimamente alinhados com o bloco do euro (representado pelo índice FTSE Eurotop 100):
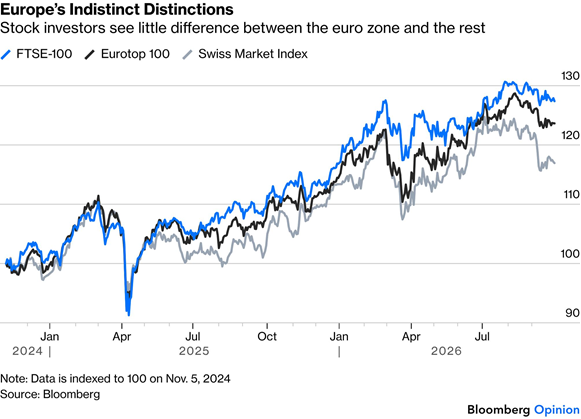
Isso implica que quaisquer ganhos do tipo de fragmentation trade [operação que aposta na divergência entre os mercados europeus] sugerido por Deluard ainda estão por vir. Por ora, como em muitas outras coisas, as ações não estão seguindo totalmente a liderança do mercado de bonds. Essa onda ainda está por vir.
Política movida a diesel
Às vezes, uma imagem realmente conta uma história melhor do que milhares de palavras. Veja este gráfico que compara as probabilidades, nos mercados de previsão, de os democratas conquistarem o Senado em novembro com o preço do diesel. Ele foi sugerido por Alexander Altmann, global head of equities technical strategies do Barclays, que achou que não exigia comentário adicional:
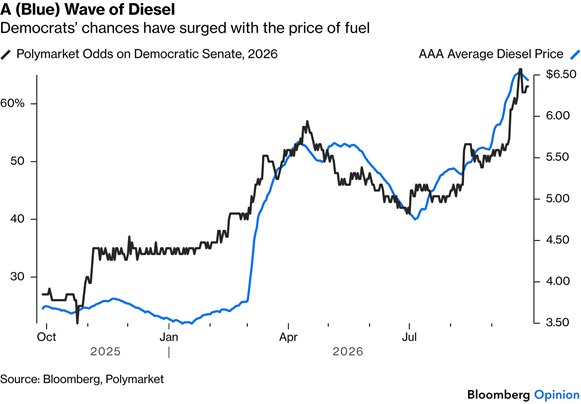
Ele conta a história de uma administração republicana que entregou desnecessariamente uma grande arma política a seus opositores. É difícil simpatizar, pois é exatamente a arma que Joe Biden entregou a eles dois anos atrás, ao não conseguir controlar a inflação.
Também sugere que o Senado realmente poderá ser democrata em breve, a menos que surja algum deus ex machina capaz de resolver as guerras no Irã e na Ucrânia nas próximas cinco semanas. Seria prudente se preparar para essa eventualidade cada vez mais provável.
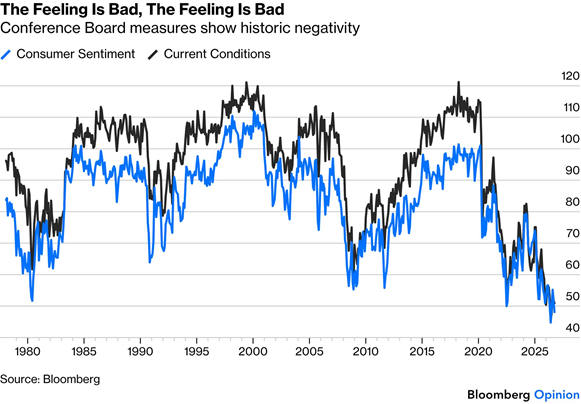
Mas, dando um passo atrás, o que impressiona é o quão negativos os eleitores parecem estar. O Conference Board realiza pesquisas de confiança do consumidor há quase meio século, e a edição mais recente, publicada na terça-feira, mostrou alguns dos níveis mais profundos de pessimismo da história. O diesel de fato está ficando muito caro, o que é um grande problema para muitos americanos, mas os consumidores agora se sentem pior do que na estagflação dos anos 1970, na crise financeira global ou até mesmo na pandemia de Covid:
Isso é notável em um momento em que tanto os bonds quanto as ações sugerem que a economia está, se algo, forte demais para seu próprio bem. O contraste com outra pesquisa veterana, o índice de gerentes de compras (PMI) de manufatura do Institute of Supply Management (ISM), é revelador. Ao longo da história, as medidas se moveram amplamente juntas, como seria de se esperar, porque ambas reagem à mesma economia. A atual disjunção é muito incomum:
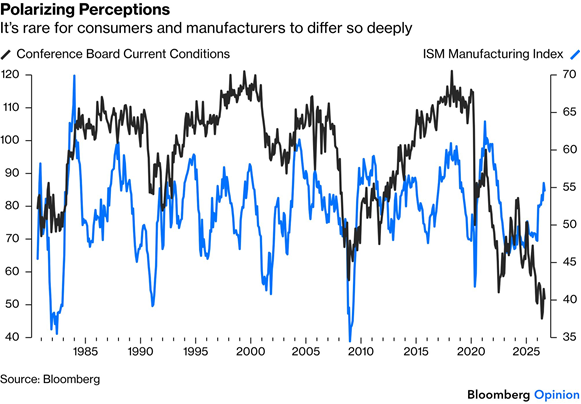
Os próximos dados do ISM são esperados para quinta-feira e podem ser instrutivos. Por ora, a explicação mais plausível é a desigualdade. No agregado, a economia dos EUA está crescendo bem, a mais de 5%, mas uma grande parcela da população vive uma realidade diferente. Isso é pouco saudável para os investidores e para todos os demais. Qual a melhor forma de visualizar isso?
Fonte: Bloomberg
Traduzido via Claude