Os yields [rendimentos] de longo prazo dos Treasuries [títulos do Tesouro dos EUA] provavelmente seguirão sob pressão contínua em meio a preços de energia elevados e demanda contida de investidores institucionais, afirma Muhammad Qubbaj, co-head de Vendas e Trading de Produtos de Juros da América do Norte no Goldman Sachs FICC and Equities. Os yields dos Treasuries de 30 anos estão sendo negociados em torno de 5,7%, o maior nível desde 2002.
Nas próximas semanas, os preços de energia provavelmente serão o fator-chave para as taxas de juros de prazos mais longos, disse Qubbaj em um webinar. Os preços do petróleo subiram neste ano devido ao conflito no Irã, e o aumento dos preços de energia continuará sendo repassado a outros produtos mesmo que o petróleo bruto se estabilize. Os investidores estão cautelosos em travar duration [prazo médio/sensibilidade a juros] quando as taxas podem subir ainda mais, em meio à forte emissão de títulos pelo governo dos EUA e por outros tomadores ao redor do mundo.
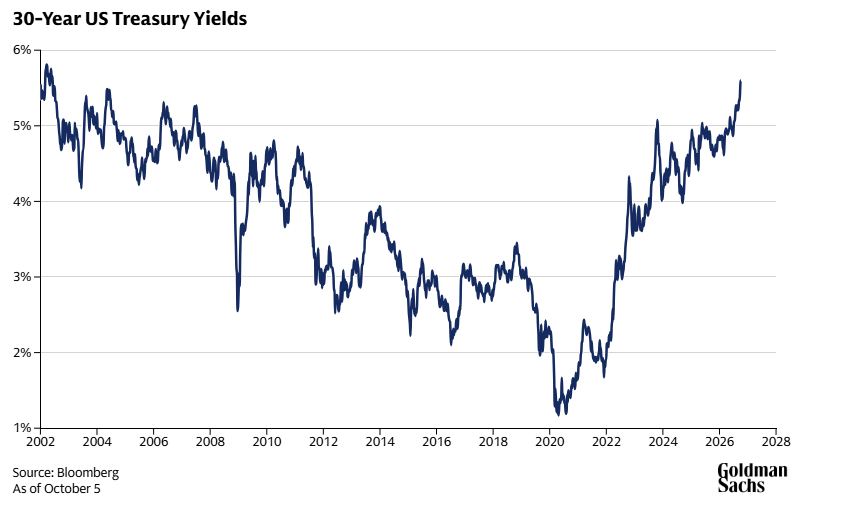
À medida que as tensões no Oriente Médio repercutem nos preços de energia e na inflação, elas também influenciam o momento da próxima alta de juros do Federal Reserve, o quanto sua taxa básica subirá ao final e a pressão que os investidores exercem sobre os yields de longo prazo dos Treasuries, diz Qubbaj.
Os fatores que elevam os yields dos títulos nos EUA são de natureza global. Qubbaj afirma que os yields alemães e japoneses subiram juntos sob as mesmas três pressões: uma trajetória mais alta para a taxa básica, investidores exigindo maior compensação [prêmio de prazo] para manter títulos de longo prazo e incerteza sobre quanta dívida nova pode ser absorvida nesses níveis.
O Fed vai subir os juros em outubro?
A reunião do Federal Open Market Committee (FOMC) de 15 e 16 de setembro forneceu várias informações claras para os investidores, diz Qubbaj.
O Fed convergiu para duas altas de juros neste ano. A primeira alta ocorreu em setembro, e o segundo aumento provavelmente será em outubro ou dezembro, diz Qubbaj. “Esse é um debate sobre o momento, não sobre a existência”, acrescenta. Os investidores de renda fixa, por sua vez, estavam posicionados para uma decisão dividida do FOMC. “Em vez disso, tivemos consenso”, diz ele. “Isso, por si só, foi um evento de reprecificação.”
Ao mesmo tempo, o comitê afirmou que a alta de juros tinha o objetivo de retirar uma dose de acomodação [estímulo monetário]. “Em bom português, eles realmente não acham que isso seja território restritivo” para a economia, diz Qubbaj. “Se você ainda vê a taxa básica como acomodatícia depois de subir os juros, setembro não pode ter sido uma alta única [one and done].”
Além disso, o comitê comunicou que a alta de juros foi uma reação à inflação acima da meta do Fed por anos — e não apenas aos dados econômicos recentes, diz Qubbaj. O lado do emprego no mandato do Fed, por sua vez, foi em grande parte cumprido. “Eles estão correndo atrás do prejuízo, e essa é uma motivação duradoura”, diz ele.
O Fed também deixou claro que está mais focado nos yields de curto prazo do que nos dos títulos de vencimentos mais longos. “A reunião de setembro fez algo muito, muito importante: separou formalmente o front end [parte curta da curva] do long end [parte longa da curva]”, diz Qubbaj. “O Fed foi muito claro — não vai policiar o título longo.”
Há uma “implicação muito clara” nessa mensagem, diz ele. “Subir a parte curta não faz surgir um bid [demanda compradora] por papéis de 30 anos. A parte longa terá de encontrar um yield atrativo o suficiente para atrair fundos de pensão e seguradoras. Eles vão definir o nível, não o comitê.”
O endividamento do Tesouro dos EUA é sustentável?
Mesmo com o aumento da dívida do governo dos EUA, Qubbaj afirma que a relação dívida/PIB do país não está necessariamente subindo de forma descontrolada. Déficits de aproximadamente 6% a 7% do PIB, num momento em que o crescimento nominal está em cerca de 6%, significam que a deterioração está mais próxima de cerca de 1% ao ano. “Isso é uma deriva, não uma espiral”, diz Qubbaj, acrescentando que os EUA podem, plausivelmente, crescer até absorver sua dívida sem austeridade severa.
“Não acho que isso esteja precificado” no mercado de Treasuries, diz ele. “Sustentabilidade e clearing [capacidade de absorção da oferta] do mercado de títulos são questões diferentes, e as pessoas as confundem.”
Embora um crescimento nominal forte possa ajudar a estabilizar a relação dívida/PIB, a capacidade do mercado de absorver a emissão de novos Treasuries é uma questão separada, diz Qubbaj.
Os Treasuries de 30 anos são uma oportunidade de investimento?
Qubbaj afirma que yields de 5,5% ou mais nos Treasuries de 30 anos estão historicamente baratos, especialmente em termos reais, ajustados pela inflação. Uma questão-chave é se há um catalisador para elevar os preços em meio a oferta pesada, um cenário inflacionário incerto e compradores institucionais cautelosos. “Não há um catalisador claro” para um rali dos Treasuries de 30 anos, diz ele.
Os Treasuries de prazo mais longo normalmente rendem cerca de 50 a 100 pontos-base a menos que o crescimento nominal do PIB. Com crescimento nominal em torno de 5%, há espaço para um rali do título de 30 anos até o ponto em que seu yield volte a cair para 4,25%, diz Qubbaj. Mas é improvável que os yields voltem a 3% tão cedo.
“Para chegar a algo tão baixo, é preciso uma recessão ou um choque genuíno de crescimento, e isso não está no meu radar no momento [not on my bingo card]”, diz ele.
Fonte: Goldman Sachs
Traduzido via Claude