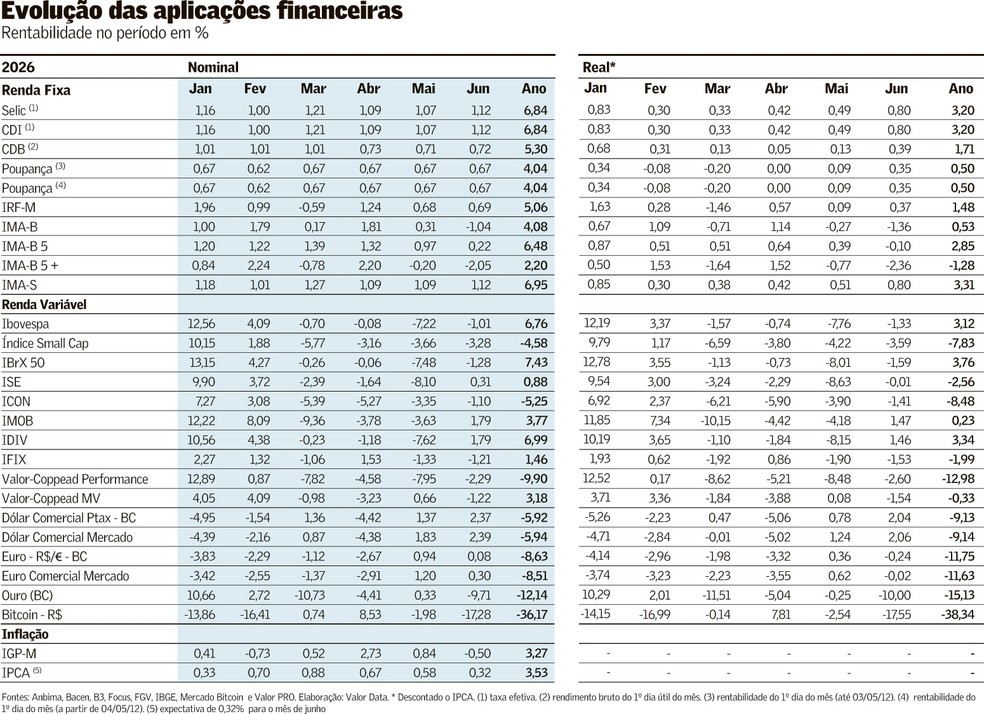
O semestre termina bem diferente de como começou. Do rali de ações de emergentes para um retorno com força à bolsa americana, e da perspectiva de uma Selic perto de 12% no fim do ano para a previsão de um ciclo de afrouxamento monetário bem mais modesto. A virada dos ventos não chegou a transformar o que era ganho em perda, e vice-versa, mas o Ibovespa, que começou o ano com alta de 12,56% em janeiro, encerrou o período com alta acumulada de 6,76%, após registrar em junho o quarto mês seguido de perda. E o dólar comercial, que atingiu desvalorização perto de 10% até abril, acabou os seis primeiros meses de 2026 com queda de 5,94%.
O novo cenário se reflete também na renda fixa. O IMA-S, que representa uma cesta de LFTs (Letras Financeira do Tesouro ou Tesouro Selic), papéis pós-fixados atrelados à Selic, tomou a dianteira, com avanço de 6,95% no semestre, o único a superar o CDI (6,84%). Até maio o melhor desempenho era do IMA-B5, formado por títulos públicos indexados à inflação de até cinco anos, que agora acumula alta de 6,48%. A piora nas expectativas de inflação também levou o IMA-B5+ (papéis com mais de cinco anos) a uma queda de 2,05% em junho, o que reduziu a valorização no semestre a 2,20%.
“A guerra trouxe outro momento para o mercado por causa da preocupação com os preços do petróleo”, explica Alexandre Silverio, CEO da Tenax Capital. “O choque inicial não se propagou de uma forma tão intensa para as economias. Tivemos pressões para importadores de petróleo consideradas temporárias, mas o mundo está mais inflacionário.”
A nomeação do novo presidente do Federal Reserve (Fed, banco central americano), Kevin Warsh, em maio, é mais uma peça nesse tabuleiro que deve levar a um dólar forte, afirma Silverio. “Há uma mudança de percepção da política monetária americana, de que a nova composição do BC deve ensejar uma busca mais forte pela inflação de 2%”, diz. “A expectativa de dólar fraco saiu do radar.”
Mauricio Valadares, chefe de investimentos (CIO) do multifamily office Nau Capital, segue na mesma linha, com previsão de que Europa, Japão e EUA subam juros neste ano, enquanto no Brasil a tendência é de pausa nos cortes. “A direção é de apreciação do dólar. Estamos compradores de moeda porque o Fed tende a ficar mais conservador.”
Reforça a previsão de depreciação do real a volta do fluxo de investimentos para ações americanas, predominantemente no setor de tecnologia, que exerceu pressão na bolsa brasileira – da máxima de 200 mil pontos em abril, com previsões de que chegaria a 240 mil até o fim do ano, aos 172 mil pontos ontem, queda de 1,01% em junho – e levou os papéis em Wall Street a novas máximas.
No início de 2025 a leitura era que os investidores estariam rebalanceando carteiras e preferindo emergentes, após perceberem supostos exageros nas alocações em inteligência artificial (IA). Com a China fora do jogo por causa da disputa com os EUA, e a Rússia, pela guerra, o destaque era do Brasil. Carlos Eduardo Rocha, CIO da Occam Brasil, no entanto, diz que a gestora via desde o início que havia “certa euforia, que não era corroborada com fundamento.”
Rocha aponta que, depois do retorno dos investidores para os EUA, houve exageros, como o IPO da SpaceX, em 12 de junho, que entrou para a história como a maior abertura de capital do mundo, captando US$ 86 bilhões e alcançando valor de mercado de US$ 1,77 trilhão.
Desde então, as ações de tecnologia voltaram a oscilar, diante das dúvidas em torno da lucratividade das empresas, mas ele espera que o fluxo para o setor na Ásia e nos EUA se mantenha forte. “Há empresas com avaliação abaixo da média, e os EUA têm grande capacidade de financiamento”, afirma.
Como vamos ter juros altos por mais tempo, empresas alavancadas continuarão sentindo”
Mesmo em meio a esse quadro instável, Rocha acredita que a visão favorável para os emergentes não mudou. O “superciclo”, acrescenta, particularmente favorece o Brasil, que tem terras raras fundamentais para o setor, além de grande capacidade de geração de energia, tão necessária à IA. Para ele, embora haja emergentes em situação melhor, caso da Colômbia, o Brasil tem “empresas excepcionais.”
O CIO da Occam dá como exemplos as ações de bancos, que não sofrem com juros muito altos e estão avançados em IA, e aponta preferência por papéis mais protegidos do cenário brasileiro desafiador, caso das empresas de serviços essenciais, como saneamento, luz e gás, as chamadas “utilities”.
A deterioração macroeconômica do Brasil, com a persistência dos gastos públicos em patamares altos e a inflação crescente, além de uma eleição presidencial a caminho, porém, não tira o otimismo de Rocha. “Não vemos cenário de crise no Brasil, inclusive temos aumentado alocação de risco em posições seletivas, já que, como vamos manter os juros altos por mais tempo, as empresas alavancadas continuarão sentindo.” Os fundos de ações da Occam, explica, estão com parcela relevante em caixa e outra protegida por derivativos.
“O país mantém crescimento forte, apesar do conflito entre o pé no freio da política monetária e o pé no acelerador da política fiscal”, concorda Silverio, da Tenax. Segundo ele, a despesa financeira vem sendo a grande preocupação para quem analisa os balanços, mas a ponta do consumidor, que “não está tão negativa quanto para pequenas e médias empresas”, torna o cenário menos pior.
O segundo semestre começa, portanto, com o desafio de sustentar juros altos por tanto tempo, ressalta ele, e o de atrair o investidor para a bolsa. “Quase 100% do rali vieram das ações de Petrobras. A gente passou a enxergar boas empresas que não estão alavancadas, mas convencer o investidor não está fácil, porque o prêmio de aplicar em renda fixa é um argumento muito forte”, diz Silverio.
Valadares lembra que a Nau usufruiu pouco do rali das ações porque não detinha grande posição. “Não estamos construtivos para o segundo semestre, então preferimos ficar mais conservadores na renda fixa do que comprar bolsa. Para ele, a principal oportunidade hoje está no risco soberano, especificamente na NTN-B e no juro nominal, e em títulos prefixados dos Estados Unidos.
“Não queremos reduzir mais o risco de nossas carteiras. Achamos que estamos conservadores o suficiente enquanto o viés for de aumento de juros.” As eleições em outubro, diz, não devem ter impacto em preço, porque os principais candidatos “não devem ser transformacionais.” Já Silverio acredita que a partir de agosto as eleições vão pesar mais. “É o grande tema local e terá mais influência do que a gente imagina.”
Fonte: Valor Econômico


