NOVA YORK, 6 de outubro (Reuters) – O fluxo de recursos de investidores para fundos de money market [fundos monetários] desacelerou significativamente neste ano, elevando os yields [rendimentos] das Treasury bills [títulos de curto prazo do Tesouro americano] e potencialmente deixando os mercados vulneráveis a problemas de financiamento de curto prazo.
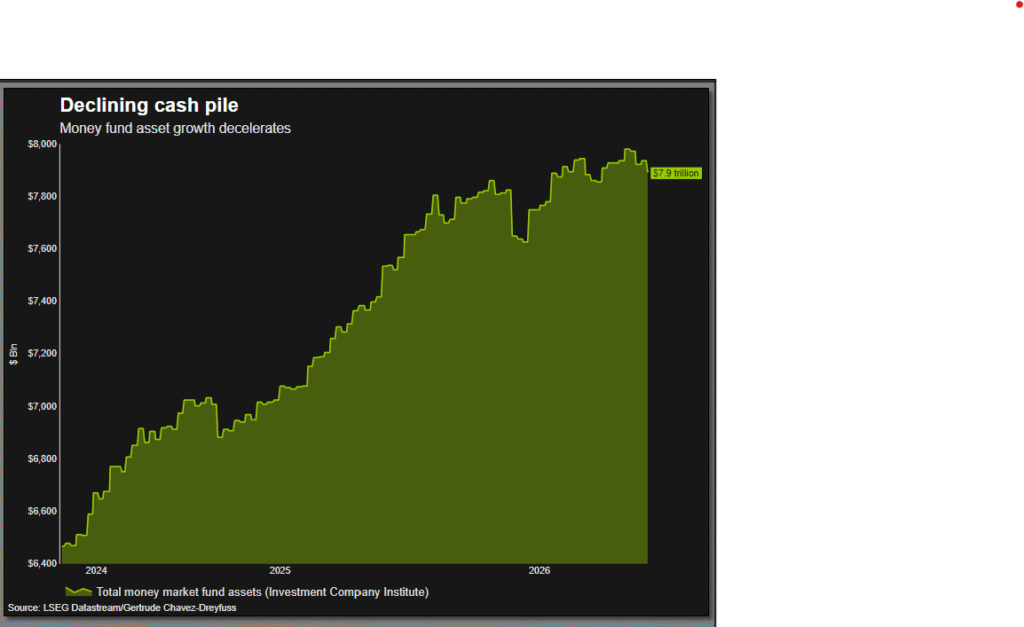
As captações dos fundos de money market totalizaram apenas US$ 158 bilhões nos três primeiros trimestres deste ano, mostram dados da TD Securities, abaixo dos US$ 823 bilhões de todo o ano de 2025 e dos US$ 840 bilhões em 2024.
A redução das captações dos fundos de money market afetou a demanda por T-bills, disseram analistas, elevando seus yields nas sessões recentes em relação aos overnight index swaps (OIS) [swaps referenciados na taxa overnight] comparáveis, uma referência-chave do mercado monetário que reflete as expectativas de alta de juros do Federal Reserve embutidas nos mercados de swap.
“Se os fundos de money market não estão recebendo essas captações, eles precisam pensar em onde querem alocar seu dinheiro”, disse Sam Earl, estrategista de juros dos EUA do Barclays.
Os fundos de money market, no entanto, continuam compradores líquidos de Treasury bills, embora a demanda tenha desacelerado acentuadamente. Até o fim de agosto, essas posições haviam aumentado cerca de 4% em relação ao fim de 2025, segundo os dados mais recentes do Investment Company Institute, contra uma alta de 18% ao longo de todo o ano de 2025.
SINAIS DE PREOCUPAÇÃO DOS INVESTIDORES
Esse ritmo mais fraco de demanda começa a aparecer no apreçamento relativo das Treasury bills, com os investidores exigindo um prêmio maior para mantê-las.
Os yields das bills de 3 meses dos EUA subiram quase 10 pontos-base acima do OIS de 3 meses na segunda-feira, depois de atingirem na semana passada o maior spread desde setembro de 2024. Para os vencimentos de seis meses, esse spread estava em 11,3 pontos-base na segunda-feira, tendo tocado 12,5 na semana passada, o maior nível desde abril de 2025.
O spread mede a avaliação da bill em relação à trajetória implícita pelo mercado para a política de curto prazo do Fed. Se as T-bills estão rendendo mais, isso sugere que os investidores estão exigindo compensação extra para manter dívida americana de curto prazo, tipicamente valorizada pela liquidez e pelo status de quase livre de risco.
Nafis Smith, sócio e chefe de money markets tributáveis da Vanguard, disse que a força do mercado acionário dos EUA neste ano ajudou a restringir os fluxos para os fundos de money market, ao reduzir o impulso dos investidores de colocar dinheiro em caixa. O S&P 500 sobe 13% neste ano e o Nasdaq, 18%.
Além da desaceleração das compras pelos fundos de money market, a alta dos yields das bills reflete expectativas de forte oferta de Treasuries no quarto trimestre e de mais altas de juros pelo Federal Reserve, disseram analistas.
O Barclays estima que o Tesouro emitirá cerca de US$ 225 bilhões em bills em outubro e outros US$ 160 bilhões em novembro. Isso deve pressionar os yields para cima, à medida que o Tesouro inunda o mercado com títulos de curto prazo. Os yields também vêm subindo na ponta longa da curva, refletindo a forte emissão de dívida corporativa para financiar a expansão da IA, os gastos deficitários nos EUA e ao redor do mundo e o forte crescimento econômico doméstico.
“O Tesouro está empenhado em concentrar mais da emissão na ponta mais curta da curva, em bills, mas a maior fonte de demanda está desacelerando, e isso é preocupante”, disse Gennadiy Goldberg, chefe de estratégia de juros dos EUA da TD Securities.
Yields mais altos, se persistirem, podem alterar os fluxos de caixa nos mercados de financiamento de curto prazo. Se os fundos de money market tirarem recursos dos mercados de repo overnight [operações compromissadas de um dia] e os levarem para Treasury bills de maior rendimento enquanto a emissão de bills se intensifica, as condições de financiamento podem se apertar, elevando as taxas de repo e aumentando os custos de financiamento para dealers e participantes do mercado.
Ainda é cedo para soar o alarme nessa frente, porém, disseram analistas. As captações dos fundos de money market normalmente aceleram no quarto trimestre, à medida que os investidores acumulam caixa antes das necessidades de liquidez de fim de ano, do pagamento de impostos e do rebalanceamento de carteiras.
INCERTEZA SOBRE OS JUROS PREVALECE
Por ora, os yields mais altos das bills refletem ainda a crescente incerteza sobre o rumo dos juros. Os futuros de juros dos EUA precificam uma alta de 25 pontos-base neste ano e mais duas em 2027, mostraram estimativas da LSEG.
Os gestores de fundos de money market tendem a encurtar os vencimentos das carteiras quando antecipam juros mais altos. A dívida de prazo mais curto vence mais rapidamente, permitindo que os gestores reinvistam a yields mais altos caso o Fed eleve os juros.
“Temos esse fluxo e refluxo em torno das expectativas de alta de juros, e, para um fundo de money market focado em preservação de capital, essa incerteza cria um incentivo natural para se manter curto”, disse Smith, da Vanguard.
O weighted average maturity (WAM) [prazo médio ponderado até o vencimento] dos fundos de money market, isto é, o tempo médio até o vencimento dos títulos detidos por um fundo, caiu para 36 dias no mês passado, ante um pico de 42 dias em maio, mostraram dados da TD. Isso ainda está bem acima da mínima de 2022, de apenas 15 dias.
Por ora, o movimento nas taxas das Treasury bills não parece ser um sinal de estresse no financiamento subjacente.
Os mercados de repo, frequentemente o primeiro lugar onde surgem tensões de financiamento, permaneceram ordenados, disseram analistas. Autoridades do Tesouro também destacaram repetidamente a demanda contínua e forte por bills por parte de stablecoins e fundos de money market, ainda que tenha se enfraquecido ligeiramente, mas, por ora, a cautela parece prevalecer.
“Estamos vendo uma volatilidade na ponta curta à qual não acho que o mercado esteja acostumado”, disse Smith, da Vanguard. “Isso cria um incentivo para que um fundo de money market fique mais curto e tente exigir um prêmio de risco maior.”
Fonte: Reuters
Traduzido via Claude