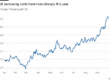
Os resgates voltaram a ganhar força nos fundos de infraestrutura em setembro, ao mesmo tempo em que os prêmios de risco das debêntures incentivadas subiram de forma disseminada no mercado secundário. Relatório do BTG Pactual mostra que, até o dia 21, em uma amostra de cerca de 1,9 mil fundos de infraestrutura, a captação líquida estava negativa em R$ 4 bilhões no mês, equivalente a 1,2% do patrimônio líquido.
Em agosto, os resgates haviam desacelerado para R$ 1 bilhão, ou 0,4% do patrimônio. Setembro caminha, assim, para ser o sexto mês seguido de retiradas, conforme a análise da área de pesquisa do banco. No ano, as saídas já chegam a R$ 19 bilhões, equivalentes a 6,4% do patrimônio.
O movimento ocorre depois de uma aparente trégua em agosto também nos fundos tradicionais de crédito privado. Após seis meses consecutivos de saídas, uma amostra de cerca de 550 fundos acompanhada pelo BTG havia recebido R$ 6 bilhões líquidos naquele mês.
A reversão, porém, não se sustentou: até 21 de setembro, os resgates já somavam R$ 4 bilhões, ou 0,2% do patrimônio, conforme o relatório. No acumulado do ano, as retiradas chegam a R$ 89 bilhões, equivalentes a 4,3% do patrimônio, e alcançam R$ 121 bilhões nos últimos 12 meses.
A retomada dos resgates coincide com uma alta dos spreads no mercado de debêntures, mas o movimento tem características bastante diferentes entre os papéis tradicionais e os incentivados. Nas debêntures tradicionais indexadas ao CDI, o spread médio do índice IDA-DI, da Anbima, subiu 5 pontos centesimais entre o fim de agosto e 24 de setembro, para CDI mais 1,40%. Os ativos com classificação AAA tiveram aumento de apenas 2 pontos.
“No ano, a análise por rating evidencia bem a fuga para ativos de qualidade: os papéis AAA apresentam fechamento acumulado de 8 pontos centesimais, enquanto os ativos AA+ apresentam abertura de 10 pontos, e aqueles com rating inferior a AA+, de 36”, diz o texto.
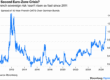
Nas debêntures de infraestrutura, a correção foi espalhada. Em setembro, 94% dos ativos que compõem o IDA-IPCA Infra, também da Anbima, registraram alta dos spreads. O prêmio de risco médio do índice aumentou 23 pontos no mês, para 59 pontos acima das NTN-Bs, o maior nível em dois anos. No acumulado de 2026, o aumento chega a 55 pontos.
O relatório do BTG chama a atenção para a interação entre os dois movimentos. Com os fundos de infraestrutura enfrentando resgates, a questão, segundo o relatório, é se a alta dos spreads e a pressão de venda de ativos para atender aos saques vão persistir.
Os dados de estoque mostram, ao mesmo tempo, um crescimento mais forte dos instrumentos bancários. O volume desses papéis chegou a R$ 5,5 trilhões no fim de agosto, alta de 8,8% no ano, enquanto o estoque de crédito privado alcançou R$ 2,1 trilhões, com expansão de 6,1%.
Os CDBs avançaram 12,1% no ano, para R$ 3,2 trilhões, e as letras financeiras cresceram 10%, para R$ 1,1 trilhão. Já LCIs, LCAs e LIGs somavam R$ 1,2 trilhão, praticamente estáveis em relação ao fim de 2025.
Para o BTG, a expansão mais forte dos instrumentos bancários, combinada aos resgates dos fundos de crédito e ao aumento da aplicação em títulos públicos, indica uma preferência dos investidores por ativos de menor risco.
Nos segmentos de alta renda e varejo, o saldo aplicado diretamente em títulos públicos cresceu 39% no ano até julho, para R$ 366 bilhões. Já a participação da aplicação direta em debêntures, CRIs e CRAs recuou de 4,5% do patrimônio em dezembro para 4,2% em julho.
O movimento ocorre em meio também à desaceleração das emissões de crédito privado. O volume emitido caiu 10,4% nos primeiros oito meses do ano, para R$ 372 bilhões. A retração foi particularmente forte nos instrumentos incentivados — debêntures, CRIs e CRAs —, cujas emissões caíram 28,7%, para R$ 107 bilhões.
Somente em agosto, as emissões de debêntures incentivadas ficaram em R$ 1 bilhão, o menor volume dos últimos três anos. Os FIDCs foram a exceção, com crescimento de 41% das emissões no ano, para R$ 74 bilhões.
Fonte: Valor Econômico