Destaques de hoje:
- A ata do FOMC revela um Fed unido no tom hawkish [favorável a juros mais altos];
- Os títulos franceses devolveram quase todos os ganhos do início da semana;
- Os yields [rendimentos] dos Treasuries de 10 anos atingiram 5,36%, mas fecharam em 5,28%;
- Os custos de frete marítimo de petróleo explodiram;
- E MAIS: Façam suas apostas para o Nobel de literatura (Anne Carson é a favorita nos mercados de previsão).
A temporada de resultados está quase aí
Um momento da verdade se aproxima. Resumindo o que esta newsletter tem dito mais ou menos todos os dias há um mês: os yields dos títulos estão subindo rapidamente, mas isso não está prejudicando o mercado de ações porque os lucros são genuinamente impressionantes. Desde que o crescimento continue avançando, estamos bem. Caso contrário…
A preocupação, naturalmente, é o que acontece se ele fraquejar. Estamos prestes a receber nosso próximo boletim, quando a temporada de resultados do terceiro trimestre começar na terça-feira, com a divulgação dos grandes bancos. O segundo trimestre registrou crescimento recorde de 33% na comparação anual, sem precedentes exceto em períodos em que as empresas se recuperavam de quedas efetivas.
O crescimento dos lucros tende a se mover em ciclos, mas o que está acontecendo atualmente se destaca. Esta é a variação anual móvel do lucro por ação dos últimos 12 meses:
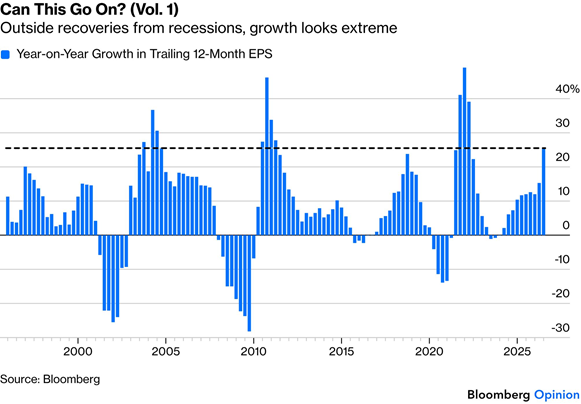
Isso não acontece fora de grandes recuperações. Se olharmos para o desempenho de cada trimestre em comparação com o mesmo período do ano anterior, conforme medido pela função Graph Fundamentals da Bloomberg, este boom mais recente é ainda mais pronunciado:
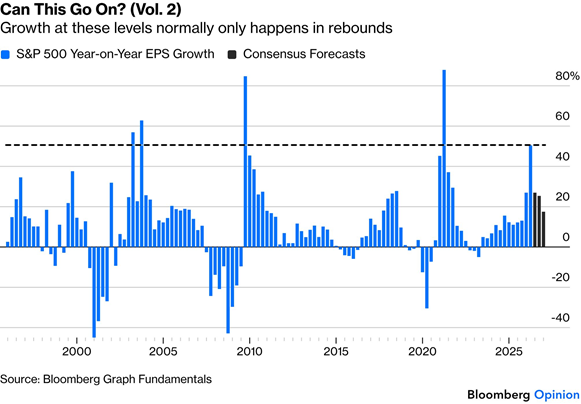
E, ainda assim, a expectativa (quase certamente correta) é que isso continue no terceiro trimestre. Isto é de Bankim Chadha, do Deutsche Bank AG:
Vemos o crescimento dos lucros se sustentando em níveis recordes no 3º tri (34%). O consenso (27%), em contraste, espera uma desaceleração ampla, preparando o terreno para mais um trimestre de surpresas positivas acima da média.
Ben Snider, do Goldman Sachs, também espera que a maioria das empresas supere as expectativas (como quase sempre ocorre, dada a habilidade dos departamentos de relações com investidores em fixar uma barra que conseguem superar). Como o Points of Return tem dito com frequência, isso está concentrado em poucas empresas:
As estimativas dos analistas mostram os beneficiários dos gastos com infraestrutura de IA respondendo por mais de 50% do crescimento do LPA do S&P 500 neste trimestre, junto com um crescimento de 116% no capex dos hyperscalers [grandes provedores de computação em nuvem].
A BCA Research oferece este gráfico do crescimento do LPA dos últimos 12 meses por setor para demonstrar o quanto se deve à IA. Isso é particularmente verdadeiro fora dos EUA:
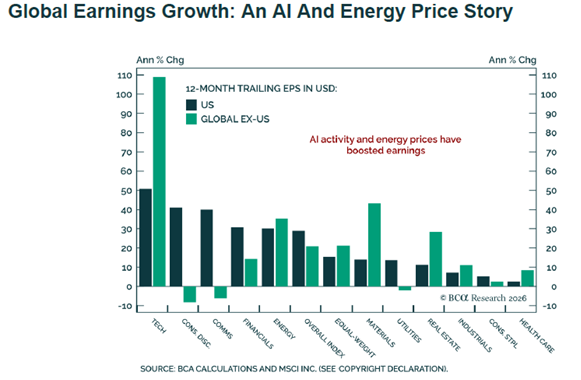
A alta dos preços da energia, que tem impacto positivo imediato sobre os lucros das petroleiras e um efeito negativo mais lento e difuso sobre todos os demais, também ajudou a fazer este ciclo parecer tão bom.
Portanto, a IA pode explicar por que desta vez é tão diferente. O ChatGPT chegou oito meses após o início de um ciclo de aperto monetário do Federal Reserve e frustrou o que, de outra forma, provavelmente teria sido uma recessão de lucros. Desde então, como todos sabemos, os ganhos têm sido notáveis. Mas, mesmo que reconheçamos que muito depende da IA, as coisas são tão boas quanto parecem?
A equipe de estratégia de ações da Societe Generale SA está cautelosa por vários motivos. Primeiro, em meio à crescente concentração, a ponderação por valor de mercado pode “distorcer o sinal” – quando empresas com taxas de crescimento mais altas têm desempenho superior, suas projeções de lucro passam a representar uma parcela maior do total. Segundo, há efeitos de base após grandes quedas que podem exagerar o crescimento.
Além disso, há um problema de imediatismo. Os analistas geralmente têm premissas de longo prazo para o mercado de capitais, mas não publicam projeções de lucro de cinco anos nem as enviam a agregadores. Segundo a SocGen, não há tais previsões para 150 componentes do STOXX 600, de modo que não existe um verdadeiro consenso.
Expectativas elevadas de crescimento de LPA de longo prazo historicamente têm sido um sinal de alerta. O desempenho do STOXX 600 mostra uma relação inversa entre as expectativas de crescimento de LPA de longo prazo e os retornos dos 12 meses seguintes. Expectativas baixas, frequentemente observadas durante crises, tendem a preceder retornos fortes, enquanto expectativas altas tendem a preceder retornos negativos. Isso sugere que a série se comporta mais como um indicador contrário do que como um sinal confiável de lucros.
Apesar de toda a angústia sobre os riscos envolvidos na IA, a tendência inata de extrapolar para o futuro os retornos obtidos até agora permanece.
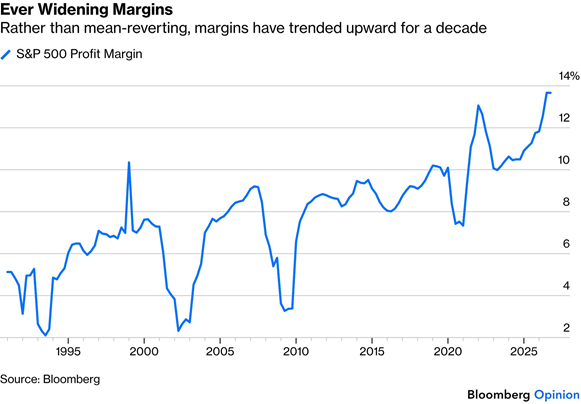
Uma questão mais ampla fica mais clara se olharmos para o longo prazo. Ao longo do século XX, as margens de lucro eram consideradas uma das séries com reversão à média mais pura da economia. Puxadas pelas forças opostas do trabalho e do capital, elas oscilavam. Até agora neste século, porém, as margens não fizeram outra coisa senão subir:
Medidos alternativamente pelas National Income and Product Accounts [Contas Nacionais de Renda e Produto], parte do cálculo do PIB, os lucros estão atualmente ocupando uma fatia maior da economia do que até mesmo às vésperas do Grande Crash de 1929:
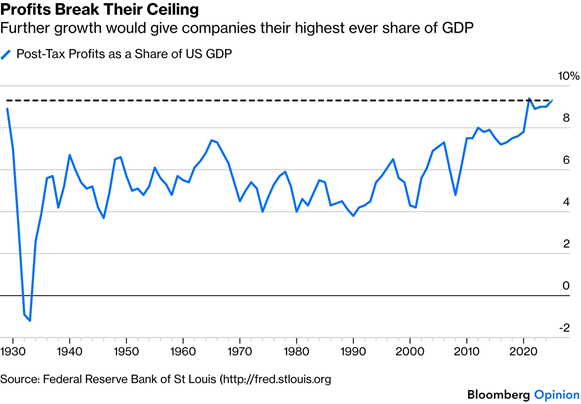
A série é divulgada com defasagem, então podemos supor que a participação dos lucros nessa base já esteja confortavelmente em um recorde. É prudente perguntar se isso pode de fato ser sustentado. Sendo a gestão de resultados corporativos o que é, um crescimento expressivo está garantido, mas, com tanto em jogo nos números do terceiro trimestre, eles podem não ser suficientes para manter o rali das ações.
O paradoxo do consumidor
A pouco mais de um mês das eleições de meio de mandato nos EUA, o custo de vida [affordability] é um ponto de tensão política como nunca. Há muitas justificativas para isso: os preços do diesel e da gasolina subiram pelo menos 50% neste ano e a taxa do financiamento imobiliário de 30 anos disparou para 7,38%, a mais alta desde que o presidente Donald Trump voltou ao cargo. A retomada das altas de juros pelo Fed reforça a sensação de urgência. Ao menos no curto prazo, os consumidores parecem convencidos de que a inflação vai piorar antes de melhorar. A mais recente pesquisa do Fed de Nova York sobre expectativas de inflação para um ano disparou para 3,9%, a máxima em três anos:
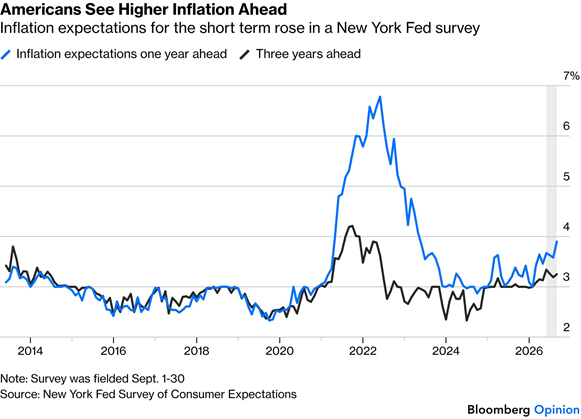
As estimativas para três anos à frente permanecem relativamente calmas, mas os números de prazo mais curto ainda sugerem o tipo de psicologia inflacionária que um banco central não pode ignorar. O pessimismo também aparece no recente índice de Confiança do Consumidor do Conference Board, que despencou para a mínima em 12 anos em meio à alta dos preços dos combustíveis, ao maior custo do crédito e a preocupações com contratações.
A atividade efetiva de consumo conta uma história diferente. Os dados mais recentes de vendas no varejo saltaram o máximo desde março e permanecem acima do nível do início do ano:
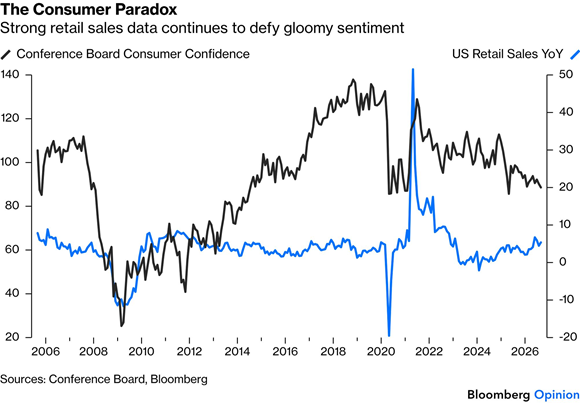
A pesquisa do Fed de Nova York resolve em parte esse enigma, com os entrevistados vendo menor probabilidade de perder o emprego e maiores chances de pedir demissão voluntariamente. A divergência crescente entre o consumo e o sentimento sinaliza algo sinistro? O economista-chefe para os EUA da Oxford Economics, Michael Pearce, argumenta que as medidas amplas podem estar ocultando o fato de que as famílias que impulsionam boa parte dos gastos estão mais confiantes:
Cerca de 40% do consumo é feito por 20% das famílias, mas os dados de sentimento do consumidor que você está olhando são ponderados pela população, e não pelos gastos. Quanto maior a renda, melhor a confiança está se sustentando.
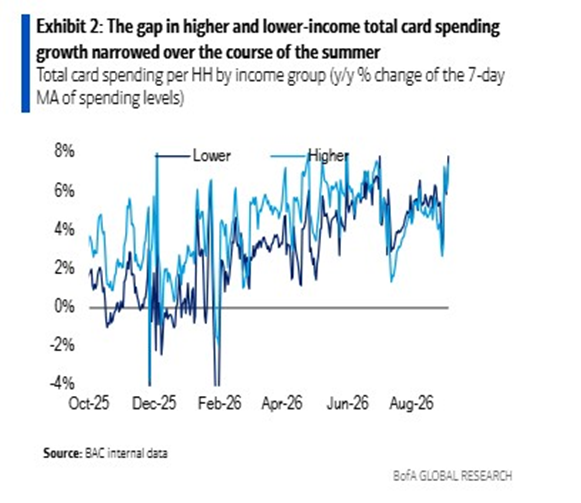
Shruti Mishra, do Bank of America, diz que os dados proprietários do banco mostram que os gastos estão crescendo de forma menos “em K” [com divergência entre faixas de renda]. Após a eleição de 2024, as famílias de renda mais alta tiveram desempenho superior, pois os ganhos de patrimônio se concentraram majoritariamente nelas, enquanto as pessoas de renda mais baixa enfrentaram custos mais altos de moradia, alimentação, energia e crédito. Essa diferença diminuiu de forma significativa nos últimos meses:
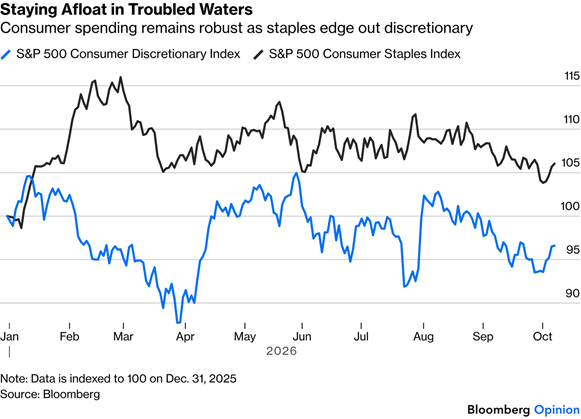
Além disso, os subíndices do S&P 500 de ações de consumo básico e de consumo discricionário resistiram neste ano. As ações de consumo discricionário reduziram as perdas do primeiro trimestre, enquanto as de consumo básico sobem 6%:
Os consumidores ainda não estão fora de perigo. Cerca de 42% dos entrevistados do Fed de Nova York disseram que sua situação está pior do que há um ano, contra 18% que disseram ter melhorado. Mishra alerta que custos de energia mais altos podem reverter a recente convergência no crescimento dos gastos e, eventualmente, ser repassados à inflação de alimentos.
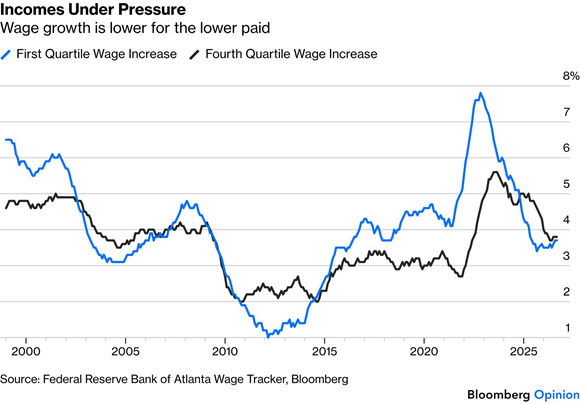
O crescimento salarial continua anêmico, particularmente para os de menor remuneração. Segundo o wage tracker [monitor de salários] do Fed de Atlanta, as pessoas no quartil inferior (os 25% da população com menor remuneração) estão recebendo reajustes salariais menores do que as do quartil superior, e isso já ocorre há quase dois anos – uma situação incomum:
À medida que as eleições de meio de mandato se aproximam, os consumidores americanos parecem cada vez mais fixados no custo de vida. Isso é compreensível.
— Richard Abbey
Percepção, realidade e inflação
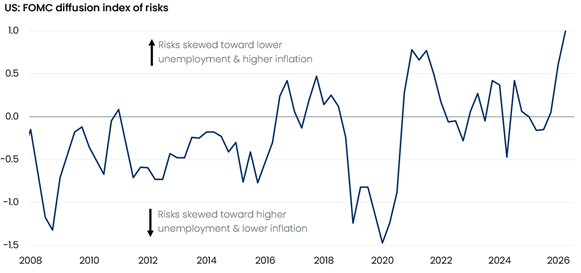
A ata da reunião do Federal Open Market Committee do mês passado, que votou por unanimidade pela alta dos juros, já está disponível. Não surpreende que revele pouca divergência. Mas o índice de difusão regular da Oxford Economics, baseado nas palavras do documento, sugere que os banqueiros centrais agora veem os riscos mais inclinados para a inflação (e para um desemprego menor) do que em qualquer momento desde que o estudo foi iniciado, em 2008. Considerando que a inflação era quase três vezes o nível atual em 2022, isso é surpreendente:
O pânico de Wall Street com altas iminentes de juros está diminuindo, mas mais uma alta neste ano ainda é considerada quase certa (96,4%, segundo a função World Interest Rate Probability da Bloomberg). A ata evita citar nomes ou dar números precisos, mas sugere que isso está correto. As passagens-chave são:
“Vários participantes consideraram necessária uma trajetória mais alta para o intervalo-alvo com base em seus cenários modais [cenário-base], e não por razões de gestão de risco.”
“Diversos participantes afirmaram considerar a taxa de política monetária atual como não restritiva ou apenas levemente restritiva.”
“A maioria dos participantes avaliou que outra alta no intervalo-alvo da taxa dos fed funds provavelmente seria apropriada até o fim do ano.”
Quase certamente há mais uma alta por vir neste ano. Depois disso, o Fed quer alguma margem de manobra.
Fonte: Bloomberg
Traduzido via Claude