Imagine que sua IA pessoal tem acesso a todas as suas finanças. Com um movimento de pulso, ela coloca seus saldos de caixa ociosos para render, toma decisões de investimento e negocia a melhor hipoteca [financiamento imobiliário] para você.
“Claude, encontre o empréstimo de US$ 500 mil mais barato e faça meu refinanciamento nele.”
Levadas longe o suficiente, as implicações ficam bastante desconfortáveis. O que acontece quando milhões de agentes movimentam continuamente depósitos em direção a quem paga mais? Os bancos poderiam perder o funding barato do qual dependem? Uma corrida bancária agêntica está a caminho?
Com agentes voltados ao consumidor chegando ao mainstream, o que teria soado como a premissa de um filme de ficção científica de Hollywood alguns anos atrás não parece tão improvável hoje.
Nosso sistema financeiro não foi projetado para esse futuro. Ele é lento, fragmentado e controlado por camadas de intermediários, autoridades legais e processos de KYC [Know Your Customer — verificação de identidade do cliente]. Foi construído por humanos, para humanos.
Os muros que protegem nossos sistemas financeiros de nós mesmos os protegeram, até agora, da interferência agêntica. Como apontamos em Agentic Reality, o software de consumo está, de certa forma, mais imediatamente exposto à disrupção agêntica. Agentes já conseguem navegar por sites, aplicativos e, se permitirmos, por nossos telefones e dispositivos. Softwares que antes exigiam que um humano buscasse, comparasse, clicasse e transacionasse agora podem ser operados por software agêntico.
O mundo arcaico das finanças é diferente — compreensivelmente. Ainda assim, estamos começando a ver sinais de uma rachadura.
Estamos avançando rapidamente em direção a um mundo em que informações e recursos se tornam cada vez mais legíveis por máquinas, programáveis e transferíveis. Essa lógica não se limita a dados de consumidores, mas se aplica a dinheiro, largura de banda, capacidade computacional e, eventualmente, aos próprios ativos financeiros.
Agentes de IA se movem de forma programática, 24/7, entre aplicativos, e é apenas lógico que o dinheiro e os ativos financeiros eventualmente também o façam.
De modo geral, há realmente apenas duas maneiras de isso acontecer. Ou nossas instituições financeiras existentes voltadas ao consumidor se reconstroem em torno de padrões mais abertos e programáveis, ou acabam sendo disruptadas por um novo sistema que o faça.
Isso nos traz de volta a uma indústria que, durante a maior parte da última década, pareceu uma solução em busca de um problema:
Cripto.
A indústria de blockchain passou quinze anos construindo algo que parece surpreendentemente útil em um mundo agêntico: uma infraestrutura financeira sempre ativa e programável, onde ativos, propriedade e liquidação podem coexistir.
Até recentemente, era uma tecnologia com propósito limitado. Agentes não existiam, e os humanos ficavam às voltas com seed phrases, permissões de carteira, bridges e gas fees [taxas de transação na rede], apenas para serem recompensados com a possibilidade de comprar a mais recente memecoin com tema de Shiba Inu. Enquanto isso, ações, treasuries, crédito, commodities e outros ativos financeiros que as pessoas realmente querem ter permaneciam dentro do sistema financeiro tradicional.
Ambas as coisas estão mudando agora.
Ativos financeiros estão sendo tokenizados e levados para onchain. Os mundos das finanças tradicionais e do cripto estão se fundindo. Enquanto isso, os agentes fornecem uma nova classe de usuários que não se importa com a péssima UX de um block explorer.
Os blockchains finalmente encontraram sua raison d’être.
Correndo o risco de ser aquele cara por um momento: já vimos esse filme antes. Você sabe o que são HTTPS, TCP e IP (talvez), ou como funcionam (provavelmente não)? A menos que você seja um nerd das antigas, não deveria precisar saber. A internet não alcançou bilhões de pessoas porque elas aprenderam protocolos de rede. A infraestrutura subjacente acabou sendo abstraída pelos navegadores, até que as pessoas pararam de pensar na tecnologia.
Não seria também irônico se a indústria que viabilizou tanta destruição de capital, e que a maioria dos investidores “sérios” descartou, acabasse sendo o berço de uma tecnologia que realmente importa? E o vale cíclico convergente do qual esses ativos estão emergindo agora não implicaria um ponto de partida atraente para os investidores?
Isso me deixou pensando… se estivermos certos, a pergunta relevante para qualquer investidor não é simplesmente se mais ativos serão tokenizados. É onde a economia [os ganhos econômicos] se acumula.
Em vez de especular, senti o impulso que atinge qualquer investidor temático à beira de uma grande ideia: investigar. Então baixei a Coinbase Wallet, carreguei US$ 1.000 e fui para onde pouquíssimos investidores voltam com ROI positivo: as trincheiras onchain.
Esperando sofrer um rug pull [golpe em que os desenvolvedores abandonam o projeto e levam os recursos], fiquei surpreso com o que encontrei.
Descobri que, enquanto a maioria dos investidores (incluindo nós, da Citrini Research) estava ocupada discutindo GPUs e gargalos de memória, um ecossistema de aplicações financeiras foi sendo construído lentamente e, em muitos aspectos, se assemelha às TradFi [finanças tradicionais] existentes. Um mundo que vai muito além dos típicos esquemas de enriquecimento rápido: de treasuries, ações e opções tokenizadas a dívida programável, empréstimos, pagamentos, protocolos de yield e aplicações financeiras inteiras que simplesmente não existiam há alguns anos.
Eis o que encontrei, como isso mudou nossa visão sobre cripto e, talvez mais importante, o trade.
O Momento Que o Cripto Esperava
Durante a última década, teria sido fácil descartar o cripto como uma tecnologia que nunca cumpriu totalmente sua promessa. Se você fosse mais direto, poderia até apontar falhas como a FTX e argumentar que ele foi destrutivo para muita gente.
O problema sempre foi que as Finanças Descentralizadas (DeFi) e Wall Street viviam em universos separados, com seus próprios conjuntos de ativos, primitivas e infraestrutura. A tecnologia DeFi era interessante, mas, se é usada apenas para apostar em memecoins e movimentar dólares, qual é o sentido?
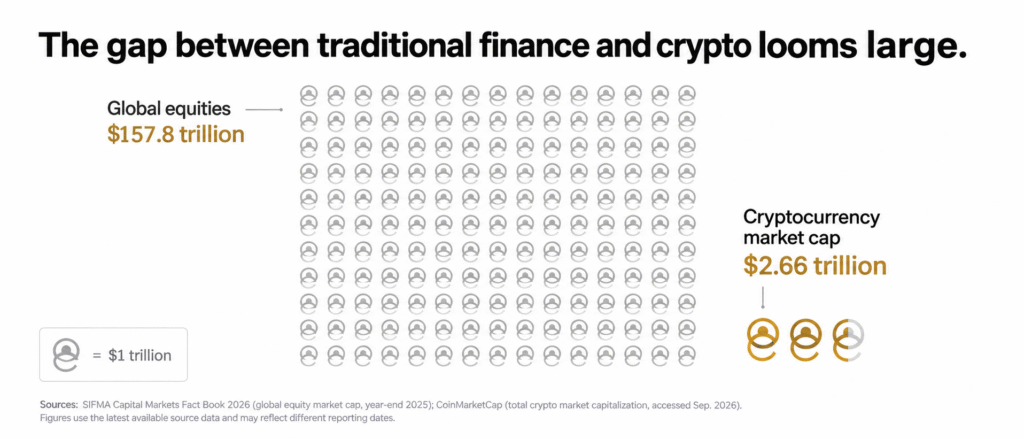
Real World Assets (RWAs) [ativos do mundo real] tokenizados são o produto de pegar qualquer ativo, seja ouro, ações da NVIDIA, treasuries americanos ou dívida, e torná-lo disponível globalmente, 24/7, no blockchain. A promessa é que qualquer ativo pode ser tokenizado e a formação de preços pode ocorrer fora do sistema financeiro tradicional.
Pode não ter chegado às manchetes de primeira página, mas houve um gotejamento lento de avanços e uma mudança silenciosa em direção à aceitação regulatória que vem acontecendo há anos.
Mas a primeira percepção do tipo “ah, m*rda” para muitos aconteceu quando o conflito no Irã escalou durante um fim de semana em março, e a Hyperliquid se tornou uma das únicas venues líquidas onde os traders conseguiam precificar o petróleo bruto.
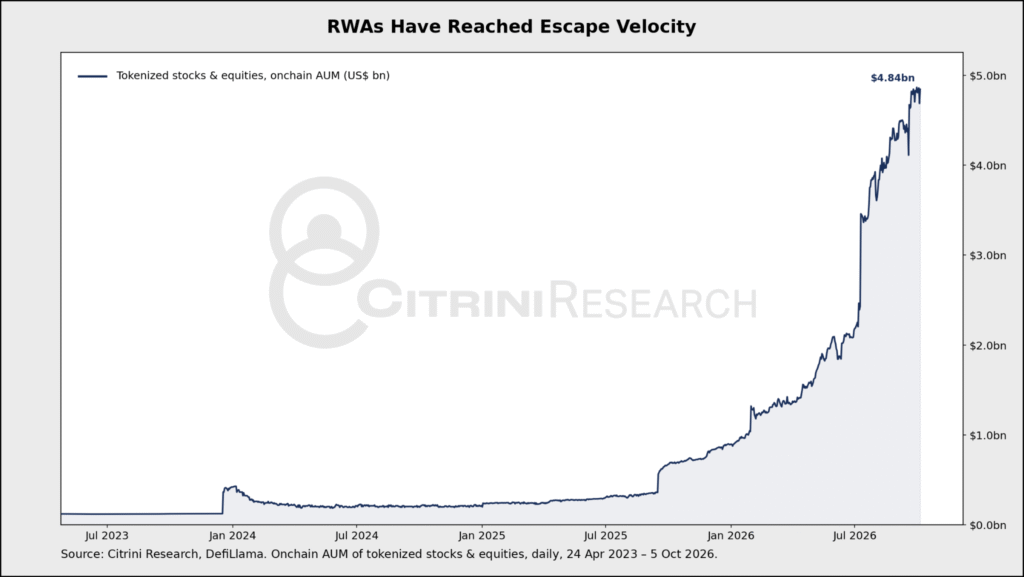
Desde então, a adoção de RWAs realmente engatou uma marcha mais alta. Vimos movimentos massivos começarem a acontecer em todo o cripto no último mês, marcando o que parece ser um ponto de inflexão.
Então, o que está acontecendo?
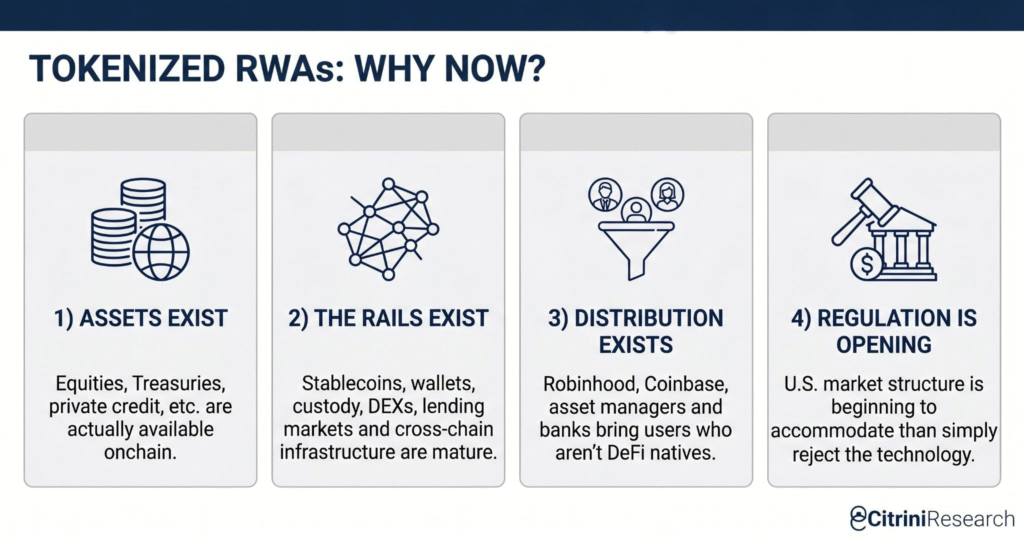
Primeiro, as ações tokenizadas se tornaram componíveis [interoperáveis entre aplicações] e existem fora da venue emissora. Isso significa que, diferentemente da Hyperliquid, os ativos podem se mover entre apps e trilhos que antes só funcionavam para stablecoins e ativos cripto nativos. A Robinhood Chain (HOOD US) foi a primeira a abrir as comportas com os “Stock Tokens”. Isso virou uma bola de neve para mais chains, levando a um aumento massivo de atividade.
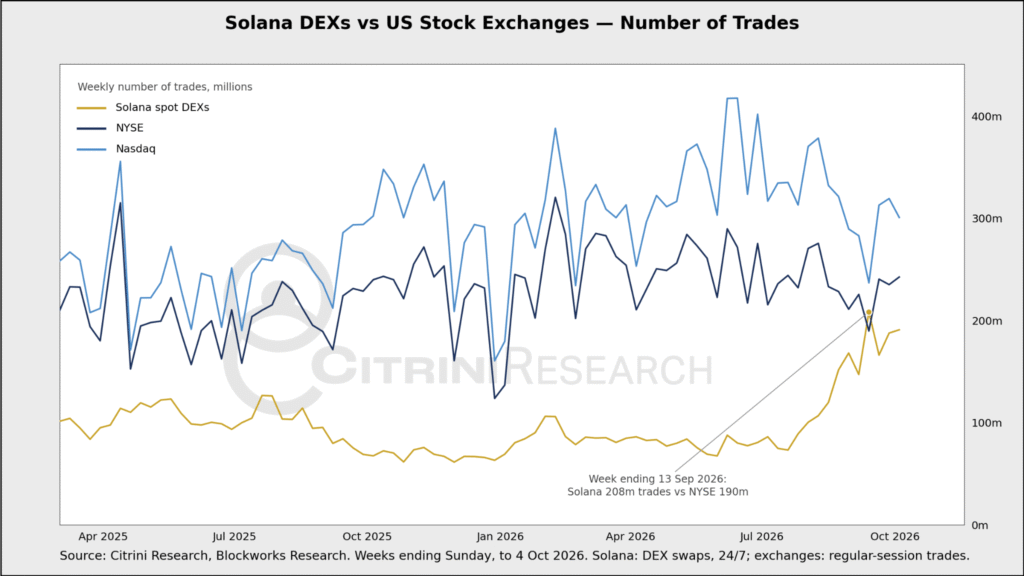
Para dimensionar a escala… Em setembro, a Solana processou temporariamente mais negociações do que a NYSE… e, embora a maior parte dessa atividade seja certamente de bots, pares de memes e outras bobagens, isso ainda diz bastante sobre a tração que o tema está ganhando.
Segundo, os reguladores estão levando os ativos tokenizados de um experimento offshore em direção a uma estrutura de mercado regulada nos EUA. Dois dias depois de o CLARITY Act não passar no Senado, a SEC emitiu uma isenção de inovação para a negociação de ações tokenizadas. Enquanto isso, os perps [contratos futuros perpétuos] de ações americanas são os próximos, com o produto proposto pela Coinbase agora listado pela CFTC como “aprovação pendente”.
Fonte: Reuters
Com o bastião das TradFi, o Bloomberg Terminal, listando perps e tokens da Hyperliquid em WSL HYPE <GO>, há pouca dúvida sobre a direção do movimento.
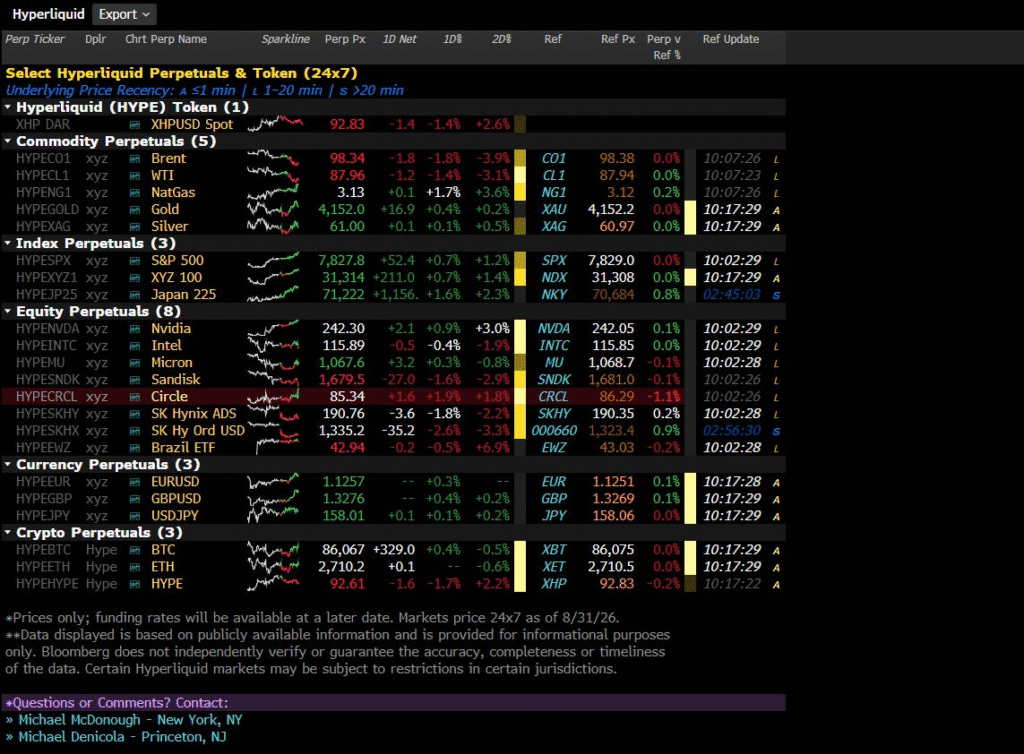
Fonte: Bloomberg
Pela primeira vez, temos um ambiente em que tanto instituições quanto indivíduos podem, e estão dispostos a, interagir com uma infinidade de RWAs.
Está claro para nós que a legislação está sendo montada com ou sem um grande projeto de lei, e a pergunta para os investidores deveria mudar de “a tokenização será legal?” para “quem captura a economia quando esses produtos eventualmente entrarem nos EUA?”
Mas, antes de chegarmos lá, vamos dar um rápido passo atrás e responder… Por que ativos chegando ao onchain importam, em primeiro lugar?…
Fonte: Citrini Research
Traduzido via Claude