- Yields mais altos dos Treasuries [títulos do Tesouro dos EUA] tornam os títulos mais atraentes para as carteiras, mas se os investidores devem aumentar suas alocações em títulos depende de seus horizontes de tempo.
- As ações ainda parecem mais atraentes do que os títulos nos próximos meses, segundo a Goldman Sachs Research. O forte crescimento dos lucros pode oferecer um amortecedor contra a alta dos yields dos títulos.
- Uma carteira 60/40, com 60% em ações e 40% em títulos, pode oferecer uma relação risco-retorno melhor em horizontes de tempo mais longos, embora os investidores ainda devam considerar diversificar essas carteiras com, por exemplo, ativos alternativos.
À medida que os yields dos Treasuries sobem para os níveis mais altos em décadas, os títulos estão se tornando um investimento melhor para as carteiras? “Claramente, os títulos parecem mais atraentes à primeira vista”, diz Christian Mueller-Glissmann, head de Asset Allocation da Goldman Sachs Research. “O desafio, é claro, é que isso depende muito do seu horizonte de investimento.”
No curto prazo, títulos de duration mais longa podem tornar as carteiras mais arriscadas e podem não oferecer um hedge confiável quando os investidores evitam risco. No entanto, aumentar as alocações em títulos pode fazer mais sentido para investidores com horizontes de tempo mais longos, segundo a Goldman Sachs Research.
Os investidores devem alocar mais em títulos em suas carteiras?
Mueller-Glissmann aponta quatro fatores-chave a considerar ao alocar ativos em uma carteira: o retorno relativo dos ativos, seu risco relativo, seu benefício de correlação e seu retorno em relação ao caixa.
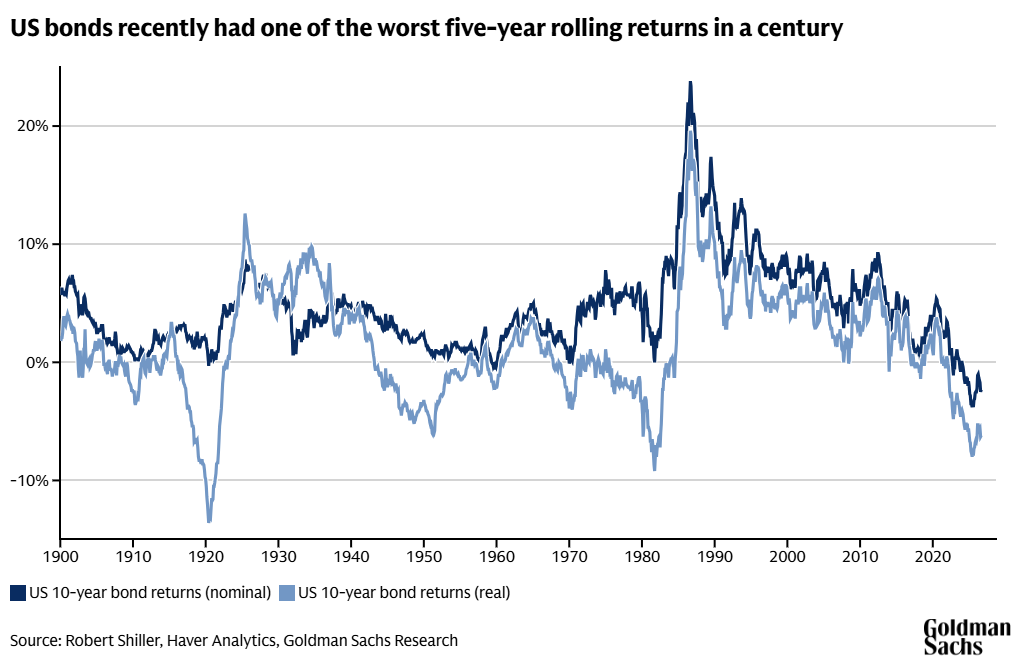
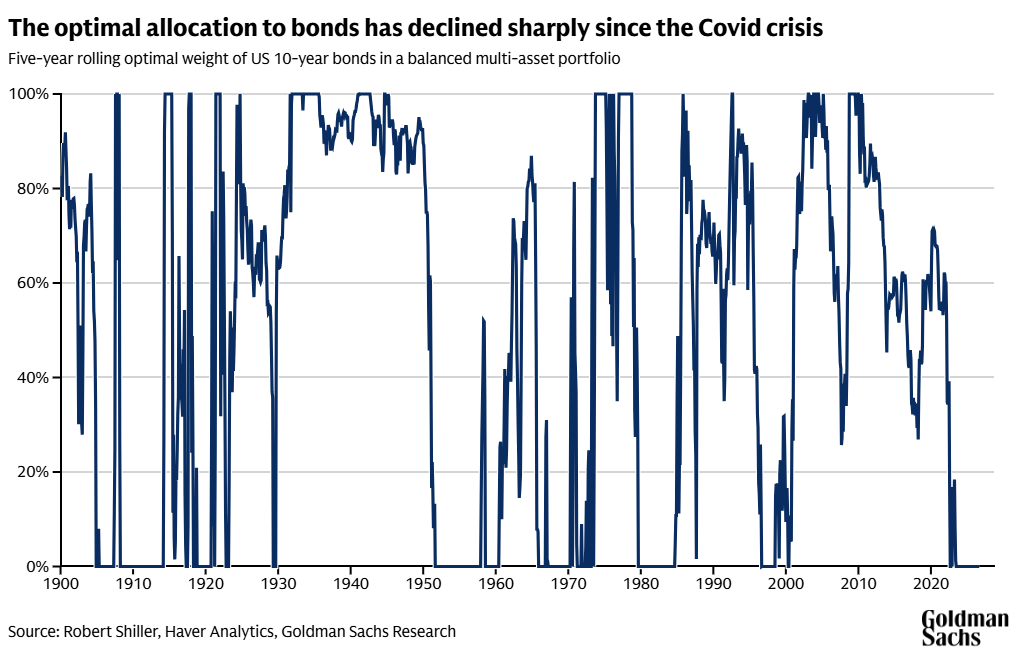
O retorno relativo dos títulos em comparação com outros ativos está se tornando mais complexo, já que há espaço para que as taxas de juros subam ainda mais, diz ele. O cenário-base da Goldman Sachs Research, por sua vez, é de que o retorno relativo das ações nos próximos meses será impulsionado pelo crescimento dos lucros. A alocação ótima em títulos nos últimos cinco anos ficou próxima de 0%, já que esses papéis registraram um dos piores retornos em janelas móveis de cinco anos em um século, enquanto as ações tiveram forte desempenho.
“As ações, em muitos lugares, ainda conseguem amortecer yields de títulos mais altos por causa do crescimento muito forte dos lucros”, diz Mueller-Glissmann. “Esse forte crescimento dos lucros funciona um pouco como um amortecedor para yields de títulos mais altos.”
As empresas começam a divulgar os resultados do terceiro trimestre neste mês, e as ações têm potencial para surpreender positivamente. “O setor de tecnologia e o tema de inteligência artificial ainda estão entregando um momentum de lucros muito forte, e esperamos que isso continue”, diz ele.
À medida que as empresas de tecnologia lançam novos produtos e serviços usando IA, isso cria potencial para novas receitas e monetização, diz Mueller-Glissmann. Ao mesmo tempo, uma queda nos yields dos títulos provavelmente impulsionaria tanto as ações quanto os investimentos em títulos.
“Juntando tudo, o retorno relativo nos parece melhor nas ações”, diz ele.
Em certa medida, o risco relativo dos títulos melhorou, porque yields mais altos oferecem mais carry [ganho pelo rendimento corrente do ativo], o que pode ajudar a amortecer a carteira contra quedas. Mesmo assim, o risco relativo dos títulos continua elevado em meio às tensões no Oriente Médio e à incerteza sobre inflação e política monetária. Alguns emissores soberanos na Europa também estão sob pressão, com a alta dos yields dos títulos dos governos da França e da Itália em relação aos da Alemanha.
“Isso está criando um perfil mais arriscado para os títulos, com parte dessa volatilidade vindo pelas moedas”, diz ele. A volatilidade nos papéis de renda fixa europeus e no câmbio pode ser um “golpe duplo” para os investidores. Isso também pode gerar demanda por portos relativamente seguros, como Treasuries, bunds [títulos do governo alemão] e gilts [títulos do governo britânico], já que esses papéis podem se beneficiar das crescentes preocupações com alguns títulos de governos europeus.
A correlação recente entre títulos e ações não tem favorecido os ativos de renda fixa, diz Mueller-Glissmann. Ele observa que as correlações entre ações e títulos têm sido positivas, com os dois ativos, em muitos casos, subindo ou caindo juntos. A volatilidade nos preços de energia e a política hawkish dos bancos centrais estão empurrando os yields para cima e, ao mesmo tempo, pesando sobre as ações. Os retornos das ações têm sido relativamente estáveis em muitos mercados, mas Mueller-Glissmann observa que as partes do mercado acionário sensíveis aos juros, como empresas menores e companhias de real estate e infraestrutura, poderiam se beneficiar de um alívio nos juros, especialmente se as preocupações com o crescimento aumentarem.
“No médio prazo, se houver uma normalização contínua da inflação, poderemos ver as correlações entre ações e títulos começarem a ficar mais negativas”, diz ele. “No curto prazo, é mais complexo por causa das tensões no Oriente Médio, dos bancos centrais hawkish e do boom de capex em IA. No entanto, um aperto excessivo das condições financeiras poderia, eventualmente, pesar sobre o sentimento em relação ao crescimento, potencialmente desacelerando o sell-off dos títulos e levando a correlações mais negativas entre ações e títulos.”
O retorno esperado dos títulos em relação ao caixa não é necessariamente atraente, segundo a Goldman Sachs Research. Provavelmente há mais valor na dívida soberana de prazo curto a médio, porque é improvável que a política dos bancos centrais leve essas taxas de juros substancialmente para cima, e esses papéis rendem quase tanto quanto os títulos de prazo mais longo, diz Mueller-Glissmann.
A situação poderia ser muito diferente no prazo mais longo, porém. “Quanto mais longo o seu horizonte de investimento, mais você precisa pensar em uma alocação mais normal em títulos”, diz Mueller-Glissmann.
Os investidores devem montar uma carteira 60/40?
No longo prazo, o retorno relativo, o risco relativo, o benefício de correlação e o retorno em relação ao caixa dos títulos podem ser substancialmente melhores do que no curto prazo. A Goldman Sachs Research usa uma estrutura de cenários de longo prazo para prever a alocação ótima em títulos nos próximos cinco a 10 anos, com base em diferentes resultados macroeconômicos para crescimento do PIB, inflação e lucratividade corporativa.
“Quando você olha para o longuíssimo prazo desde a Segunda Guerra Mundial, em média, a alocação ótima em títulos foi, na verdade, de 40%”, diz Mueller-Glissmann. Isso está alinhado com uma típica carteira balanceada 60/40, com 60% em ações e 40% em títulos.
Ele observa que o yield do Treasury de 10 anos, de 5,3%, está acima da média de 4,7% dos últimos 250 anos. “Por essa perspectiva, não estamos em um ponto de partida ruim para investir em títulos no longo prazo”, diz Mueller-Glissmann. Embora as preocupações com a situação fiscal de muitos países tenham aumentado e a volatilidade da inflação tenha crescido, “os yields dos títulos de duration mais longa já estão refletindo um pouco esse risco”, diz ele.
Embora as perspectivas para a carteira 60/40 tenham melhorado para investidores de longo prazo, Mueller-Glissmann diz estar cético de que as condições voltem a ser tão favoráveis para a carteira balanceada tradicional quanto eram antes da pandemia de Covid. “É preciso trabalhar um pouco mais dentro das classes de ativos”, diz ele. Essas carteiras podem se beneficiar de alocações em ativos alternativos, como real assets [ativos reais], hedge funds e private equity, além de factor investing [investimento por fatores].
“Nosso mantra central para montar uma carteira para a próxima década é que você precisa ter exposição à inovação, proteção contra a inflação e melhor mitigação de risco”, diz Mueller-Glissmann.
Dentro das ações, isso aponta para favorecer ações de tecnologia e real assets, diz ele. Em títulos, há um argumento mais forte para títulos atrelados à inflação, como os Treasury Inflation-Protected Securities (TIPS), dado o grande aumento dos yields reais neste ano. O factor investing, como ações de baixa volatilidade e ações selecionadas de alto dividend yield, pode ajudar a reduzir o risco, porque essas tendem a ter correlação negativa com as ações de tecnologia. Os commodity trading advisors (CTAs) [gestores de estratégias sistemáticas em futuros], por sua vez, historicamente ofereceram proteção contra a inflação e alguma proteção em momentos de crise.
Fonte: Goldman Sachs
Traduzido via Claude