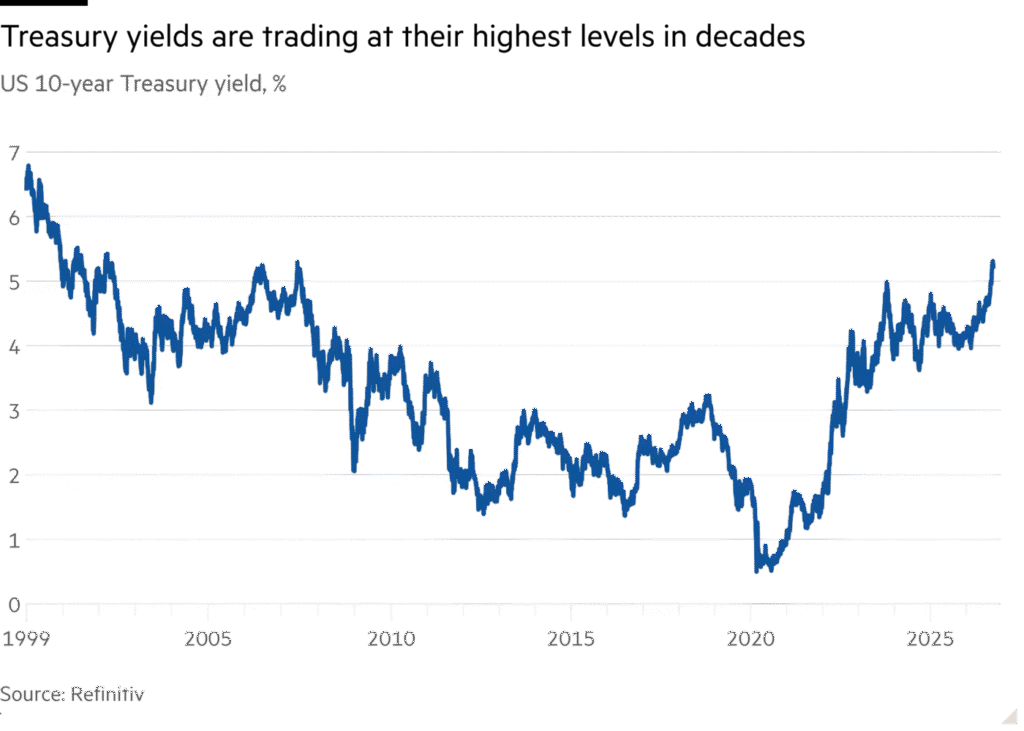
Os custos de captação de referência dos EUA correm o risco de atingir 6% pela primeira vez em 26 anos, à medida que os temores com os altos preços do petróleo, a inflação e a gigantesca dívida pública norte-americana agitam o mercado de títulos mais importante do mundo, alertou a Pimco.
Dan Ivascyn, chief investment officer da gigante de renda fixa Pimco, disse que uma nova alta acentuada nos yields dos Treasuries de 10 anos, a partir do nível atual de 5,29%, é “viável”, à medida que investidores como hedge funds são forçados a se desfazer de suas apostas perdedoras em títulos após semanas de vendas pesadas no mercado de US$ 32 trilhões.
“Isso é certamente possível, mesmo de uma perspectiva de trading de curto prazo, dado que parte da atividade que vimos nas últimas semanas está ligada a alguns fatores técnicos negativos, a alguma atividade de stop-out [encerramento forçado de posições ao atingir o limite de perda] dos platform hedge funds [hedge funds multigestores] e de outros investidores alavancados. Certamente é possível chegar lá”, disse Ivascyn ao FT.
As declarações de Ivascyn ecoam as de investidores que alertaram nas últimas semanas que um “ciclo vicioso” está se instalando no mercado de Treasuries, à medida que ondas de vendas levam os yields a níveis que induzem outros participantes do mercado, como os real estate investment trusts [REITs, fundos imobiliários], a vender títulos.
Os yields de 10 anos dos EUA, referência para trilhões de dólares em ativos no mundo, já são negociados em níveis vistos pela última vez na virada do milênio, com os investidores preocupados com a inflação alimentada pela guerra de Donald Trump contra o Irã, com uma enorme onda de endividamento das empresas de IA e com as expectativas de forte crescimento econômico. A inflação é tóxica para os títulos, que oferecem aos investidores fluxos de receita fixos.
A alta dos yields aumentou a pressão sobre as famílias norte-americanas a poucas semanas das cruciais eleições de meio de mandato, que vão decidir qual partido controla o Congresso. Dados de quinta-feira mostraram que as taxas de hipoteca nos EUA atingiram seu nível mais alto desde 2023, com a taxa fixa de 30 anos em média de 7,4% em 8 de outubro, alta de 0,12 ponto percentual em relação à semana anterior.
Ivascyn disse que uma nova alta nos yields dos Treasuries também poderia atingir ativos mais arriscados, como ações e títulos corporativos.
Se os yields dos Treasuries de 10 anos subirem para 5,5% ou mais, “você vai ver uma fraqueza considerável nos mercados de risco, tanto em crédito quanto em ações”, disse ele.
Embora os índices de ações dos EUA estejam perto de máximas recordes, já há sinais de que os yields elevados estão pesando sobre algumas empresas norte-americanas. Os custos de captação dos títulos das empresas com os ratings de crédito mais baixos atingiram neste mês seu nível mais alto desde maio de 2020, de 17%, impulsionados pela alta dos yields dos Treasuries e pela exigência dos investidores de maior compensação para emprestar a esse tipo de empresa.
Além do estresse nos segmentos arriscados dos mercados públicos, Ivascyn previu que yields mais altos dos Treasuries provocariam problemas “em câmera lenta” em partes dos mercados privados, incluindo o setor imobiliário comercial, onde há “muitas estruturas de capital ainda frágeis, fraqueza fundamental”.
Ivascyn observou que os yields elevados acabariam levando os investidores a deslocar uma parcela maior de suas carteiras para Treasuries, em busca de travar retornos altos. Ele disse que isso representaria um “fator limitante para o quanto os yields podem subir a partir daqui”.
Houve alguns sinais dessa tendência nos leilões de Treasuries nesta semana, com as emissões de 10 e de 30 anos atraindo, cada uma, uma demanda robusta dos investidores.
Além dos EUA, Ivascyn destacou a atratividade dos mercados de dívida no exterior. Embora a Pimco esteja “menos preocupada do que alguns [com] a capacidade dos EUA de manter esses déficits por um tempo”, disse ele, “o ótimo é que você não precisa possuir apenas dívida dos EUA”, citando como exemplos o “crédito de altíssima qualidade” da Austrália e o prêmio de yield do Reino Unido em relação aos EUA, apesar de “seus próprios desafios”.
Outros mercados, incluindo Canadá e Alemanha, especialmente em termos de dólares norte-americanos, ofereciam “yields muito atraentes e uma posição fiscal de partida melhor”, acrescentou.
Fonte: Financial Times
Traduzido via Claude