5 de outubro (Reuters) – O governo dos EUA está pagando mais para tomar empréstimos e está ficando sem formas fáceis de conter seus custos de captação.
Os yields [rendimentos] dos Treasuries de longo prazo estão próximos de suas máximas em duas décadas, e as causas não parecem temporárias. Washington está vendendo enormes quantidades de dívida para cobrir déficits que não estão diminuindo. A inflação tem demorado a arrefecer. E um boom de investimentos em IA está mantendo a economia forte o suficiente para que os juros não caiam, embora os setores imobiliário e automotivo estejam enfrentando dificuldades.
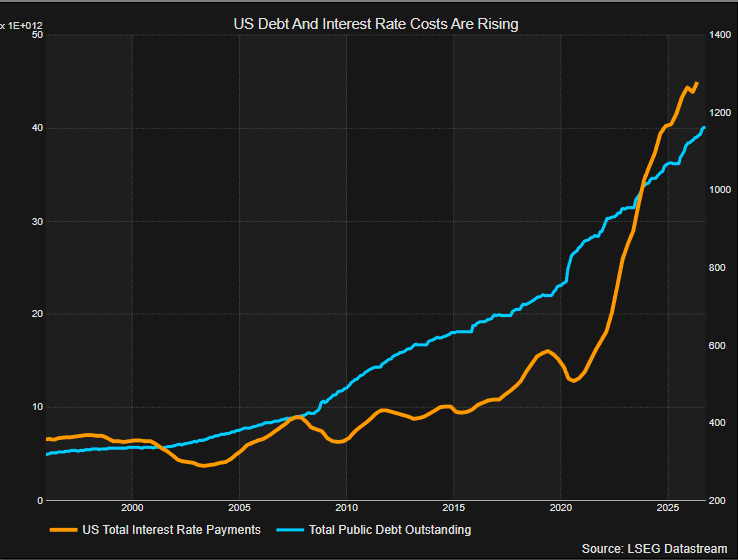
O resultado é uma conta de juros de cerca de US$ 1 trilhão por ano sobre uma dívida de mais de US$ 40 trilhões.
Washington tem formas de reagir, desde recorrer mais a empréstimos de curto prazo até, no extremo, fazer com que o Federal Reserve imponha um teto aos yields de longo prazo. Mas quanto mais fundo os formuladores de políticas mergulharem nessa caixa de ferramentas, maior o risco de alimentar a inflação, o que poderia significar mais sofrimento pela frente para os detentores de títulos.
Para cada cinco dólares que o governo recebe em receita tributária, um dólar é gasto com o serviço da dívida pública, disse Torsten Slok, economista-chefe da Apollo Global Management. “Esse é um número muito, muito alto, e ele só vai continuar aumentando.”
O presidente dos EUA, Donald Trump, disse em entrevista à revista Time em 28 de setembro que a dívida pode ser paga por meio de crescimento ou inflação, entre outros métodos.
Mas, se isso não funcionar, o Tesouro tem outras opções, que vão das brandas às drásticas. Ele já está recorrendo mais à emissão de bills [títulos de curto prazo do Tesouro] e fazendo pequenas recompras de dívidas mais antigas para ajudar a aumentar a liquidez do mercado.
Em um cenário muito pior, os próximos passos exigiriam ação do Federal Reserve. Um deles seria comprar títulos de longo prazo em larga escala, de forma semelhante à Operação Twist de 1961. O outro seria impor um teto explícito aos yields de longo prazo, algo que os EUA não fazem desde a Segunda Guerra Mundial. Quanto mais abaixo nessa lista os formuladores de políticas forem, mais conseguirão manter os juros baixos, mas correriam o risco de piorar a inflação.
“Estamos chegando ao ponto em que é bastante óbvio que o governo está ficando desconfortável com o nível dos juros”, disse Jeffrey Gundlach, CEO da DoubleLine Capital, em um evento recente de investimentos.
OPERAÇÃO TWIST
Com base no que já foi tentado antes, a primeira escalada provavelmente seria uma retomada completa da Operação Twist. Essa foi a estratégia de 1961 de vender dívida de curto prazo e comprar títulos de longo prazo para achatar a yield curve [curva de juros].
Uma twist significativa exigiria ajuda do Federal Reserve, que pode se conter a menos que haja uma emergência financeira clara. Sem o balanço do Fed, o Tesouro “tem recursos limitados para reduzir as taxas de juros”, disse Slok.
O presidente do Fed, Kevin Warsh, no entanto, tem criticado as grandes posições do Federal Reserve em Treasuries e outros títulos, argumentando que compras de títulos em larga escala podem borrar a fronteira entre a política monetária e a gestão da dívida pública.
Ele tem defendido um novo acordo entre o Tesouro e o Fed, sob o qual o presidente do Fed e o secretário do Tesouro comunicariam publicamente os objetivos para o balanço do Fed e para as emissões do Tesouro.
CONTROLE DA CURVA DE JUROS
Se as compras no estilo twist forem insuficientes, o passo seguinte seria o controle explícito da curva de juros [yield curve control]. Nesse caso, o banco central se compromete a comprar dívida pública ilimitada para manter os yields de longo prazo abaixo de um teto definido. O Fed limitou os yields dos Treasuries de longo prazo a 2,5% para ajudar a financiar a Segunda Guerra Mundial e a recuperação do pós-guerra, de 1942 até o Acordo Tesouro-Fed de 1951. O Banco do Japão adotou uma versão dessa política de 2016 a 2024.
Ao manter os juros artificialmente baixos, o controle da curva de juros alivia o custo político dos déficits. Mas ele só funciona enquanto os investidores não temem ser pagos em dólares corroídos pela inflação. Quando essa confiança se rompe, as compras destinadas a segurar os juros podem, em vez disso, alimentar justamente a inflação que deveriam esconder.
Em última instância, a única forma de resolver o problema da dívida é cortando gastos, disse Veronique de Rugy, pesquisadora sênior do Mercatus Center da George Mason University. “O Congresso precisa fazer um ajuste fiscal. Austeridade, em outras palavras. O Fed não pode fazer isso sozinho.”
CAMINHOS DIVERGENTES
Os EUA reduziram de forma significativa sua relação dívida/PIB apenas duas vezes desde a Segunda Guerra Mundial, diz John Higgins, conselheiro econômico-chefe da Capital Economics, e os detentores de títulos tiveram resultados muito diferentes em cada uma delas. Após a guerra, a dívida caiu de cerca de 106% do PIB em 1946 para 23% em 1974, enquanto o yield de 10 anos subiu de 2,2% para 7,5%. Na década de 1990, a dívida caiu de 48% para 32% do PIB, e os yields caíram junto.
O que fez a diferença? Após a guerra, os custos de captação limitados e a inflação relativamente alta impulsionaram o crescimento nominal em relação aos yields dos Treasuries. Isso reduziu a relação dívida/PIB sem muita disciplina fiscal. Na década de 1990, os juros ficaram ligeiramente acima do crescimento, de modo que a contenção de gastos e o aumento das receitas fizeram o trabalho.
As opções atuais seguem esses mesmos dois caminhos: austeridade com queda dos yields, ou repressão financeira e inflação, em que os yields sobem mesmo com a melhora da relação dívida/PIB. Os gastos obrigatórios representam hoje uma parcela maior do orçamento do que na década de 1990, e o Congresso não quer aumentos de impostos nem cortes de gastos. Por isso, Higgins vê os riscos “inclinados para” o caminho inflacionário, que prejudica os detentores de títulos.
Fonte: Reuters
Traduzido via Claude