Destaques de hoje:
- No Brasil, Bolsonaro parece ter obtido uma vitória expressiva no primeiro turno;
- O crescimento do emprego nos EUA foi decepcionante em setembro;
- As apostas do mercado em altas de juros estão sendo adiadas;
- Os yields [rendimentos] dos Treasuries de 10 anos, no entanto, fecharam em 5,29%;
- E: um pouco de entretenimento brasileiro.
O único caminho é para cima (para os yields dos títulos)
Muita coisa entra na precificação dos títulos, como os sobreviventes das aulas de finanças corporativas sabem muito bem. Mesmo na atual era de algoritmos, quants [investidores que operam com modelos quantitativos] e negociação eletrônica, eles são movidos pela natureza humana e estão sujeitos à mesma tendência de exageros [overshoot] que atormenta o mercado de ações.
Mas a semana passada foi algo diferente. Como disse um banqueiro de investimentos, o Treasury de 10 anos, o título de longo prazo mais líquido do planeta, está “sendo negociado como uma meme stock [ação movida por especulação em redes sociais]”. Esta é a sua trajetória ao longo dos cinco dias, com marcações para as duas divulgações econômicas mais importantes: os dados industriais do ISM na quinta-feira e o non-farm payrolls [relatório de criação de vagas fora do setor agrícola] de sexta-feira:
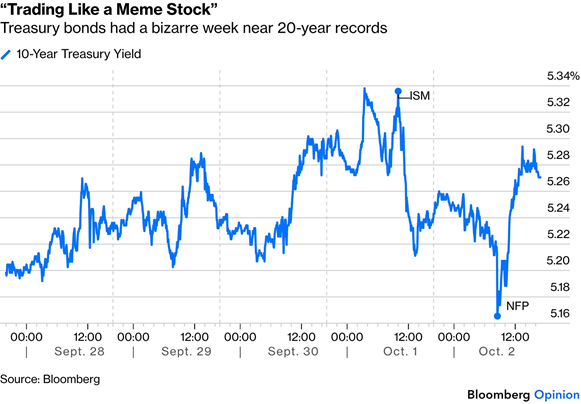
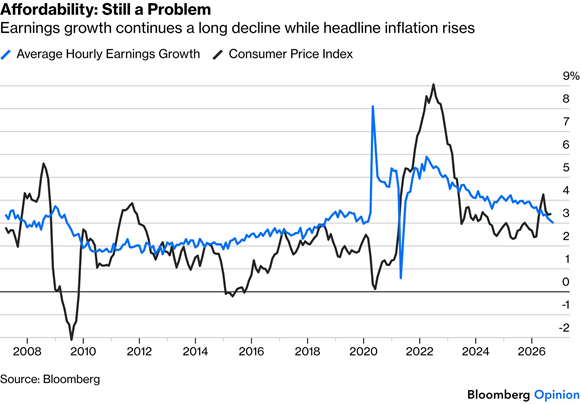
O repique de sexta-feira após os dados do payroll é particularmente intrigante. O emprego pareceu consideravelmente mais fraco do que havia sido projetado, o que deveria ser um fator de dissuasão para futuras altas de juros pelo Federal Reserve. Em particular, o crescimento do rendimento médio por hora está agora em declínio acentuado e provavelmente ficará abaixo da taxa cheia de inflação (que só será divulgada em 14 de outubro) pelo sexto mês consecutivo. Isso é péssimo e indica, na margem, a) que a acessibilidade [affordability, capacidade de pagamento das famílias] é um problema crescente e b) que a economia talvez, afinal, não esteja na melhor forma para suportar outras quatro altas de juros:
Além dos dados favoráveis a juros mais baixos, dirigentes do Fed passaram a semana amplificando a mensagem de que não necessariamente decidiram por outra alta de 25 pontos-base neste ano. Depois do presidente Kevin Warsh, os dois dirigentes mais importantes do banco central são, provavelmente, seu vice, Philip Jefferson, e o presidente do Fed de Nova York, John Williams. Ambos ofereceram mensagens muito semelhantes, em uma ação que certamente pareceu uma forma coordenada de forward guidance [sinalização da política monetária futura].
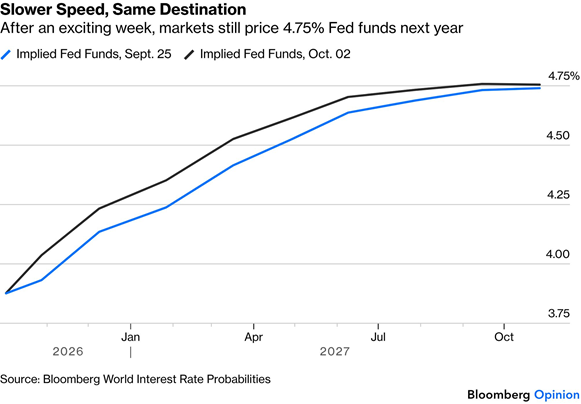
O mercado prestou atenção. No fim da semana, os futuros estavam precificando um ritmo claramente mais lento de aperto; outra alta neste ano, como Williams e Jefferson disseram aos traders, já não é algo certo. Mas a opinião do mercado sobre o destino final não mudou, e os futuros ainda precificam uma taxa dos Fed funds de 4,75% daqui a um ano:
Falas dovish [favoráveis a juros mais baixos] de altos dirigentes do Fed somadas a um relatório de emprego decepcionante deveriam ter sido o cenário perfeito para uma correção dos yields para baixo, mas, evidentemente, os traders não quiseram ir para casa no fim de semana comprados em títulos. A sexta-feira registrou uma nova onda de vendas, e o yield de 10 anos encerrou a semana 6 pontos-base mais alto.
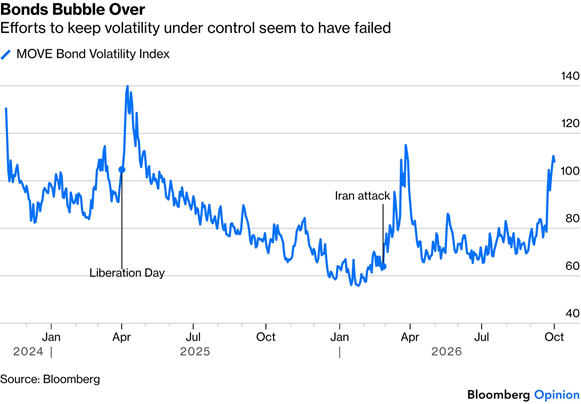
O retorno da volatilidade é um problema adicional, pois, na prática, aperta as condições monetárias ao tornar mais difícil o uso de títulos como colateral. O Tesouro, sob Scott Bessent, fez um esforço determinado para manter a volatilidade sob controle após o anúncio das tarifas do Liberation Day, em abril do ano passado, o que funcionou bem até que o ataque ao Irã produziu outro choque geopolítico. Em agosto, o Tesouro tentou conter a alta aumentando as recompras de títulos. Agora, a tampa parece ter saltado:
“Não posso controlar o mercado de títulos”, admitiu Bessent na sexta-feira. “O que posso fazer é fazer as pessoas desacelerarem e pensarem.” Seus esforços nesse sentido desde agosto, quando ele parecia realmente acreditar que poderia controlar o mercado, não tiveram o menor sucesso. Isso pode muito bem ter sido o catalisador para a disparada dos yields. Se for o caso, sua nova abordagem, menos arrogante, poderia ajudar, mas há muito momentum [impulso] empurrando os yields para cima.
Por ora, o crescimento dos lucros do setor de tecnologia impediu que a derrocada dos títulos tivesse um impacto evidente sobre o mercado de ações, que é muito mais acompanhado pelos consumidores. Não há dados econômicos importantes previstos para esta semana. Portanto, se houver alguma oportunidade de trégua, ela deveria estar aqui agora.
O impulso de Trump aos veículos elétricos
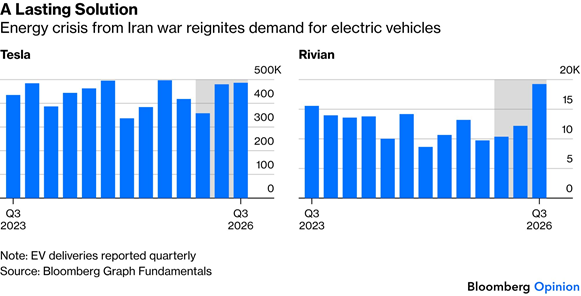
A dor na bomba de combustível pode ter acabado de dar uma segunda chance à indústria de veículos elétricos (VEs) dos EUA. Tesla e Rivian aumentaram suas vendas recentemente, apesar da eliminação, pelo presidente Donald Trump, dos créditos fiscais destinados a incentivar a adoção de VEs:
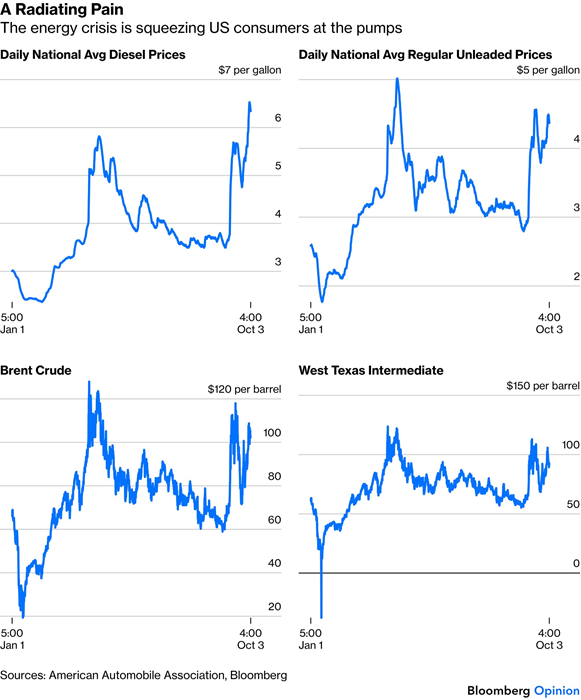
Até agora, a ausência de uma saída aparente e as falas do presidente sobre escalada no Irã mantiveram os futuros do petróleo Brent negociados acima de US$ 100 por barril, muito acima da média móvel de 200 dias, de US$ 88. Isso se combinou a problemas de refino para elevar o preço da gasolina em 54% e o do diesel em 84% nas bombas desde o início da guerra. O diesel acumula uma sequência de 229 dias acima de sua média móvel de 200 dias, a segunda mais longa desde a pandemia:
Os preços mais altos da gasolina coincidiram com uma migração para veículos híbridos, em detrimento dos VEs totalmente elétricos. A participação dos híbridos nas vendas, como mostra este gráfico da Oxford Economics, atingiu o pico de 17,1% em maio, ante 13,9% em fevereiro, antes do conflito com o Irã:
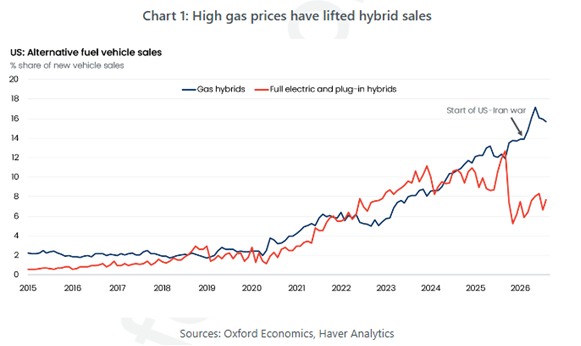
As vendas de híbridos recuaram após junho, em linha com a queda dos preços da gasolina. Mas, com a gasolina saltando quase 10% em setembro, Grace Zwemmer, da Oxford Economics, espera que a demanda permaneça sólida, com as vendas mensais se mantendo próximas de 200 mil unidades. Os híbridos ainda são preferidos por causa dos problemas dos VEs com a infraestrutura de recarga irregular, os preços de tabela elevados, a escolha limitada de modelos e as preocupações com a falta de carga, ou “ansiedade de autonomia”.
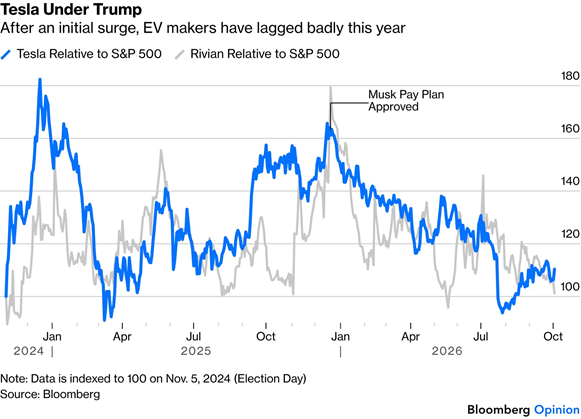
As ações das montadoras de VEs subiram após a eleição de 2024, momento em que Elon Musk, da Tesla, estava prestes a se tornar o assessor mais próximo do presidente. Desde que o controverso pacote de remuneração de Musk foi liberado na Justiça, em dezembro passado, o preço da ação tem se arrastado:
Os preços mais altos do petróleo ajudaram a China, que lidera os EUA em exportações de VEs desde 2021. Além dos bilhões de yuans que o país despejou em P&D, restituições e créditos fiscais, forças geopolíticas continuam a moldar o mercado. A transição verde, a volatilidade dos preços do petróleo desde a invasão da Ucrânia pela Rússia em 2022, a revogação dos créditos fiscais para VEs pelos EUA e, agora, a guerra no Irã impulsionaram a demanda.
Para uma economia chinesa que ainda luta para se recuperar do colapso do mercado imobiliário pós-pandemia, qualquer catalisador para as exportações é bem-vindo. Como aponta A.J. Cortese, da Gavekal Research, o atual choque de energia favoreceu o objetivo do Partido Comunista de priorizar a segurança energética. Além de serem as maiores exportadoras de VEs do mundo, as empresas chinesas estão avançando em ritmo vertiginoso para dominar a cadeia de suprimentos mais ampla por trás desses veículos. Isso poderia corroer ainda mais as vantagens competitivas que os EUA ainda detêm. Cortese afirma:
Precisamos entender que as empresas chinesas não se contentam mais em simplesmente melhorar a eficiência de custos desses componentes, mas estão tentando desenvolver soluções mais integradas que possam tanto implementar internamente quanto usar para aumentar suas margens em outros lugares.
As montadoras de VEs dos EUA precisam de uma mudança estrutural significativa. A BloombergNEF cortou sua projeção pelo segundo ano consecutivo após a retirada do apoio das políticas federais. Agora, espera-se que os VEs respondam por apenas 17% das vendas de veículos de passageiros nos EUA até 2030, abaixo das estimativas de 27% no ano passado e de 48% em 2024. Arthur Kroeber, da Gavekal Research, argumenta que os EUA deram um tiro no próprio pé:
Provavelmente existe um caminho para que as empresas americanas sejam muito bem-sucedidas no longo prazo em veículos de nova energia. Mas, dentro de um ecossistema totalmente fechado, é possível fazer isso sem um apoio muito forte do governo federal?
A acessibilidade geral aos veículos diminuiu à medida que o Fed eleva os juros, enquanto as tarifas de 50% ameaçadas sobre automóveis canadenses agravariam o problema. Mas, ao menos, os preços mais altos da gasolina deram novamente ao setor de VEs uma chance de lutar.
—Richard Abbey
Lixo entra, lixo sai: edição dos dados
Algumas coisas nunca mudam. Os números mais recentes do non-farm payrolls trouxeram enormes revisões e grandes surpresas, tornando difícil fazer avaliações claras. Distinguir sinal de ruído já é difícil na melhor das hipóteses, mas a incerteza adicional decorrente de grandes alterações nos números depois de publicados (o payroll foi revisado para baixo em 60 mil vagas nos últimos dois meses) torna isso quase impossível.
Isso levanta a questão de por que os mercados ainda estão preparados para tratar a sexta-feira do Non-Farm Payrolls como um grande evento. Eis uma reação irritada aos números mais recentes de Peter Tchir, da Academy Securities:
Milhares e milhares de pessoas olhando para telas. Não adolescentes vendo o TikTok, mas profissionais altamente instruídos e bem treinados, olhando para telas. Milhões, até bilhões, talvez até trilhões de dólares, ienes, euros etc., prontos para se movimentar com base nos dados que saem às 8h30.
Então recebemos outra mixórdia de dados, tão diferentes das expectativas, com revisões maiores que o próprio número, e devemos tirar algo desses dados?
Ele concluiu:
Usaremos os números porque “não temos nada melhor”, mas isso parece cada vez mais uma enorme desculpa! Sério, se você estivesse em uma sala de aula e lhe dissessem que bilhões de dólares seriam ganhos ou perdidos com base em um número no qual nem mesmo as pessoas que olham para ele acreditam, você balançaria a cabeça, incrédulo, de que isso realmente estivesse acontecendo. Não apenas por um ou dois meses, mas por anos e anos!
Tive uma sensação de déjà vu e dei uma olhada no arquivo. Quase exatamente 20 anos atrás, em 2 de novembro de 2006, publiquei uma citação semelhante de Nigel Bond, então estrategista do Barclays, para meus antigos empregadores no Financial Times:
Este autor sempre suspeitou que a concentração do mercado de títulos no número do payroll tinha muito pouco a ver com sua importância econômica e muito a ver com uma dependência endêmica de jogo. Assim como na roleta, o número do payroll é mais ou menos aleatório, mas dentro de um intervalo razoavelmente bem definido. A profissão de economista define o intervalo da roleta, e as técnicas de geração de números aleatórios do Bureau of Labor Statistics fazem o resto.
Sua conclusão, à época, foi que “trazer vovós de ônibus para um Bingo de sexta-feira mensal seria a forma mais eficiente de alocar capital no mercado global de títulos”.
Warsh tem, de fato, uma força-tarefa de dados trabalhando em quais números o Fed deveria levar em conta, e Tchir aponta para as crescentes iniciativas do setor privado para medir o emprego, embora muitas sofram com o ruído legítimo decorrente das grandes variações semanais e sazonais nas contratações. Uma solução já passou da hora, e os mercados realmente deveriam se livrar da dependência da sexta-feira do NFP, se possível.
Fonte: Bloomberg
Traduzido via Claude