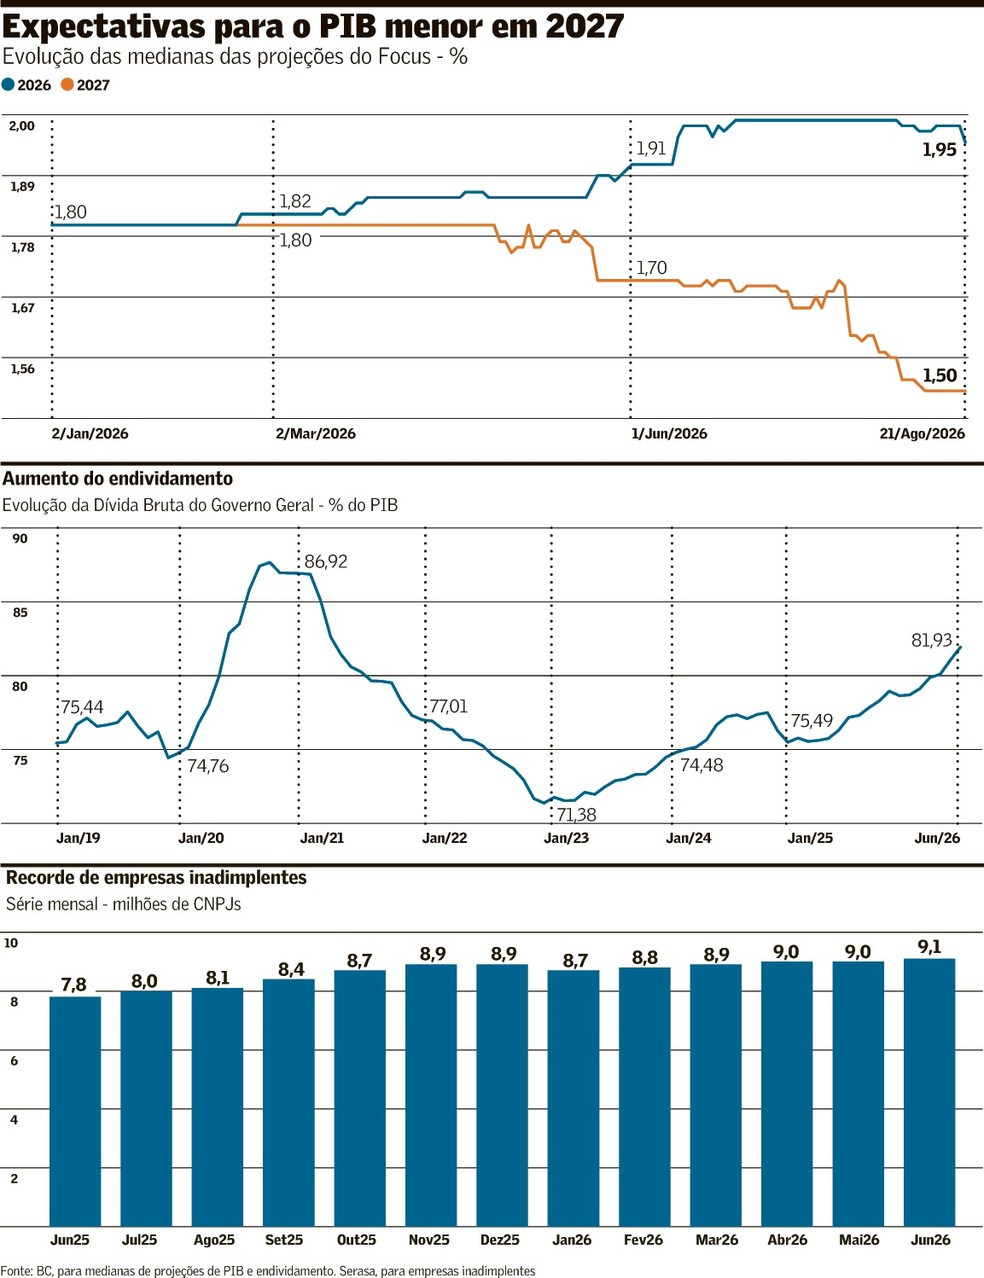
Com um afrouxamento monetário que andou mais devagar que o esperado em 2026, as atenções para os efeitos dos juros altos na atividade se voltam para 2027 num ambiente em que o nível de endividamento, não só do setor público como privado, causam preocupação. A mediana das projeções de mercado, que ao fim do primeiro semestre apontavam alta próxima de 1,7% para o PIB do ano que vem, caiu para 1,5%, enquanto a estimativa para 2026 ainda se mantém perto de 2%. Os mais pessimistas apontam o risco de a economia em 2027 crescer à metade da taxa esperada para este ano, com variação mais próxima de 1% ou até menos, em meio à incerteza sobre o resultado das eleições.
Recessão técnica de PIB, com dois trimestres consecutivos com variação negativa, além de componentes de uma recessão de balanço patrimonial na atividade – quando famílias e empresas param de consumir e investir porque focam esforços no pagamento de dívidas – são riscos mais fora do centro do radar, embora suscitem receios.
Um alerta fica para a inflação, que pode impedir a desaceleração econômica de abrir espaço para a queda da taxa de juros. El Niño e quadro fiscal são riscos, com preocupação maior para o segundo fator que, segundo alguns economistas, demanda plano consistente de corte de gastos logo após as eleições e pode levar a crescimento para perto de zero em 2027.
Flávio Serrano, economista-chefe do Bmg, lembra que a expectativa era que o Banco Central (BC) conseguiria aliviar mais a taxa de juros em 2026, o que não aconteceu em razão do cenário internacional mais adverso, com a guerra no Oriente Médio. “O corte veio mais devagar e ainda estamos com 10% de juros em termos reais, taxa bastante alta que deve produzir alguma desaceleração.” A Selic de 12,5% que se esperava ao fim de 2026 foi postergada para o fim de 2027 e, para dezembro deste ano a estimativa atual é de 13, 75%, diz.
Além da taxa de juros, diz, é esperada uma contração do impulso fiscal em 2027. “No primeiro semestre o impulso foi forte, com governos regionais também gastando bastante e com medidas parafiscais federais.” O terceiro elemento que deve contribuir para uma desaceleração é o endividamento das empresas e principalmente das famílias, o que deve pesar sobre consumo, ao lado dos juros altos (ver Indicadores de inadimplência do setor privado batem recorde) .
A estimativa do Bmg é um crescimento do PIB de 1,9% em 2026, caindo para alta de 1,5% em 2026, mas com viés de baixa. “É mais para 1% com 1,5% do que 1,5% com 2%”, diz. Em 2027, destaca, o agro, sob efeitos do El Niño, também não deve ajudar o PIB como em 2026. “Projetamos queda de 0,2% para o agro em 2027.” Para este ano, é estimada alta de 0,5% no agro
Fernando Montero, economista-chefe da Tullett Prebon, alerta que a velocidade da desaceleração não pode ser muito intensa. Isso porque as dívidas, explica, estão crescendo mesmo em ambiente de renda em alta. Se a desaceleração for muito forte, diz, a dívida cresce em relação a uma renda que não cresce mais.
“A renda não tem vida própria, depende das transferências fiscais, que devem entrar em desaceleração.” E a renda também depende do mercado de trabalho, que é sustentado pela atividade, diz Montero. “Estamos com a economia muito endividada e com dívida cara. E, mesmo com a renda crescendo, a economia já mostra sinais de exaustão. Quando a renda não sustenta os gastos, eventualmente o gasto não sustenta mais a renda.”
No cenário atual de Montero, o PIB deve crescer 0,1% no segundo trimestre de 2026 ante o primeiro, com ajuste sazonal. Para 2026 ele espera 1,5% de alta e 0,8% de crescimento em 2027, em projeções abaixo das medianas de mercado do Focus, divulgado pelo BC, de 1,95% e 1,5%, nessa ordem.
“Mas a desaceleração é ruim? Não, desde que ela seja desinflacionária, o que abre a porta para a queda de juros”, diz Montero. Nisso, diz, há dois riscos. O primeiro é o El Niño, que pode trazer inflação nos alimentos na virada do ano, mas deve ser um choque de preços que se dissipa em horizonte relevante. Outro risco, mais preocupante, “que não se dissipa e tende a ficar pior”, diz, está na questão fiscal, que pressiona a taxa de juros longa e também a inflação.
Para José Carlos Carvalho, economista-chefe da Vinci Compass, independentemente de quem ganhar as eleições, é preciso haver compromisso fiscal claro para garantir espaço para os juros caírem. “Por exemplo: o Tesouro Nacional recebe hoje cerca de 17% da produção do pré-sal por causa do regime de partilha. Se o governo passar uma lei dizendo que 70% serão usados para comprar dívida, o juro pode cair bastante. Podemos pensar em juro nominal perto de 9%.”
Na ponta mais pessimista para os cenários de atividade em 2027, Carvalho espera alta de PIB de 1,6% para 2026 e, para o ano que vem, a estimativa é de alta de 1%, mas há risco de ficar mais perto da estabilidade, dependendo do que for sinalizado para as contas públicas.
No cenário mais pessimista, se não houver compromisso fiscal – ou seja, se a dívida continuar subindo 2 a 3 p.p. como proporção do PIB por ano -, a Selic não terá como cair muito abaixo de 13,25%, nível que a gestora estima para o fim de 2026. “Pode terminar em 12% no fim de 2027. Talvez um pouco menos, e o crescimento [do PIB] vai ser perto de zero, porque a digestão do endividamento [do governo] será com juro real ainda muito alto.”
Neste cenário, diz Carvalho, “qualquer empurrãozinho do setor externo” pode jogar o Brasil na recessão. “Estamos vendo o Tesouro dos EUA tentando controlar a parte longa da curva de juros e o mercado precificando uma alta de 0,5 p.p. ano que vem”. O Brasil, com dívida em alta, “pode ficar bem machucado” em um mundo em que a liquidez está sendo drenada pelos EUA, avalia.
Para Carvalho, pode existir componente de recessão de balanço patrimonial em 2027, mas há outros componentes claros, como contração de crédito e alta do desemprego. “É uma recessão clássica brasileira, do tipo voo de galinha: crescemos bem durante uns cinco anos, mas terminamos com economia aquecida e inflação alta, o juro sobe e a galinha volta para o chão.”
Carlos Kawall, ex-secretário do Tesouro Nacional e sócio da Oriz Partners, diz que uma recessão de balanço, quando empresas e famílias param de consumir e investir porque focam no pagamento de dívidas, não está no cenário-base. A eleição, diz ele, pode ser um grande divisor de águas para as respostas que serão dadas para o ajuste fiscal. “Mas diria que se nosso PIB está em 1,5% [de alta para 2027], com viés de baixa pelo agro, poderíamos ir para algo mais próximo de zero ou mesmo negativo.”
“Talvez uma crise maior se instaure com mais velocidade devido ao endividamento privado e não necessariamente à dominância fiscal”, diz ele, referindo-se a uma situação na qual as contas públicas ficam em situação tão difícil que a política monetária não consegue controlar a inflação. O déficit primário atual, avalia, está sendo ajudado por questões cíclicas e receitas não recorrentes. Na verdade o resultado pode piorar à medida que o componente cíclico deixa de ajudar, o que nos deixa mais distante do problema de equacionar o alto endividamento.
Uma situação de recessão de balanço, diz, seria “desafiadora”. Ele menciona que Richard Koo, economista que desenvolveu a teoria da recessão de balanço patrimonial, destaca que esse é o momento em que o setor privado está em excesso de poupança e o setor público é a única entidade capaz de atuar para absorver isso. Mas isso, diz Kawall, demanda que os juros estejam baixos, porque permitiria o aumento do endividamento público a custo reduzido, estimulando a demanda para reativar o setor privado. “Estamos muito distantes dessa realidade, porque o juro real está muito alto e o setor público é a fonte primária do desequilíbrio.”
Kawall também chama a atenção para o tamanho atual do mercado de capitais no país. Em outras situações de retração cíclica e crise fiscal, diz, a concentração maior do endividamento estava nos bancos, que têm capacidade de lidar com isso. “O crescimento do mercado de capitais é desejável, mas num contexto de descontrole da política fiscal e juros reais subindo no mundo e aqui, o problema do mercado de capitais é que ele facilmente pode fazer com que problemas de crédito sejam magnificados por dificuldade de liquidez”. Isso, diz, considerando que parte relevante de um nível de endividamento excessivo do setor privado esteja no mercado de capitais.
Para Carvalho, não é preciso que o governo a partir de 2027 demonstre resultado imediato no fiscal, mas uma trajetória crível de dívida em queda. “Se isso ocorrer, a inadimplência da pessoa física cai mais rápido, as empresas que estão sufocadas com pagamento do financiamento voltarão a apresentar resultados melhores, a bolsa de valores anima, é um ajuste mais rápido.”
“Todo mundo sabe que vai precisar ser feito algum ajuste, até o governo reconhece. Mas o ajuste é recessivo e pode ser que não dê tempo para reduzir o aperto da política monetária o suficiente para evitar recessão”, diz Felipe Salto, economista-chefe da Warren. Para que o mercado acredite, diz, o governo precisa começar o ano que vem com o ajuste fiscal aprovado no Congresso.
É possível, diz Salto, “fazer um ajuste que não precisa ser brutal no primeiro ano”, mas deixar clara a mudança da trajetória do primário, algo que mire um superávit da ordem de 1,5% a 2% do PIB em dois ou três anos. “Não adianta mexer só no teto de gastos, mesmo se cair de 2,5% para 1% o reajuste real das despesas, será como um limite de velocidade que não pode ser cumprido.”
Não adianta brigar com o mercado, declara Salto. “Tem que jogar alguma carne para os leões para mudar a dinâmica do juro real e poder reajustar a Selic.”
Fonte: Valor Econômico


