Pontos de hoje:
- O petróleo Brent voltou a superar US$ 100 por barril.
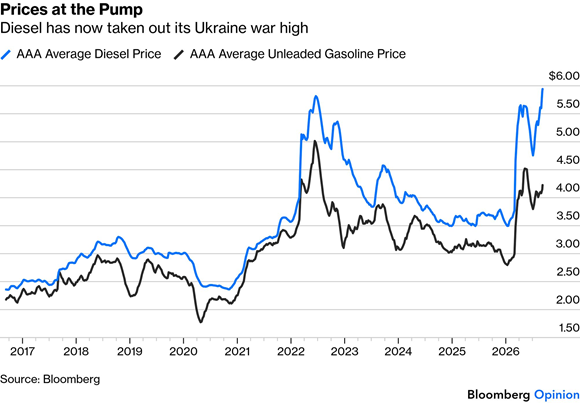
- A US$ 5,94 por galão, o diesel está agora no nível mais caro já registrado.
- Bessent diz “agora eu sou a casa” [a banca, no sentido de cassino] — e os traders de títulos apostam contra ele.
- A tempestade não terminou para o private credit [crédito privado, concedido fora do sistema bancário tradicional].
- E AINDA: música ainda mais febril para as negociações de títulos.
Incendiando a casa
Não é a melhor ideia provocar os mercados a apostarem contra você. Na terça-feira, o secretário do Tesouro, Scott Bessent, anunciou que “agora eu sou a casa”. Ele estava falando do iene, que tenta fortalecer, mas também disse que o aumento do programa de recompra [buyback] de títulos do Tesouro era para tratar uma “febre” no mercado de títulos. Está registrado que ele quer os yields [taxas de retorno] mais baixos.
Depois de toda essa preparação, o anúncio de quarta-feira de que as recompras seriam triplicadas não foi suficiente. O mercado respondeu com decepção pelo fato de ele não ter usado ainda mais choque e pavor [shock and awe], e empurrou o yield do Treasury de 10 anos para 4,84%, o mais alto em três anos. Bessent revelou que está disposto a intervir, e era previsível que o mercado responderia testando até onde ele iria. O impacto reverberou nas ações:
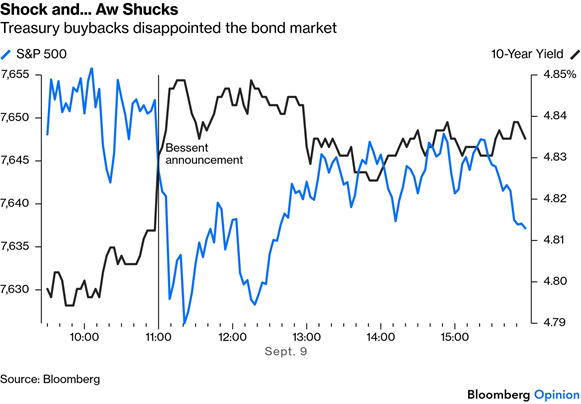
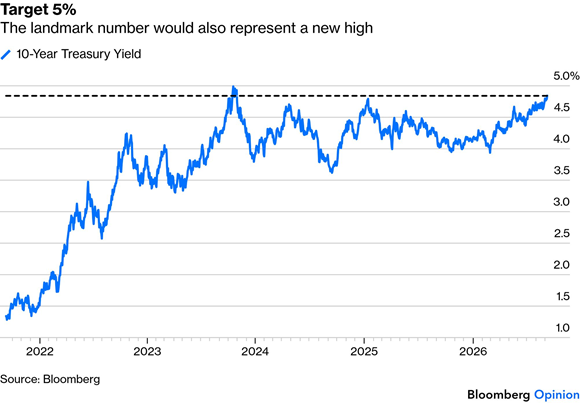
Será interessante ver o que Bessent fará em seguida, mas os eventos agitados do dia também evidenciam outro enigma. Os yields dos títulos têm subido de forma constante sem derrubar o mercado de ações. Mesmo na quarta-feira, o S&P 500 recuperou boa parte de sua queda. Poderia haver adiante um ponto de inflexão no qual yields mais altos finalmente derrubem as ações, e os yields poderiam atingir 5% no Treasury de 10 anos?
Esse nível — agora mais próximo do que esteve em três anos — é amplamente citado como o potencial divisor de águas porque é um número redondo, mas também porque seria o mais alto em quase duas décadas. A maioria dos principais mercados já está em seu nível mais alto desde a Crise Financeira Global, mas os EUA ainda estão abaixo dos 5% que alcançaram brevemente em 2023. Se o papel de 10 anos passar de 5% e permanecer acima desse nível nesta vez, alguns cenários muito mais alarmantes se tornam bastante mais plausíveis:
A principal razão pela qual os investidores se sentem capazes de olhar através da alta dos yields dos títulos é, inevitavelmente, a construção da infraestrutura de IA. Isso é visto como um fator externo que contrabalança os fortes ventos contrários macroeconômicos. Citando Freya Beamish e Davide Oneglia, da TS Lombard:
Quando empresas de tecnologia estão perseguindo a noção de demanda infinita, é bastante difícil desacelerá-las com alguns pontos-base, particularmente porque o processo de alavancagem apenas começou nas big techs, ainda que haja alguns claros protagonistas à frente. Enquanto o circuito de financiamento funciona, ele é autorreforçador.
O espetacular crescimento dos lucros até agora mais do que contrabalançou os múltiplos mais apertados que vieram com a mudança no mercado de títulos. E os investidores parecem convencidos de que isso pode continuar. A mais recente pesquisa da Absolute Strategy Research com alocadores globais de ativos constata maiorias confortáveis acreditando tanto que os yields continuarão a subir quanto que o mercado de ações estará mais alto dentro de um ano. O crescimento dos lucros é visto como algo que torna as ações imunes a um custo do dinheiro em alta, embora David Bowers, da Absolute Strategy, alerte que “alguns investidores estão enxergando essa história de lucros/margens corporativos de forma isolada” e subestimando os efeitos que o investimento em IA poderia ter na elevação das taxas de juros e da inflação.
Se algum mercado de ações está particularmente em risco por causa da alta dos yields dos títulos, esse mercado é o dos EUA. Isso porque uma enorme fatia do valor das empresas americanas está atrelada a lucros futuros. Estes serão automaticamente tornados mais baratos por yields mais altos, já que teriam de ser descontados a uma taxa mais elevada. Michel Lerner, do serviço HOLT do UBS, ilustra isso no gráfico a seguir, que mostra o percentual do enterprise value [valor da firma] de cada mercado que provém de investimentos futuros. Os EUA, em vermelho, estão muito acima de todos os demais e bem acima de sua própria média histórica, enquanto o Reino Unido, em preto, parece ter perdido a confiança do mercado:
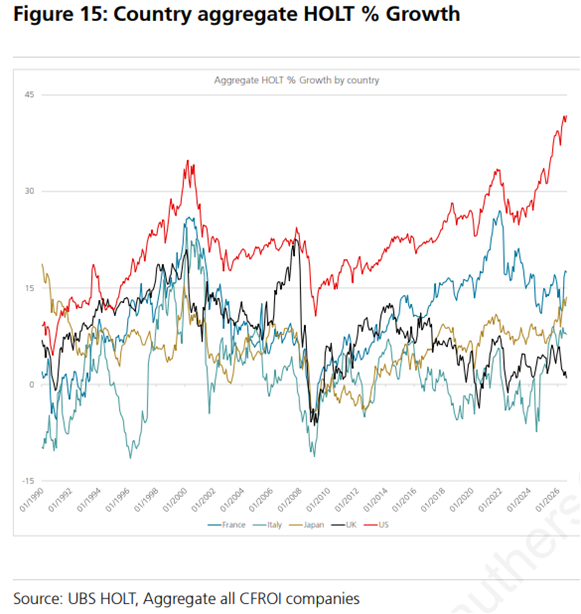
A vulnerabilidade é evidente. Yields mais altos devem inevitavelmente aumentar o foco sobre empresas com balanços mais fracos e sobre as projeções excepcionalmente otimistas atualmente incorporadas nos valuations dos EUA. Mas os investidores sabem disso e permanecem confiantes. Um yield de 5% no papel de 10 anos poderia acelerar uma queda decisiva das ações — mas é muito mais provável que ela decorra do fim das premissas otimistas de lucros.
Petróleo a US$ 100: a sequência
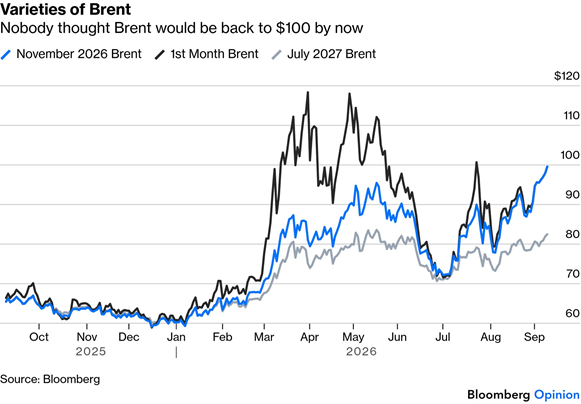
Este era um número redondo que pensávamos poder esquecer. No início das negociações de quarta-feira, o petróleo Brent superou US$ 100 por barril pela primeira vez em dois meses. O preço para entrega em novembro mostra que o mercado nunca esperou que o preço estivesse tão alto tão tarde no ano. Há confiança de que o preço recuará para mais perto de US$ 80 no próximo verão, mas este é um desdobramento alarmante que ninguém esperava sequer algumas semanas atrás:
Preços elevados e duradouros do petróleo cru têm seu impacto mais significativo sobre os produtos refinados que os consumidores vivenciam diretamente. Segundo a American Automobile Association, o preço médio do diesel está em nível recorde, superando o anterior, estabelecido após a invasão da Ucrânia. Preços elevados e duradouros do petróleo cru asseguram que esses insumos críticos para a indústria e a agricultura também permanecerão elevados. A gasolina, particularmente sensível politicamente, está abaixo de seus picos deste ano, mas superou US$ 4 por galão:
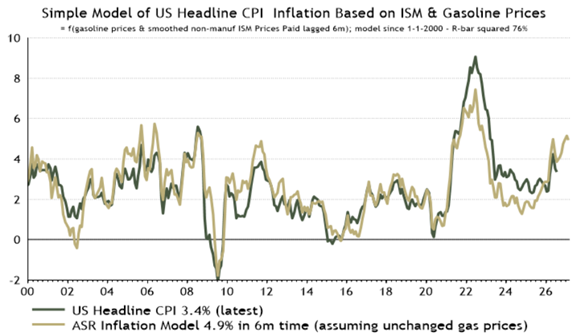
Preços altos do petróleo aumentam mecanicamente a inflação headline [cheia] no curto prazo. Como ilustra este modelo simples da Absolute Strategy Research, se a gasolina permanecer onde está pelos próximos seis meses, a inflação headline dos EUA deverá subir para 4,9% — um nível que mais ou menos forçaria o Federal Reserve a elevar os juros:
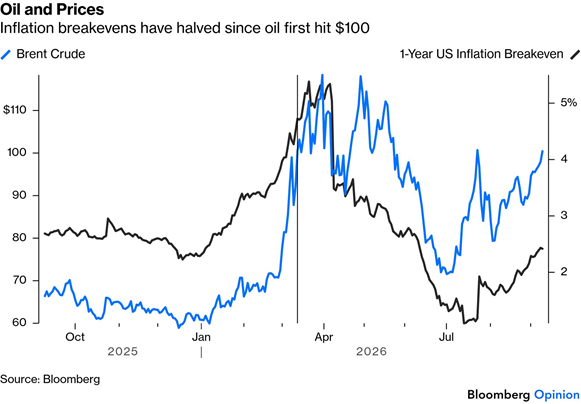
Isso parece uma notícia verdadeiramente horrenda. Preços mais altos do petróleo agem como um aumento de impostos para frear o crescimento e também exigem elevações de juros que pesam sobre o crescimento. Mas, de alguma forma, os mercados não estão vendo dessa maneira. Os breakevens de inflação de um ano [inflação implícita nos títulos] estão em pouco mais da metade de seu nível de quando a marca de US$ 100 foi rompida pela primeira vez, em março:
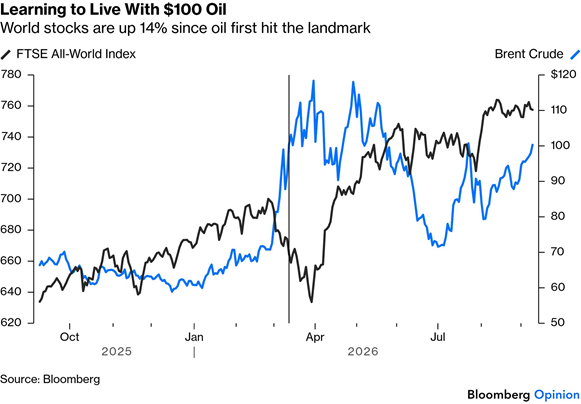
E o mercado de ações agora acredita que pode conviver com petróleo mais alto. No primeiro mês do conflito com o Irã, o Brent e o S&P 500 agiam como imagens espelhadas, com as ações ganhando apenas quando o Brent caía. Essa relação terminou. As ações globais estão agora 14% acima de seu nível de quando o petróleo atingiu US$ 100 pela primeira vez:
Por que tanta indiferença? Em um nível, o risco de uma guerra terrestre total realmente séria, no estilo Vietnã ou Iraque, diminuiu. Os EUA claramente não querem fazer isso. A escalada até a destruição da infraestrutura petrolífera do Golfo também ainda não aconteceu. E as ações globais prosperaram nos últimos seis meses.
Mas o Estreito de Ormuz está fechado de uma maneira que parecia improvável durante o breve degelo de dois meses atrás. Os mercados de previsão refletem que as esperanças de uma reabertura em algum momento deste ano estão se esvaindo, e os futuros de petróleo desmentem as premissas positivas dos traders mais próximos da ação. Se a maioria dos cenários de pesadelo está fora de questão, alguns extremamente ruins permanecem:
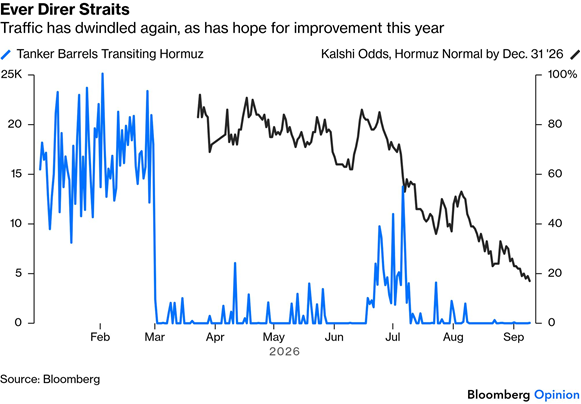
“O mercado não está apenas precificando a disrupção de hoje, está precificando as probabilidades de mais disrupção por vir”, advertiu Mark Malek, da Siebert Financial. Mesmo que o mercado de ações sugira que o choque de energia não descarrilará a economia nem os lucros, ele alertou: “Os mercados podem simultaneamente ser racionais quanto aos fundamentos de longo prazo e complacentes quanto a riscos de baixa probabilidade.”
Estresse privado
O private credit já não está no olho da tempestade, mas isso não significa que a tempestade tenha terminado. Os pedidos de resgate no Blackstone Private Credit Fund, entre as primeiras Business Development Companies (BDCs) a experimentar retiradas pesadas, permanecem próximos de 10% das cotas em circulação. Isso não representa nem uma melhora nem uma deterioração em relação ao trimestre anterior. Por uma perspectiva de copo meio cheio, Peter Troisi, do Barclays, vê a estabilidade como tolerável, especialmente dados seus spreads relativamente amplos.
Para que os spreads das BDCs estendam sua alta — eles se estreitaram quase 100 pontos-base em relação a seus níveis mais amplos do ano —, Troisi argumenta que os investidores precisam ver os pedidos de retirada declinarem:
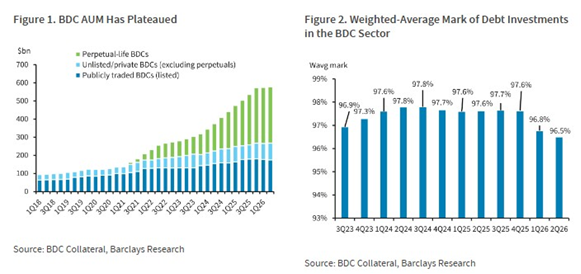
Quase um ano depois de Jamie Dimon, do JPMorgan, ter reclamado de forma célebre de uma infestação de baratas, há sinais de estresse financeiro na alta dos defaults [inadimplências]. A medida ampla de defaults da Fitch disparou para 6%, vindo de 5% em 2024, enquanto as business development companies de capital aberto também perderam valor.
Continua incerto como o ciclo de crédito poderá evoluir à medida que mais dívida chegue ao mercado. Investidores de crédito deverão receber ofertas de mais de US$ 138 bilhões em dívida de buyout [aquisição alavancada de empresas] nos próximos meses, com a emissão nos EUA em seu nível mais alto desde 2007 e a emissão europeia no mais alto desde 2021. A nova oferta já é visível em tempo real. Pelo menos sete empresas iniciaram nesta semana a divulgação comercial de repricing de empréstimos.
O private credit financiou 82% das operações de buyout até agora em 2026, acima dos 61% de 2019. A questão agora é se ele conseguirá continuar absorvendo uma fatia tão grande do mercado de LBO [leveraged buyout, compra alavancada] à medida que a oferta de dívida se amplia.
Ainda que o apetite permaneça forte, o episódio Blue Owl/Loparex, no qual empréstimos marcados ao par e perto de 90 centavos foram para próximo de zero dentro de meses, é um estudo de caso do que acontece quando a dívida de LBO em portfólios de private credit se deteriora. Isso foi impulsionado pelo “SaaSpocalypse”, a tese de que a IA poderia disromper os modelos de negócios das empresas de software como serviço (SaaS).
Outro risco é que a parcela do pipeline de US$ 138 bilhões de dívida em que bancos e firmas de private credit compartilham exposição possa ficar sob pressão à medida que mais empresas tenham dificuldade para pagar suas dívidas. Steve Caprio, do Deutsche Bank, ressalta que mais de 80% da dívida com rating B está em leveraged loans de taxa flutuante ou em private credit, o que deixa esses tomadores em uma situação difícil, com um grande muro de vencimentos a vir.
Os empréstimos de direct lending [concessão direta de crédito] raramente são negociados, e seus preços são difíceis de precisar, de modo que créditos em enfraquecimento podem passar desapercebidos por um tempo. Se as reavaliações para baixo [markdowns] chegarem todas de uma vez, os credores finalmente terão de atribuir um número ao dano. Ainda é cedo demais para declarar que a tempestade — ou a infestação de baratas — terminou.
—Richard Abbey
Fonte: John Authers
Traduzido via Claude


