Destaques de hoje:
- A preocupação com a oferta de petróleo agora inclui o Mar Vermelho, além do Golfo Pérsico.
- Isso não impediu uma boa recuperação [rebound] dos mercados globais, liderada pelas ações de chips.
- As ações de tecnologia na China saltaram 9% assim que as autoridades decidiram sustentar o mercado.
- O BCE deve manter os juros inalterados esta semana, em meio a temores de que os yields tenham sido mantidos baixos demais.
- E: um revolucionário idoso decide abolir as eleições na Nicarágua.
Circunstâncias Estreitas (trocadilho com “Strait” — Estreito)
A situação difícil do Oriente Médio continua a se agravar. O Estreito de Ormuz, o gargalo crítico do Golfo Pérsico que tem sido o nexo do conflito há meses, está efetivamente fechado mais uma vez à medida que a ação militar entre os EUA e o Irã se intensifica. O número de petroleiros [tankers] fazendo a perigosa travessia voltou praticamente a zero, e atingiu no máximo 25 — em comparação com uma média mais próxima de 80 trânsitos por dia antes de a guerra estourar.
No início de julho, os mercados de previsão [prediction markets] achavam que o tráfego provavelmente voltaria ao normal até o fim do mês. Agora essa chance é vista — certamente com razão — como próxima de zero. Não só a situação é ruim, como está se deteriorando:
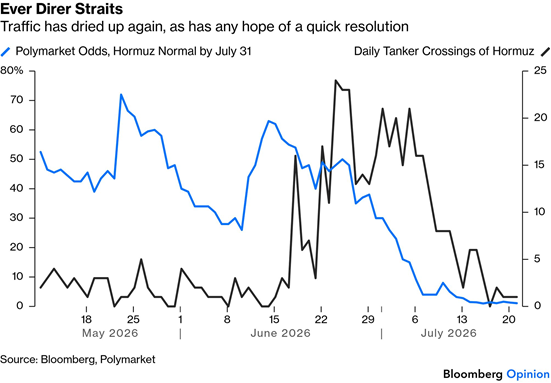
Além disso, o Irã está agora tentando criar um duplo risco [double jeopardy] ao se apoiar em seus aliados houthis no Iêmen para tentar fechar um gargalo semelhante para o Mar Vermelho, o Bab el-Mandeb, o que afetaria o fluxo das exportações de petróleo saudita. Isso também — ao contrário de Ormuz — potencialmente estrangularia o tráfego de contêineres com destino a Suez. Um contrato às pressas organizado na Polymarket agora coloca em 19% a chance de que isso aconteça até o fim de agosto, forçando assim o tráfego entre a Europa e a Ásia a contornar o Cabo da Boa Esperança. Até o fim do ano, as probabilidades sobem para 33%.
Isso soa aterrorizante. Enquanto isso, o toma lá dá cá [tit-for-tat] das tarifas está de volta. O governo Trump fala agora em uma tarifa de 100% sobre medicamentos genéricos, na esteira do anúncio de segunda-feira de tarifas de 50% sobre uma gama de bens canadenses, sob uma justificativa que acredita passará no crivo da Suprema Corte. As taxas do “Dia da Libertação” [Liberation Day] do ano passado provocaram brevemente um pânico total no mercado, mas a alíquota tarifária efetiva dos EUA vinha caindo havia meses. Isso também tinha potencial para alarmar os mercados:
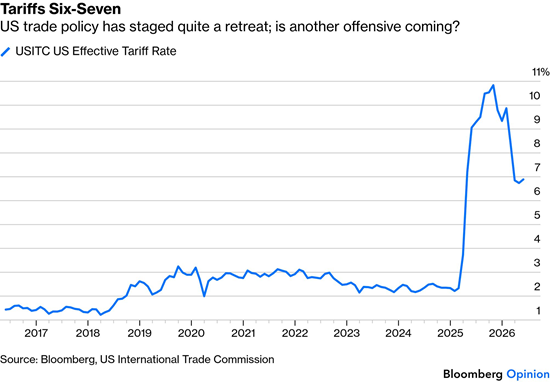
É razoável contra-argumentar que a credibilidade do presidente Donald Trump está tão arruinada que os investidores sentem que podem ignorá-lo com segurança. E também que o Estreito e as tarifas não são mais encarados como riscos financeiros binários. Ambos podem ser vistos em um contínuo em um mundo no qual os investidores estão resignados a uma desglobalização constante e aos custos crescentes que a acompanham — contrabalançados pelo boom de investimento em inteligência artificial.
Se há um risco geopolítico binário remanescente, com consequências diretas de alta [bullish] ou de baixa [bearish], ele diz respeito a uma escalada no Oriente Médio que coloque tropas americanas em solo. Isso tornaria a questão muito mais politicamente divisiva nos EUA e provavelmente levaria à destruição de instalações de produção de petróleo que restringiria a oferta no prazo mais longo.
Vista por esse prisma, a reação das ações à guerra com o Irã começa a fazer sentido. A chance de uma invasão terrestre foi percebida como tendo disparado durante o mês de março, e o S&P 500 recuou fortemente. No fim do mês, algumas palavras conciliatórias do Irã e anúncios de uma pausa nos bombardeios por Trump reverteram o sentimento rapidamente. Os EUA não tinham apetite por uma guerra terrestre, e o Irã tampouco, de modo que ela não aconteceria. As chances de escalada caíram nos mercados de previsão, enquanto o S&P iniciou uma grande alta [rally]:
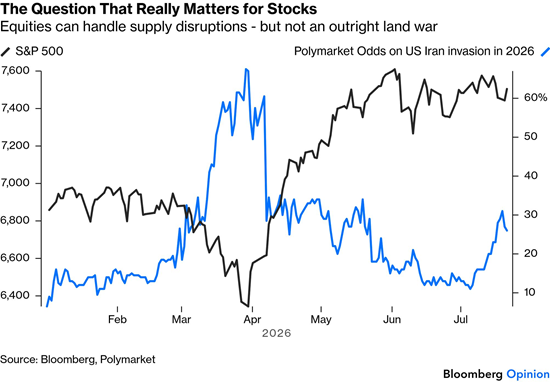
Há um problema com isso. Implica que o mercado de ações está errado agora ao ignorar uma alta súbita e inegável do risco de uma campanha terrestre. Muito repousa sobre o que são percebidos como fortes limitantes físicos, que tornam ainda mais difícil ir à guerra agora do que há quatro meses. Os estoques mantidos para tempos difíceis, nos EUA, na China e em outros lugares, foram acessados em uma tentativa bem-sucedida de manter os preços sob controle. Mas isso não pode continuar por muito mais tempo. Cada galão de petróleo consumido dos estoques aumenta o incentivo a negociar o que for preciso para retomar rapidamente o fluxo. Os EUA já haviam drenado boa parte de sua reserva estratégica para atravessar o primeiro ano da guerra da Ucrânia, e os estoques estão agora no menor nível desde 1983:
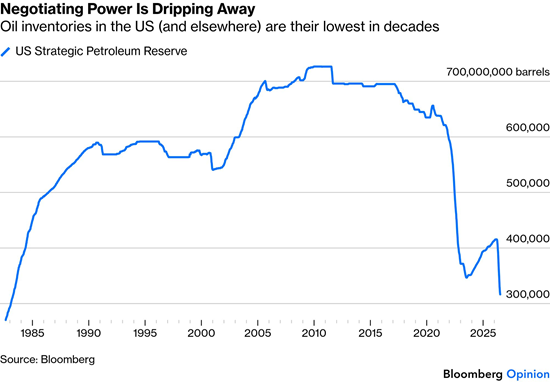
Isso sustenta o que a BCA Research chama de “equilíbrio cinético” [kinetic equilibrium] com o preço do petróleo entre US$ 70 e US$ 90. Os EUA e o Irã vinham cada vez mais “pintando dentro das linhas” traçadas durante o primeiro mês da guerra, confinando os ataques a instalações militares.
O petróleo Brent, no entanto, está agora acima de US$ 90 novamente, enquanto os preços de mais longo prazo — indiscutivelmente mais importantes — sugerem uma preocupação crescente:
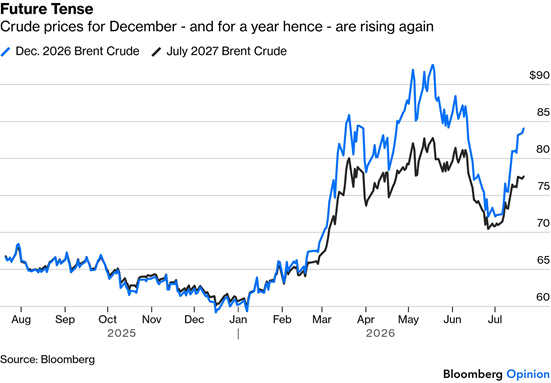
As linhas vermelhas foram cruzadas esta semana, com ataques dos EUA a pontes e ataques iranianos a usinas de dessalinização. Mas Felix Vezina-Poirier, da BCA, argumenta que o equilíbrio cinético está intacto: “A equipe de negociação do Irã está sob pressão crescente, enquanto as eleições de meio de mandato [midterms] que se aproximam aumentam a pressão sobre o governo dos EUA.”
Ele argumenta que a melhor forma de navegar a situação é reconhecer que o Irã, os EUA e Israel são condicionados pelos preços do petróleo. “À medida que os preços se aproximam do teto, a escalada dá lugar à desescalada.”
Os preços estão de volta ao teto agora. Essa teoria está prestes a ser testada.
A Bola de Praia na Piscina
Segure uma bola de praia debaixo d’água, e ela salta verticalmente acima da superfície assim que você remove a pressão. A mesma física básica está agora tendo praticamente o mesmo efeito sobre os títulos japoneses, com muito menos valor de entretenimento.
A alta dos yields dos JGBs [títulos do governo japonês] tem sido quase vertical desde que o longo período de controle da curva de juros [yield curve control] — comprar títulos para manter os yields mais longos baixos — finalmente terminou dois anos atrás:
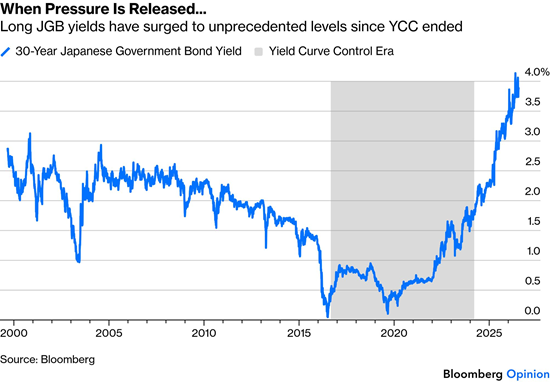
Isoladamente, isso poderia ser tolerável, mas a alta histórica dos yields coexistiu com uma corrida contra a moeda. Os primeiros negócios de quarta-feira levaram o iene abaixo de 163 por dólar pela primeira vez desde 1986. A taxa de câmbio do dólar possivelmente subestima sua fraqueza. Em uma base ampla, e levando em conta que a inflação no Japão tem sido mais baixa do que em qualquer outro lugar (o que, tudo o mais constante, deveria fortalecer o iene), ele perdeu cerca de dois terços de seu poder de compra ao longo das últimas três décadas:
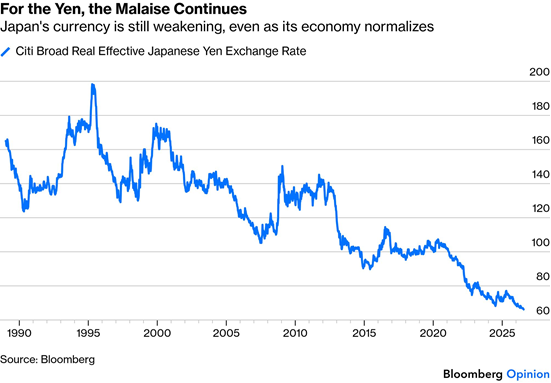
Os investidores se acostumaram a tratar o Japão como uma exceção a todas as regras. Isso pode ser agora um erro. Mike Howell, do Global Liquidity Indexes, argumenta que os muitos outros países que intervieram para manter os yields baixos (embora de forma menos espetacular do que o Japão) enfrentam o mesmo problema:
O risco de investimento é um ajuste abrupto: a experiência do Japão mostra que, uma vez que os yields suprimidos rompem para cima, o movimento pode exceder o esperado [overshoot] à medida que os investidores exigem um prêmio de risco adicional.
Howell argumenta que os yields dos títulos de mais longo prazo estão descompassados com a atual taxa de crescimento nominal do produto interno bruto, nos EUA e na Europa, assim como no Japão.
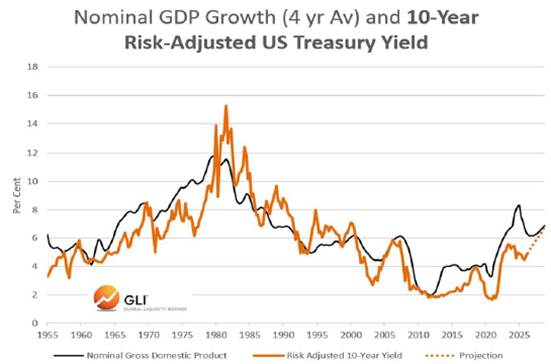
Se os yields dos EUA seguissem sua correlação histórica com o crescimento do PIB, atingiriam 6%, e não os atuais 4,62%, sustenta ele. O Japão sugere que um movimento tão rápido poderia acontecer, e não é confortável contemplá-lo.
Robin Brooks, da Brookings Institution, argumenta que os yields japoneses têm muito mais a subir. Ele baseia seus argumentos nos níveis de endividamento do governo, que também têm uma relação clara com os custos de captação que os mercados impõem. O Japão se destaca como um outlier [ponto fora da curva] gritante:
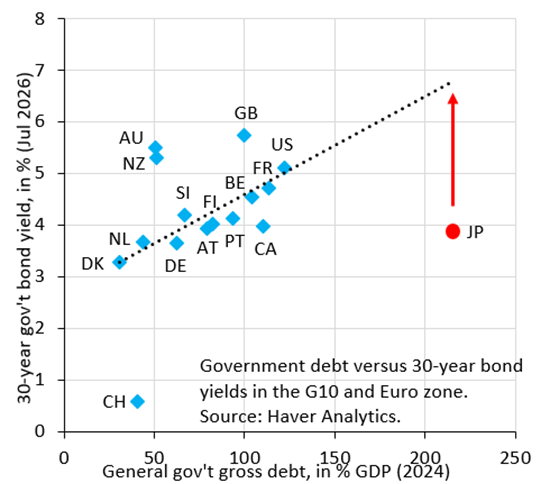
Este gráfico exclui Grécia, Itália e Espanha, todos os quais se beneficiaram de tetos de facto sobre os yields na zona do euro. Reinstituí-los ainda deixaria os yields japoneses mais de 100 pontos-base baixos demais.
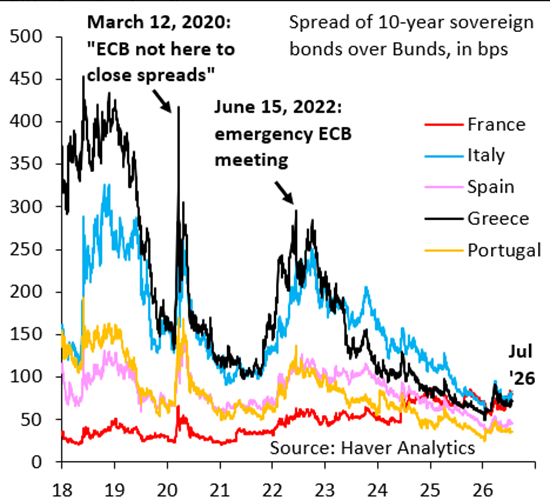
Brooks também cita uma gafe infame da presidente do Banco Central Europeu, Christine Lagarde, como um “experimento natural” para mostrar como os yields da zona do euro dependiam da intervenção. Em março de 2020, quando os estágios iniciais da pandemia pressionaram os yields dos países periféricos, Lagarde disse que “não é nosso trabalho fechar os spreads.”
Como Brooks mostra, isso foi seguido por uma revolta do mercado de títulos e, no devido tempo, por medidas concertadas do BCE para manter os spreads apertados. A questão é que os mercados só consentem em deixar os spreads onde estão, e aceitam um baixo prêmio de risco, porque está claro que as autoridades intervirão para manter os yields sob controle:
Uma solução óbvia viria da política monetária. Os bancos centrais poderiam elevar os juros. Os investidores geralmente presumem que todos os principais bancos centrais estão agora em um ciclo de alta em parte porque os yields estão artificialmente baixos dada a força da economia.
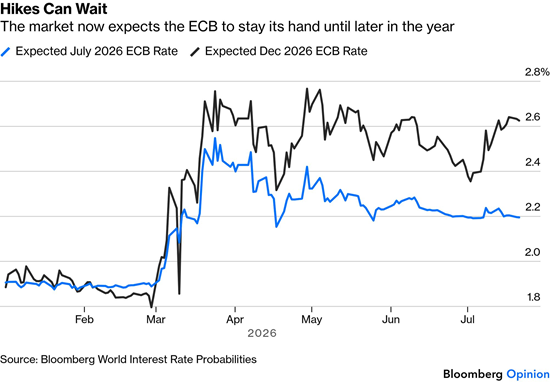
A supressão dos yields, argumenta Howell, poderia se tornar autodestrutiva: “Energia mais barata e yields mais baixos estimulam o crescimento nominal, o que então aumenta a pressão para que tanto os preços do petróleo quanto os yields subam.” Altas de juros poderiam evitar esse risco e também impedir mais reações do tipo bola de praia dos yields dos títulos em outros países. E, de fato, o BCE, que se reúne na quinta-feira, deve apertar a política monetária este ano — mas não esta semana:
Mas o ônus se deslocou para a política fiscal. O melhor caminho a seguir para o Japão, sugere Brooks, poderia ser vender ativos do governo para abater a dívida — uma decisão para os políticos, não para os banqueiros centrais. O Tesouro dos EUA está mantendo os juros baixos ao migrar para concentrar a maior parte de sua emissão em prazos curtos (o que reduz a oferta de títulos mais longos e comprime seus yields). Todos correm o mesmo risco de que, se mantiverem a bola de praia da dívida abaixo da superfície por tempo demais, o salto, quando vier, será grande demais para administrar.
Fonte: Bloomberg
Traduzido via Claude


