Bloomberg — Investidores continuam apostando nas operações de carry trade nos mercados emergentes, mesmo após um raro prejuízo trimestral, confiando de que a estratégia será capaz de resistir aos rendimentos dos títulos do Tesouro, que se encontram em níveis máximos em várias décadas
A Ninety One, a Generali Asset Management e a William Blair estão entre as gestoras de recursos que consideram o prejuízo do último trimestre — o primeiro em dois anos — apenas um contratempo para as operações de carry trade baseadas no dólar. Isso porque a estratégia — tomar empréstimos em dólares para comprar ativos de maior rendimento nos países em desenvolvimento — depende, acima de tudo, de um dólar estável, e os investidores não estão convencidos de que sua recente recuperação se prolongará.
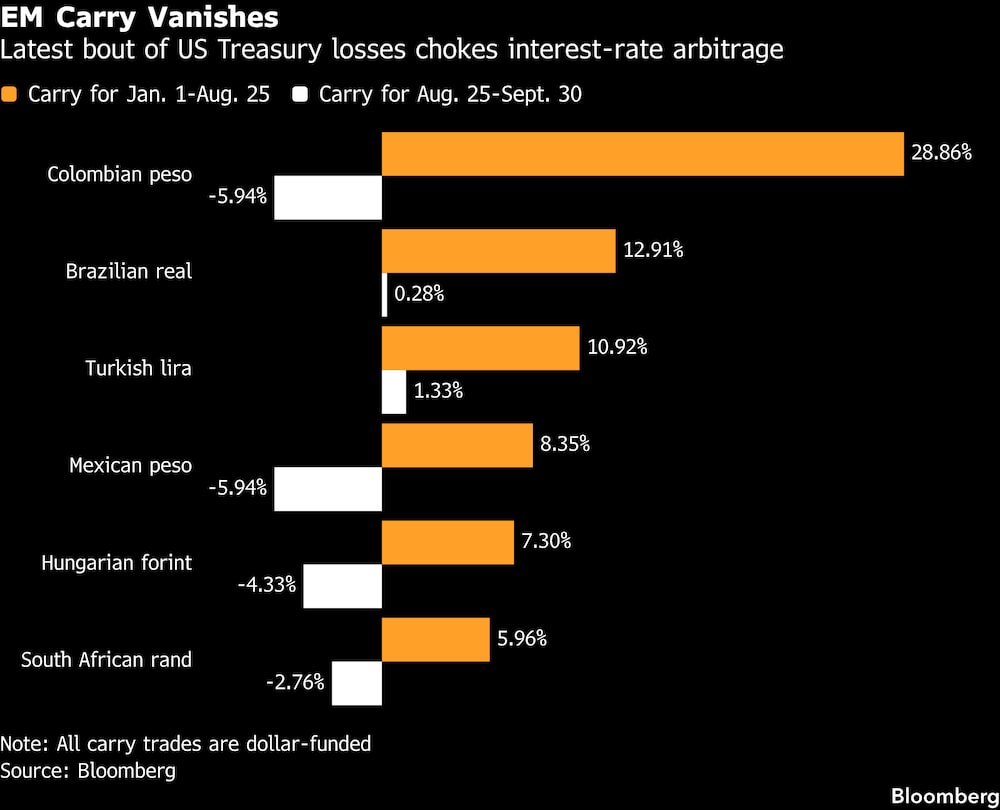
Após seis trimestres consecutivos de ganhos, a operação registrou prejuízo no mês passado em 16 das 20 moedas mais populares. Isso foi suficiente para levar todo o período de julho a setembro ao vermelho, conforme mostra um indicador compilado pela Bloomberg.
No entanto, para muitos investidores, rendimentos dos títulos do Tesouro de 10 anos acima de 5% não necessariamente arruinarão a estratégia. Segundo eles, foi a velocidade da liquidação dos títulos do Tesouro no mês passado, e não o nível dos rendimentos, que causou o prejuízo. Talvez o mais importante seja que poucos esperam uma alta sustentada do dólar — historicamente o principal canal de transmissão de tensões para os mercados emergentes.
“Rendimentos elevados nos EUA não são necessariamente fatais para o carry dos mercados emergentes”, afirmou Yvette Babb, gestora de portfólio da William Blair. “É mais provável que o recente revés no carry dos mercados emergentes represente um reajuste no posicionamento do que o início de um desmantelamento generalizado.”
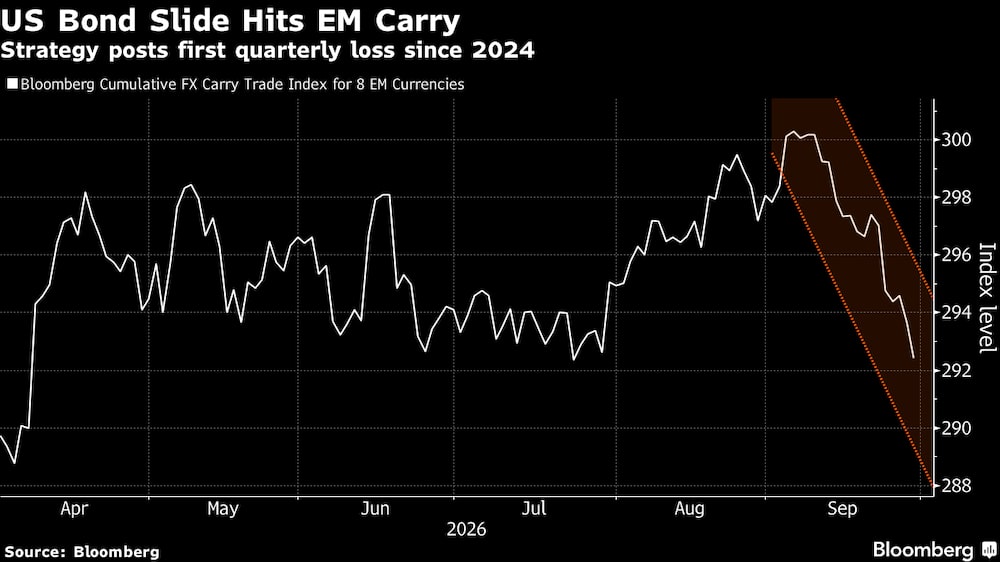
O carry trade enfrenta riscos. É provável que o Federal Reserve aumente as taxas de juros, enquanto os títulos do Tesouro oferecem os maiores retornos desde 2007. O rendimento extra que os investidores recebem para compensar o risco dos mercados emergentes praticamente desapareceu. O dólar, por sua vez, atingiu máximas de três meses, impulsionado por temores de uma crise na França.
“O cálculo de risco-retorno mudou”, afirmou Nick Rees, diretor de Pesquisa Macroeconômica da Monex Europe. “Os títulos do Tesouro parecem cada vez mais atraentes, tanto do ponto de vista do rendimento quanto como proteção, caso a recente alta acentuada nos rendimentos provoque alguma perturbação nos mercados.”
Mesmo assim, a alta do dólar é relativamente modesta quando comparada a episódios anteriores de turbulência nos títulos do Tesouro. Nas cinco semanas até 28 de setembro, os rendimentos médios dos títulos do Tesouro subiram 66 pontos-base, enquanto um índice do dólar compilado pela Bloomberg se valorizou apenas 2%, permanecendo abaixo das máximas deste ano.
“O que mais importa é o dólar”, afirmou Guillaume Tresca, estrategista da Generali Asset Management. “Ele atua como um amplificador de choques. Se as taxas permanecerem altas, mas o dólar estiver estável, as operações de carry trade ainda podem apresentar bom desempenho.”
As operações de carry trade conseguiram superar com sucesso a onda de vendas de títulos do Tesouro no início deste ano.
Naquela época, os rendimentos subiram, mas o dólar não, porque a preocupação com os gastos do governo dos EUA, e não com a política monetária, impulsionou o movimento.
A queda acentuada dos títulos em setembro, no entanto, foi mais dolorosa para as operações de carry trade; como foi impulsionada por expectativas de aumento das taxas, acabou fortalecendo o dólar.
Thys Louw, gestor de carteiras da Ninety One, afirma que os mercados de títulos estão se reajustando para levar em conta os custos mais elevados da energia, o crescimento global resiliente impulsionado pelos gastos de capital das hiperescaladoras e o aumento dos empréstimos por parte das nações ricas. No entanto, ele duvida que os rendimentos continuem subindo no ritmo do mês passado.
“Provavelmente estamos mais próximos do fim do que do início desse reajuste de preços”, afirmou Louw. “Portanto, a expectativa é de que estejamos próximos do pico de volatilidade.”
As preocupações dos investidores com a credibilidade fiscal dos EUA e seu desejo de diversificar fora dos ativos em dólar também devem apoiar as operações de carry trade, espera ele.
O Morgan Stanley afirma que os influxos de investidores têm sido excepcionalmente fortes em relação aos retornos das operações de carry trade, levando à maior divergência entre os dois desde 2013. Embora os fluxos possam desacelerar, os investidores permanecem confiantes na melhora dos fundamentos dos mercados locais, escreveram James K. Lord e Simon Waever em uma nota.
Babb, da William Blair, tornou-se mais seletiva. Com a volatilidade do mercado tornando as estratégias de carry trade do tipo “comprar tudo” menos confiáveis, ela está se concentrando em países com formulação de políticas confiáveis, altos rendimentos e posições sólidas na balança de pagamentos.
“É provável que a próxima fase do carry trade seja mais restrita e mais idiossincrática do que as altas generalizadas observadas em alguns ciclos anteriores”, acrescentou ela.
Os mercados reagirão na segunda-feira aos resultados do primeiro turno das eleições presidenciais no Brasil, realizado no domingo, que opõe o presidente Luiz Inácio Lula da Silva ao senador Flávio Bolsonaro.
Fonte: Bloomberg Línea