Os preços das ações nos EUA tiveram uma forte recuperação esta semana com o anúncio de uma reaproximação entre EUA e China sobre barreiras comerciais.
Na terça-feira, ao final do pregão, as perdas acumuladas do S&P 500 desde o início do ano haviam sido totalmente revertidas. Isso ocorreu após a notícia de que os EUA reduziram as tarifas propostas sobre produtos chineses de 145% para 30% por 90 dias, além de dados de inflação melhores do que o esperado.
No entanto, a notícia muda muito pouco. Muitos investidores reconheceram que diversificar a exposição ao dólar e às ações dos EUA faz sentido, especialmente diante da recuperação tímida do dólar e da alta nos rendimentos dos títulos de longo prazo dos EUA.
Investidores têm observado o presidente dos EUA adotar políticas comerciais importantes — e potencialmente prejudiciais — contra o terceiro maior parceiro comercial do país, para então voltar atrás em cerca de um mês. Eles também podem estar questionando a superioridade dos mercados de capitais americanos.
Erik Knutzen, co-diretor de investimentos em estratégias multiativos da Neuberger Berman, afirma que a revogação das tarifas mais altas ainda significa que a política comercial dos EUA segue o modelo da década de 1940 — quando as tarifas estavam em torno de 10% — e não as desastrosas tarifas mais elevadas da década de 1930.
Mas ele acrescenta: “Não achamos que o mercado de ações dos EUA seja o lugar certo para se focar agora.”
Mesmo deixando de lado a volatilidade na política comercial dos EUA, as políticas de “América em Primeiro Lugar” de Trump devem acelerar a desglobalização, o que pode levar a preços mais altos para países importadores e crescimento econômico mais lento para os EUA e seus parceiros comerciais.
Mais importante ainda, os investidores em todo o mundo estão, talvez pela primeira vez em décadas, reconsiderando o papel dos EUA não apenas como defensor da paz, mas como porto seguro para alocar seu capital.
Os sinais de alerta estão aí. Primeiro, o desempenho superior das ações dos EUA fez com que elas passassem a dominar índices globais como o índice mundial da MSCI, seguido por muitos investidores institucionais.
Segundo, essa posição dominante incentivou fluxos para o dólar americano. Em janeiro deste ano, segundo dados do Federal Reserve, o dólar atingiu seu nível mais forte em relação a outras moedas desde 1985.
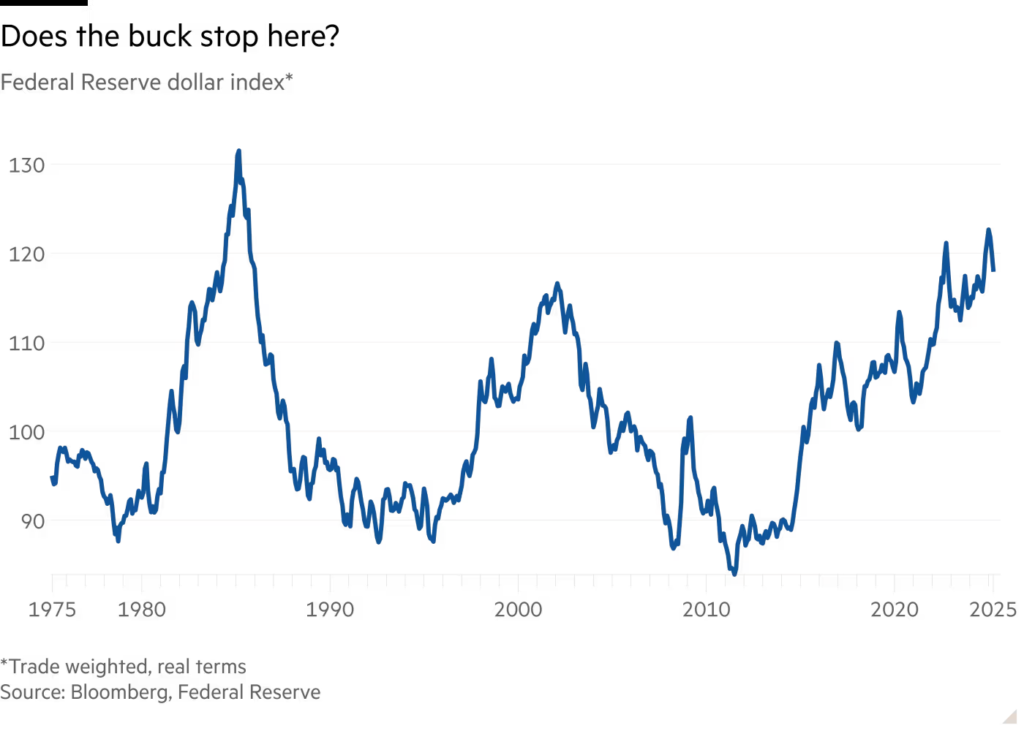
Finalmente, os dois fatores se combinaram: a mudança para o investimento passivo em índices globais permitiu ganhos simultâneos em ações e câmbio.
Nos cinco anos até junho de 2024, as participações estrangeiras em valores mobiliários dos EUA — tanto ações quanto todos os tipos de dívida — cresceram US$ 10,3 trilhões, segundo o Tesouro dos EUA. Só a mudança no valor de mercado das ações respondeu por mais de US$ 8 trilhões desse total. Para efeito de comparação, o valor de mercado do índice FTSE All-Share é de US$ 3,5 trilhões.
John Butler, estrategista macro da gestora Wellington Management, aponta que cerca de 50% da poupança global mantida no exterior por investidores está atualmente aplicada em ativos americanos.
“Isso deve resultar em saídas líquidas de capital dos EUA para outros mercados”, diz Butler. “Isso tem implicações estruturais para o dólar, para o mercado de ações e para os títulos públicos dos EUA.”
Como amostra do que pode ocorrer, o capital estrangeiro migrou para os mercados japoneses durante a turbulência que se seguiu aos anúncios tarifários da Casa Branca no “dia da libertação”, em abril. Dados divulgados esta semana pelo Ministério das Finanças do Japão mostram que os investidores estrangeiros compraram um volume líquido de ¥8,2 trilhões (US$ 57 bilhões) em ações e títulos — o maior volume mensal desde 2005, e muito acima da média para abril.
Segundo um gestor americano com grandes clientes institucionais japoneses, essa mudança reflete uma pausa na compra de dólares e títulos do Tesouro dos EUA, em vez de uma liquidação dos ativos americanos. O dólar permanece cerca de 8% abaixo do pico de janeiro.
Este verão pode ser o próximo teste para os investidores. Dados sobre inflação e empregos nos EUA nos próximos meses podem ser o catalisador para novos movimentos de afastamento do dólar americano, segundo Noah Wise, chefe de estratégia macro global da Allspring Global Investments.
Até agora, apenas os dados de sondagens, como os do Instituto de Gestão de Suprimentos (ISM), mostraram reação significativa às tarifas. Muitos analistas consideram esses dados pouco confiáveis ou “suaves”. Já os dados econômicos concretos — como desemprego e produção industrial — refletem um período anterior e até agora não indicam alerta. A inflação de preços nos EUA continua moderada, pouco acima de 2% ao ano.
Contudo, até o final do verão, os dados “duros” cobrindo os impactos das políticas comerciais de Trump devem vir a público — coincidindo com o fim da pausa de 90 dias nas tarifas adicionais à China. Dados econômicos fracos, somados a um novo surto de tensões comerciais entre EUA e China, podem trazer de volta a volatilidade ao mercado.
Wise também aponta que há pouca chance de o Fed cortar os juros em breve.
“A inflação dos EUA está acima da meta hoje e nos próximos seis meses vai se afastar ainda mais da meta”, diz Wise. “Até que os dados duros mostrem desaceleração clara, o Fed provavelmente não cortará os juros.”
Isso não significa que os mercados de capitais dos EUA estejam condenados. Wise acredita que é cedo para dizer que os investidores estrangeiros irão se desfazer de seus títulos do Tesouro americano.
“Os investidores estrangeiros podem retirar seus ativos?” — ele pergunta. “Ouço isso há décadas. Mas quais são as opções? Vão se entupir de títulos japoneses ou chineses? Provavelmente não.”
Essa visão ecoa a da equipe de multiativos da Neuberger Berman, que acredita que há liquidez insuficiente nos títulos japoneses de longo prazo para justificar um redirecionamento de capital.
Algo, no entanto, está mudando no mercado de títulos dos EUA. Há indícios de que os detentores menos sensíveis ao preço — como gestores de reservas de bancos centrais e fundos soberanos, geralmente conservadores — reduziram sua exposição. Em abril, esse grupo detinha pouco mais de 36% de toda a dívida dos EUA, segundo dados da JPMorgan e do Fed — um dos menores percentuais desde 2012, bem abaixo dos picos de cerca de 47%.
Para os investidores em ações, este foi o ano para buscar diversificação. Em fevereiro, o mercado americano era negociado a 27 vezes os lucros projetados, próximo ao pico da década, segundo a MSCI. Embora analistas se preocupem há anos com o prêmio persistente de valorização do mercado americano em relação ao resto do mundo, foi só este ano que surgiu um catalisador de mudança. Mesmo após a queda desde fevereiro, o mercado dos EUA continua caro internacionalmente.
Além disso, os analistas ainda não reduziram significativamente suas estimativas de lucros para empresas americanas, possivelmente porque os dados econômicos ainda não indicaram problemas.
Mas alguns investidores veem uma mudança se aproximando.
Hugh Gimber, estrategista global da JPMorgan, diz que é difícil conciliar as atuais estimativas de lucro com o potencial de crescimento dos EUA.
“As estimativas de consenso anteriores projetavam crescimento de 14% no lucro por ação para 2025, que agora caíram para 9%”, diz Gimber. “Eu esperaria crescimento de apenas dígitos baixos.”
Os mercados de ações e câmbio começaram a reavaliar o risco do “excepcionalismo americano” antes mesmo do anúncio tarifário.
Helen Jewell, diretora de investimentos da BlackRock para ações fundamentais na EMEA, aponta que essa tendência começou com a notícia, no final de janeiro, das capacidades superiores do modelo chinês DeepSeek AI. A notícia — sobre um rival da americana OpenAI — lembrou que os EUA não têm monopólio sobre tecnologias como a IA.
Ela acredita que as ações europeias ainda têm espaço para se revalorizar em relação às americanas.
“Havia um desconto de 45% na avaliação de empresas europeias, que agora está entre 30% e 35%”, diz ela, comparando com as americanas. “Historicamente, o desconto é de 20%.”
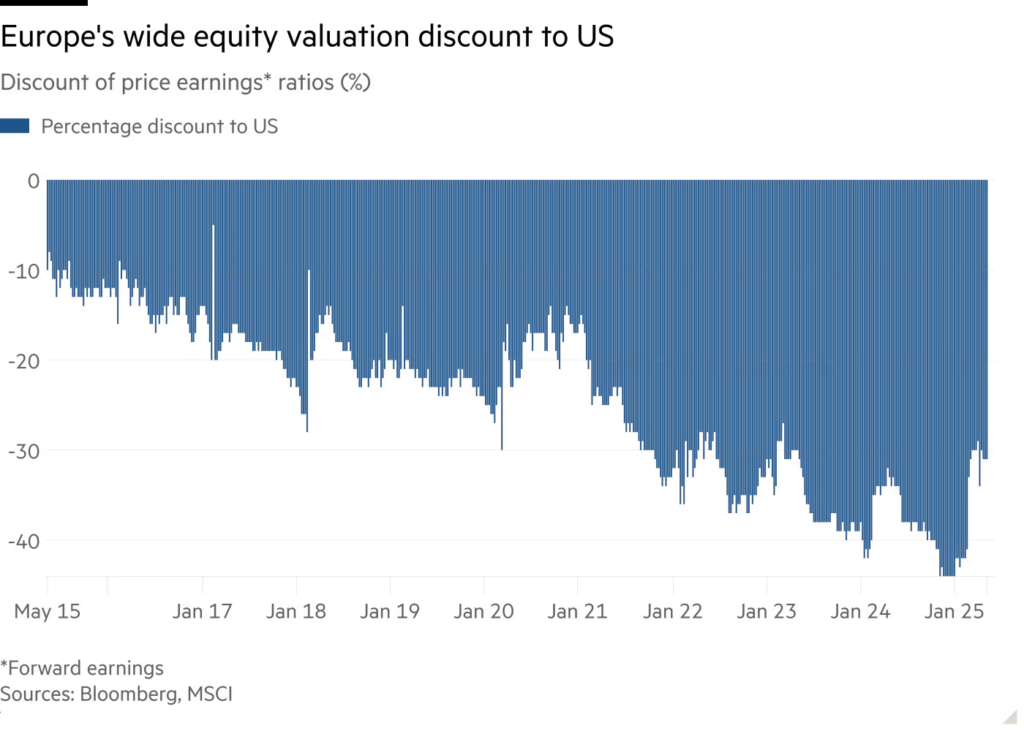
Jewell diz que as ações de bancos europeus, apesar da alta este ano, continuam baratas. Mas prevê que o desconto geral talvez não volte ao patamar médio anterior. Negociadas a cerca de 14 vezes os lucros futuros, as ações europeias estão “em um nível razoável ao longo do tempo”.
“Não se trata de ações europeias estarem baratas”, afirma. “Tudo depende dos lucros.”
Gimber, da JPMorgan, vê potencial de crescimento maior na Europa devido ao aumento nos investimentos.
“De 2010 a 2019, o investimento europeu foi pequeno, mas agora cresce a 8% ao ano”, diz. “É uma mudança transformacional, positiva para o crescimento nominal e para lucros mais robustos das empresas europeias.”
Esses sentimentos levaram a mudanças nas alocações de alguns gestores. Segundo o relatório mais recente do Bank of America, os investidores estão mais “sobreponderados” em ações da zona do euro do que em ações dos EUA — o maior nível desde outubro de 2017. Muitos índices europeus tiveram bom desempenho este ano em relação aos seus equivalentes americanos.
No entanto, ações de empresas britânicas de pequeno e médio porte têm ficado para trás. O índice FTSE 250 — que reúne as 250 maiores empresas após as do FTSE 100 — subiu apenas cerca de 6% em dólar no ano. O FTSE 100 subiu cerca do dobro disso.
O fraco desempenho do FTSE 250 sugere preocupação dos investidores com o potencial de crescimento da economia do Reino Unido, e não com o tamanho das empresas. O índice europeu Stoxx ex-UK de small caps superou o FTSE 250 e o FTSE 100, com alta de quase 17% no ano.
Mesmo assim, alguns gestores estão otimistas com o Reino Unido. O PIB britânico cresceu 0,7% no primeiro trimestre — acima do esperado, o maior avanço em um ano e superior ao da Europa.
Alec Cutler, que administra quase US$ 4,6 bilhões no Orbis Global Balanced Fund, diz que o presidente Trump fez um “enorme favor” ao Reino Unido e à Europa. Ele prefere ações britânicas por suas baixas avaliações e mantém apenas 10% do portfólio nos EUA.
“Estamos extremamente subalocados nos EUA e compensamos isso com Reino Unido e Europa”, diz Cutler.
Ele acrescenta que as políticas de Trump devem aumentar a demanda por aço, agregados e empresas de construção como a Balfour Beatty. Ele também detém Keller, que projeta fundações especializadas.
Cutler mantém 10% do portfólio em ações de defesa, incluindo a italiana Leonardo, e diz que essas ações ainda estão baratas se líderes europeus cumprirem a promessa de elevar gastos militares de cerca de 2% para 3% do PIB. Recentemente, adicionou ações de defesa da Coreia do Sul, Índia e Japão.
Especialistas em ações britânicas, Julian Cane e James Thorne, da Columbia Threadneedle, observam que, apesar da renda disponível no Reino Unido crescer em ritmo de dois dígitos ano a ano, a confiança do consumidor caiu. Com isso, a taxa de poupança subiu para 12% no último trimestre de 2024 — o maior nível desde o segundo trimestre de 2021.
Recentemente, com o crescimento tímido dos lucros, o múltiplo preço/lucro do FTSE 250 caiu para 16 vezes — nível historicamente baixo — e o preço/valor patrimonial caiu para 1,5.
Jewell, da BlackRock, segue cética quanto ao Reino Unido, apontando que 85% da capitalização do índice FTSE All-Share vem do FTSE 100 — o que indica que empresas menores não têm se beneficiado da queda nos juros.
“Small caps… são uma parte muito pequena de um mercado global pequeno”, ela diz. “A expansão de múltiplos não está acontecendo. Tudo depende dos lucros.”
Há preocupações mais amplas dos investidores em outras partes da economia mundial. Não há perspectiva imediata de recuperação da confiança dos investidores, apesar da trégua nas tarifas da China na semana passada.
Alguns analistas acreditam que os choques dos últimos meses ainda não foram totalmente precificados nas ações americanas.
Gimber, da JPMorgan, diz que os preços das ações nos EUA ainda não refletem os efeitos do aumento das tarifas comerciais, destacando a contínua incerteza enfrentada por muitos.
“Se você é uma grande empresa, por que iniciaria planos para construir uma nova fábrica ou faria grandes contratações?” — pergunta Gimber.
Fonte: Financial Times
Traduzido via ChatGPT


