O presidente Trump não consegue acreditar que Jensen Huang não tem seu próprio avião.
Horas antes de partir para a aguardada cúpula com a China, o presidente está providenciando para que o bilionário cofundador da Nvidia se junte ao quem é quem dos CEOs da Fortune 500 que se preparam para viajar a Pequim. No grupo também estão Jane Fraser, do Citigroup — indiscutivelmente a mulher mais poderosa das finanças — e Kelly Ortberg, CEO da Boeing, que recentemente entregou ao presidente um prêmio honorário (ainda que levemente irônico) de “Vendedor do Ano” por ter ajudado a fabricante de aeronaves a vender centenas de aviões.
Huang é uma adição tardia, mas bem-vinda, ao grupo. Para um dos CEOs americanos de maior sucesso e o homem cuja empresa fornece os chips que impulsionam o boom da IA, o presidente está feliz em abrir espaço, e Huang acaba embarcando no Air Force One, compartilhando o jato com Elon Musk, entre outros. O único motivo pelo qual Huang não foi incluído antes é que ele não ligou para pedir.
Enquanto me sento do outro lado da Resolute Desk [a histórica mesa oval utilizada pelos presidentes americanos no Salão Oval] para conversar com o presidente sobre sua próxima viagem, fica claro que arranjos como esse são exatamente o tipo de negócio que o presidente gosta de fazer — rápido, informal, e no qual ele pode se declarar um vencedor inequívoco. Ele tem orgulho de sua capacidade de colocar qualquer pessoa ao telefone e alcançar resultados mensuráveis, seja conversando com um líder mundial ou com uma empresa americana que ele quer ajudar.
Em uma conversa ampla que durou uma hora — e abordou temas que vão de tarifas a centros de dados de IA e à guerra no Irã —, o presidente delineou a mentalidade mais ampla de negociação top-down [de cima para baixo] que está usando para tentar revitalizar a economia americana. (Um pequeno grupo de executivos da Fortune Media se juntou a nós no escritório de Trump; eles não participaram da entrevista.)
Com a ajuda de membros do gabinete com expertise em Wall Street, como o Secretário de Comércio Howard Lutnick e o Secretário do Tesouro Scott Bessent, Trump virou velhas normas econômicas de cabeça para baixo. O presidente tem sido um evangelizador de uma combinação saudável de novas fontes de receita geradas por tarifas globais e investimentos estratégicos em participações acionárias [equity investments], ao lado de megaacordos comerciais projetados para atrair investimentos estrangeiros de volta para os EUA. Os objetivos gêmeos de Trump: encerrar os desequilíbrios comerciais que ele argumenta ter enfraquecido a América, e compensar a dívida nacional em constante crescimento.
Presidentes e Congressos anteriores, presos em impasses partidários, não conseguiram avançar nessas frentes. A resposta de Trump foi, essencialmente, atropelar ou simplesmente ignorar os políticos e reguladores. É um espetáculo de um homem só, conduzido em ritmo acelerado, que encanta seus fãs e faz seus detratores soarem o alarme sobre a ética e a legalidade de tudo isso.
“Faço um desses negócios todo dia que nenhuma pessoa normal faria”, diz Trump, ao me falar sobre uma possível fusão ferroviária na qual ele quer que o governo tenha participação acionária [equity]. Refletindo sobre as participações que sua administração reivindicou em empresas como Intel e U.S. Steel, ele continua: “Algumas pessoas acham que o que faço é anti-americano. Elas dizem: ‘Você está tomando a empresa delas.’ ” Esses críticos não estão enxergando o quadro geral, ele insinua; afinal, “Temos US$ 38 trilhões em dívida.”
Onde os chips cairão como resultado de toda essa heterodoxia — incluindo o reordenamento geopolítico de longo prazo de alianças e parcerias que está invocando — ainda é uma questão muito em aberto. Há evidências suficientes para sugerir que a estratégia tem algum mérito, pelo menos sob um líder tão contundente quanto Trump. As ações americanas [US stocks] e os lucros corporativos estão demonstrando resiliência surpreendente, atingindo novas máximas neste ano — apesar do “desvio” inflacionário causado pela guerra no Irã, como o presidente Trump gosta de chamar. O público em geral está menos convencido: a confiança do consumidor [consumer confidence] atingiu seu menor nível histórico em abril, e a aprovação da gestão econômica de Trump despencou nas pesquisas.
Mesmo os otimistas, no entanto, precisam lidar com algumas questões sobre o futuro. Como qualquer executivo sabe, nenhum negócio sólido pode ser construído sobre os ombros de uma única pessoa. Então o que acontecerá quando o CEO-em-chefe, que está literal e figurativamente refazendo a Casa Branca, não morar mais lá?
Dentro da mentalidade negociadora de Trump, pelo Memorial Lincoln
Quando nossa conversa começa, o negócio sobre o qual o presidente Trump está mais animado para falar não é com o Irã, nem mesmo com o presidente chinês Xi Jinping. Envolve o icônico Espelho d’Água do Memorial Lincoln [Lincoln Memorial Reflecting Pool], que tem apresentado vazamentos e que ele diz estar prejudicando o outrora belo National Mall.
“Tem sido um desastre desde que foi construído, porque colocaram blocos de granito lá, e cada pedra vai vazar”, ele me conta, dizendo que a piscina se tornou quase como uma “lata de lixo”. O plano que lhe foi apresentado para restaurá-la custaria cerca de US$ 350 milhões e levaria quatro anos para ser concluído. Em vez disso, Trump diz ter encontrado uma solução que custará significativamente menos. Ao tratar a estrutura como uma das piscinas de seus resorts — e usando um empreiteiro que trabalhou em uma dessas piscinas —, Trump calcula que pode manter a base de granito, instalar uma estrutura robusta e à prova de vazamentos, e voilà: problema resolvido.
Agora, enquanto Trump me mostra uma dezena de imagens do projeto em andamento, ele está decidindo qual tom a estrutura deve ter — azul da bandeira americana? Ou algo mais escuro para esconder os detritos?
O presidente, é claro, primeiro se estabeleceu no mercado imobiliário, e ideias sobre propriedades continuam aparecendo enquanto conversamos. Uma pergunta sobre a corrida pela IA leva Trump a se lembrar de uma visita a um vasto centro de dados com Mark Zuckerberg, CEO da Meta. “O Pentágono sempre foi o maior edifício já construído”, ele admira. “Isso é como um brinquedo em comparação. Esses são os maiores edifícios que alguém já imaginou.” (Trump agora chama Zuckerberg de “um amigo muito bom”, brincando: “Que diferença em relação ao [meu] primeiro governo”, quando Trump entrou em conflito com o Facebook repetidamente e mais tarde ameaçou prender Zuckerberg.)
Mesmo a intratável crise da dívida do país evoca analogias com o mercado imobiliário. O acúmulo crescente de passivos do país, observa o presidente, realmente não é tão terrível se você pensar como um magnata imobiliário pensaria: qual é o valor total da América e de seus ativos naturais, ele sugere, como o Grand Canyon, ou até mesmo os oceanos ao seu redor? “Se você colocar o valor dessas coisas, são centenas de trilhões de dólares”, diz Trump, e por essa medida, “se você mantiver [a dívida nacional] em US$ 40 trilhões, você está muito abaixo do nível de alavancagem [under-levered].”
Como Geoff Colvin, da Fortune, escreveu recentemente, uma vida no mercado imobiliário moldou o estilo de liderança e tomada de decisão de Trump. Muitos grandes players do mercado imobiliário, incluindo a Trump Organization, são controlados por uma pessoa ou uma família; as negociações acontecem face a face; os negócios acontecem rapidamente. E mesmo após cinco anos e meio no cargo, Trump ainda se frustra quando o governo e a formulação de políticas não funcionam dessa forma.
Tarifas, participações acionárias e a questão dos US$ 38 trilhões
“Isso realmente me irrita”, reclama o presidente, enquanto entramos na recente decisão da Suprema Corte que considerou inconstitucionais aproximadamente metade das tarifas do Dia da Libertação [Liberation Day] do ano passado.
Não é a decisão em si que o incomoda, embora ele certamente não esteja feliz com ela. Ele pode encontrar outra forma de implementar tarifas, diz ele, apenas mais lentamente e sob leis diferentes. Em vez dos US$ 600 bilhões por ano que ele estima que os EUA teriam arrecadado com suas tarifas (um valor que tem sido contestado por alguns economistas como amplamente exagerado), Trump calcula que o novo montante será cortado em quase metade.
Mas o que especificamente o irritou é o fato de que a decisão não veio acompanhada de uma ressalva que lhe permitisse manter toda a receita tarifária arrecadada antes da decisão. “Imagine — para pessoas que nos odeiam, para países que nos exploraram por anos, tenho que devolver US$ 149 bilhões.” (Pesquisas — parte delas contestada pela Casa Branca — indicam que a maior parte das tarifas foi paga por empresas americanas que importavam mercadorias do exterior, ou pelos consumidores que compravam esses produtos; essas empresas são elegíveis para solicitar reembolsos.)
Há algo mais profundo em jogo. Por décadas, o presidente Trump tem defendido impostos elevados sobre importações, mais recentemente chamando as tarifas de “a palavra mais bonita do dicionário.” Em seu segundo mandato, ele e Lutnick imaginaram as tarifas gerando uma receita nova e significativa — chegando a cogitar a ideia de um “External Revenue Service” [Serviço de Receita Externo] —, que não exigiria cobrar dos americanos mais dólares suados a cada temporada de impostos, nem cortar benefícios da Previdência Social [Social Security] ou do Medicare.
Outro pilar dessa estratégia de receita, embora envolvendo montantes muito menores por ora, é a participação acionária corporativa [corporate equity]. Em múltiplas ocasiões ao longo dos últimos dois anos, a administração Trump assumiu uma participação em uma corporação americana em vez de oferecer um socorro financeiro [bailout], um subsídio fiscal ou uma subvenção.
O campo Trump/Lutnick enquadra isso como uma forma inteligente de ajudar empresas americanas que se encontram em situação de dificuldade, ao mesmo tempo em que permite um potencial retorno sobre o investimento [return on investment]. Se o Tesouro pudesse obter o tipo de retorno que os principais capitalistas de risco [venture capitalists] e seus cotistas [limited partners] obtêm, poderia eventualmente escalar para reduzir o déficit americano. Se uma empresa sai da falência para bilhões, não poderia ajudar os americanos a partilhar do lucro?
O argumento contrário: Mercados verdadeiramente livres — um alicerce da democracia — exigem que o governo não interfira na governança corporativa. Participações acionárias do governo poderiam tornar muito tentador para uma administração futura cruzar essa linha. (Além disso, a maioria dos investimentos de venture capital fracassa.)
Para Trump, a decisão de inserir o governo em um negócio americano em dificuldades parece depender tanto da oportunidade quanto da capacidade de seu líder de conquistar sua aprovação pessoalmente. O exemplo clássico da estratégia de participação acionária é a Intel, na qual Trump negociou uma participação de 9,9% no verão passado, no valor de cerca de US$ 10 bilhões.
A lendária fabricante de chips estava enfrentando dificuldades no ano passado, com problemas que incluíam perda de participação de mercado [market share] e um endividamento preocupante. “[O CEO da Intel, Lip-Bu Tan] veio me ver”, recorda Trump. “Eu gostei dele, achei que era bom.” Trump também tinha alavancagem: substanciais subsídios federais para a fabricação de chips que haviam sido destinados, mas ainda não entregues, à Intel.
“Eu disse: ‘Dê ao país 10% de propriedade gratuita da Intel’ “, recorda o presidente. “Ele disse: ‘Temos um acordo.’ Eu disse: ‘Merda, devia ter pedido mais.’ ” As subvenções foram convertidas em participação acionária [equity] em agosto.
Enquanto Trump reconta a história, um de seus assessores se aproxima rapidamente com uma impressão da evolução do preço das ações da Intel e a coloca no meu colo. Em apenas oito meses, a posição do governo na Intel cresceu para valer mais de US$ 50 bilhões, diz Trump. “Eu recebo crédito por isso? Alguém sequer sabe que fiz isso?”
Quando pergunto qual poderia ser a estratégia de saída [exit strategy] do governo, Trump não parece preocupado. Ele acredita que poderia vender ações gradualmente ao longo do tempo sem derrubar o preço das ações [tanking the stock], caso comunicasse suas intenções adequadamente ao mercado com antecedência.
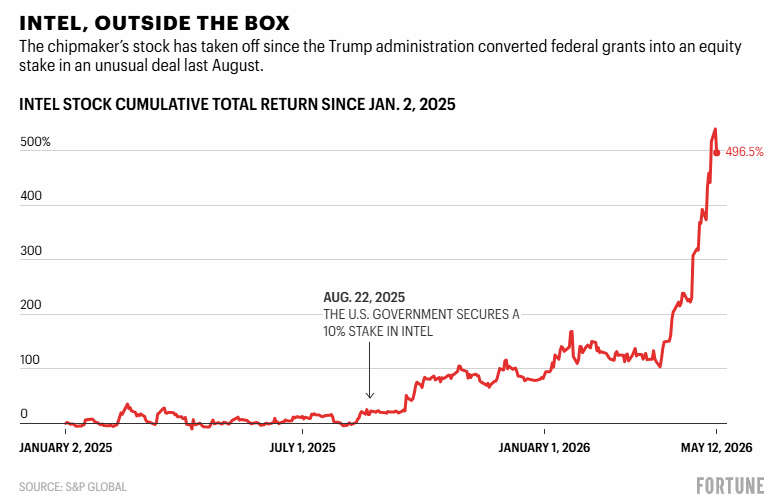
A Intel é uma história em que a estratégia de participação acionária de Trump e sua obsessão com a concorrência estrangeira se entrelaçam. “A Intel deveria ser a maior empresa do mundo agora”, diz Trump. “Se eu tivesse sido presidente quando todas essas empresas começaram a enviar seus chips da China, teria colocado uma tarifa que teria protegido a Intel.” Referindo-se à Taiwan Semiconductor Manufacturing Co. (TSMC), atualmente a maior fabricante de chips do mundo, ele acrescenta: “A Intel teria todo esse negócio agora, e não haveria Taiwan.”
Outra empresa americana que experimenta o efeito negociador de Trump é a Boeing. O setor aeroespacial é a indústria na qual os EUA consistentemente registram um enorme superávit comercial [trade surplus] (cerca de US$ 100 bilhões em 2024), e a Boeing é de longe o maior exportador desse setor. Em sua intensa diplomacia comercial ao longo dos últimos dois anos, Trump frequentemente incentivou aliados a se comprometerem a comprar mais aviões. Lutnick disse ao podcast All-In que os executivos da Boeing “me seguem como cachorrinhos” porque Trump acrescenta de 50 a 100 aviões a cada grande negócio no exterior.
Trump me conta alegremente sobre ter sido apelidado de “Vendedor do Ano” pelo CEO da Boeing, Ortberg, dizendo que superou em muito o número de aviões vendidos pelo melhor vendedor que a própria Boeing já teve. De fato, três dias após minha reunião com o presidente, Trump anunciará em Pequim que a China concordou em comprar 200 aviões da Boeing.
Quando pergunto a Trump o que o motiva a se dobrar como um negociador-chefe de aviões da Boeing, ele responde: “Quero ajudar as empresas americanas. Não há nada nisso para mim, a não ser que eu quero que as empresas prosperem.”
Inflação, guerra e os limites da arte de negociar
Na manhã de nossa reunião, o Senado americano aprovou uma votação de procedimento que abriu caminho para a confirmação de Kevin Warsh como novo presidente do Federal Reserve [banco central americano]. No mesmo dia, o Bureau of Labor Statistics [Departamento de Estatísticas do Trabalho] divulgou o índice de preços ao consumidor [consumer price index — CPI] mais recente, informando que a inflação subiu para 3,8%, ante apenas 3,3% no mês anterior.
Os dois eventos são um lembrete tanto do que o presidente quer controlar, quanto do que não consegue.
Warsh, é claro, foi avaliado e nomeado por Trump e compartilha a filosofia geral do presidente: as taxas de juros na América deveriam ser mais baixas. Fazer isso, argumenta Trump, não apenas impulsionaria a economia, mas reduziria enormemente um custo importante no balanço americano: os aproximadamente US$ 3 bilhões por dia que os EUA gastam nas taxas atuais para servir a dívida de US$ 38 trilhões. (O Fed não controla as taxas de juros pagas sobre a dívida pública de prazo mais longo — muitos fatores, incluindo a saúde da economia e a inflação vigente, influenciam as taxas que os investidores exigem ao comprar títulos [bonds] —, mas um presidente do Fed comprometido com o corte de juros poderia presumivelmente ajudar nas margens.)
No manual típico do Fed, é claro, a necessidade de combater a inflação e o desejo de cortar juros estão em conflito. E com os custos crescentes do petróleo provocados pela guerra no Irã elevando a inflação, o presidente parece resignado com o fato de que poderá ter que aguardar por mais cortes. “Você não pode realmente olhar para os dados até que a guerra acabe”, ele concede.
Inflação, taxas de juros e o Irã têm algo em comum: são problemas que não podem ser facilmente resolvidos com negociações pessoais. As forças complexas que impulsionam o conflito com o Irã incluem desde uma corrida armamentista nuclear global até as forças dos mercados de energia e sete décadas de desconfiança iraniana em relação à hegemonia americana. Mas mesmo em meio à guerra, Trump enquadra a liderança do Irã como se fossem mais um rival de negócios teimoso.
“Eles gritam o tempo todo”, diz ele sobre os iranianos. “Posso te dizer uma coisa — eles estão loucos para assinar [um acordo]. Mas fazem um acordo e depois te mandam um papel que não tem nenhuma relação com o acordo que foi feito. Eu digo: ‘Vocês estão loucos?’ “
‘Não vai acontecer de novo’
Apesar da guerra no Irã e dos altos preços do petróleo, as ações americanas [US stocks] estão registrando recorde após recorde. Quando pergunto ao presidente o que ele acredita estar por trás dessa resiliência, ele responde: “Somos simplesmente fortes.”
Uma fonte dessa força são os gastos de capital [capital expenditures] das grandes empresas de tecnologia: Amazon, Meta e Alphabet, por exemplo, estão cada uma despejando mais de US$ 100 bilhões neste ano, em grande parte em despesas relacionadas à infraestrutura de IA, que estão levando o setor de tecnologia a alturas impressionantes.
A maioria dos americanos não é tão otimista em relação à IA quanto os mercados são. Estudos mostram que o público americano, temendo perdas de empregos e maior disrupção social, é significativamente mais pessimista do que a China em relação à tecnologia, e alguns dos consultores de IA do presidente, como o capitalista de risco [venture capitalist] David Sacks, estão preocupados com que esse sentimento possa fazer a América perder a corrida da IA.
Quando pergunto ao presidente sobre essa ansiedade, ele não reconhece os temores relacionados a empregos, mas apenas diz que o poder da IA pode atuar nos dois sentidos, e precisamos ter cuidado com ela. “Há poder para o bem”, diz ele. “Com a medicina, já vi isso.”
Ele observa que o negócio do qual mais se orgulha em IA é ter ajudado empresas de tecnologia como a Meta a descobrir como construir instalações capazes de suprir suas necessidades computacionais. “Elas precisam de duas vezes mais eletricidade do que temos agora”, diz ele. “Estamos superando a China por muito [em IA] porque eu permiti que essas instalações fossem construídas. Essas empresas constroem suas próprias unidades elétricas agora, não usam a rede elétrica [the grid] de forma alguma. Do contrário, não conseguiríamos competir… É importante que a gente vença.”
Com toda essa conversa sobre vencer, preciso apontar o óbvio: nenhum desses acordos que priorizam a América, dos quais o presidente tanto se orgulha, parece possível sem ele no centro. Afinal, alguém pode realmente dizer não ao homem que disse que seu poder é limitado apenas pela sua própria moralidade? Pergunto como o fluxo de negociações pode ser sustentado assim que seu mandato terminar.
“Não consigo responder a essa pergunta”, diz Trump. “Não sei. Quer dizer, não vai acontecer de novo.”
É uma resposta que nenhum CEO poderia dar — um negócio construído em torno de uma única pessoa perde a maior parte de seu valor subjacente quando essa pessoa vai embora. A Apple, uma inovadora americana que se tornou uma história de sucesso global dominante, demonstra o valor de sólidos planos de sucessão: se não tivesse tido um talento executivo como John Ternus para se apoiar quando Tim Cook se aposentar, ou se Steve Jobs não tivesse tido Cook, a empresa teria entrado em colapso.
O que me leva à minha última pergunta: quem o presidente acredita que pode dar melhor continuidade ao seu legado de negociações? Don Jr., Marco Rubio, JD Vance? Depois de fazer minha pergunta, percebo que o vice-presidente entrou silenciosamente na parte de trás da sala e vai ouvir a resposta de Trump.
“Quem quer que consiga [este cargo] será muito importante”, diz o presidente. “E se você escolher a pessoa errada: catástrofe.”
Fonte: Fortune
Traduzido via Claude


