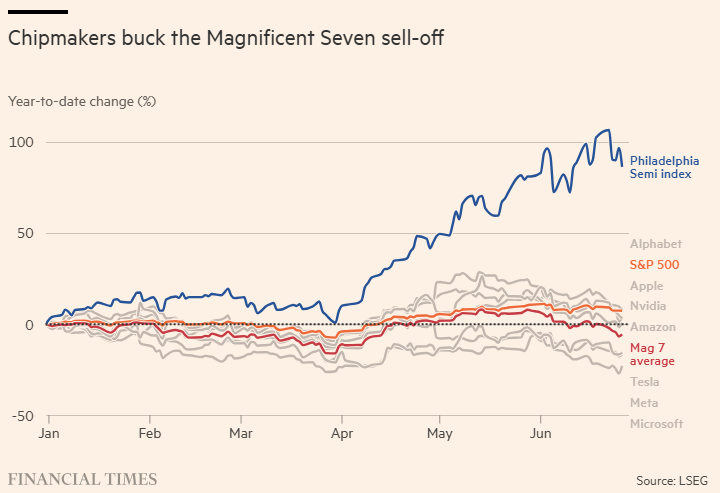
O grupo Magnificent Seven, formado por ações de tecnologia de grande capitalização [megacap], perdeu mais de US$ 2,2 trilhões em valor neste mês, em uma rotação violenta que se afasta das empresas que gastam centenas de bilhões de dólares em infraestrutura de IA e se direciona para as fabricantes de chips que se beneficiam dessa generosidade.
O grupo — Nvidia, Meta, Apple, Microsoft, Alphabet, Amazon e Tesla — caiu quase 10% em junho, colocando-o em rota para seu pior mês em mais de um ano, e acumula queda de 2% no primeiro semestre deste ano.
Os investidores estão questionando cada vez mais se os enormes compromissos de gastos dos grandes chamados hyperscalers, em particular Meta, Amazon, Microsoft e Alphabet, se traduzirão em lucros suficientes para justificar seus enormes ganhos de preço das ações nos últimos anos. Além disso, suas margens enfrentam um aperto decorrente dos custos crescentes de componentes como chips de memória e equipamentos elétricos.
Em contraste, o índice Philadelphia Semiconductor, que acompanha as fabricantes de chips americanas, quase dobrou no primeiro semestre deste ano, colocando-o em rota para seu melhor ano desde o auge do boom das dotcoms em 1999, à medida que a demanda incessante dos hyperscalers por hardware e a oferta restrita fazem os lucros dispararem.
“Não estamos [investindo em] nenhuma das Mag 7, exceto um pouco de Nvidia”, disse Simone Ragazzi, gestor de portfólio de ações globais da gestora Algebris. “O mercado está questionando se e quando esses investimentos robustos se traduzirão em crescimento de receita mais rápido.
“Mas estamos bastante comprados [long] nas empresas que se beneficiam desses gastos — infraestrutura, refrigeração, cabos, conectores”, acrescentou. “Essas empresas estão fora da curva [off the charts]. Isso não vai durar para sempre, mas é difícil ficar de fora desses nomes.”
As ações de chips e memória têm sido as de melhor desempenho no S&P 500 este ano. A Sandisk subiu cerca de 825%, enquanto Micron, Intel, Western Digital e Seagate Technology mais do que triplicaram, com escassez de memória prevista para durar até 2028.
As ações da Taiwan Semiconductor Manufacturing Company, a maior fabricante mundial de semicondutores avançados, subiram cerca de 50% até o momento este ano, elevando seu valor de mercado para acima de US$ 2 trilhões, enquanto sua principal fornecedora de equipamentos, a ASML, com sede na Holanda, avança mais de 80%.
O Magnificent Seven dominou os retornos dos mercados acionários americano e global nos últimos anos, adicionando US$ 15 trilhões ao seu valor de mercado combinado do início de 2023 ao início de 2026, e no ano passado representou mais de um terço da capitalização de mercado total do índice S&P 500.
Mas preocupações quanto às centenas de bilhões de dólares que algumas dessas empresas gastam anualmente em infraestrutura de IA provocaram uma reformulação no trade de tecnologia de Wall Street, à medida que os investidores migram para apostas nas empresas que se beneficiam desses gastos.
Vincenzo Vedda, diretor de investimentos [CIO] da DWS, descreve isso como uma “mudança na liderança de mercado”, afastando-se do “grupo fortemente concentrado em software e internet dos últimos anos, o Magnificent 7”, em direção aos semicondutores.
“A grande dúvida é: esses [grandes players de tecnologia] conseguirão monetizar esses investimentos em escala?”, disse Vincent Mortier, diretor de investimentos da Amundi. “Honestamente, o veredito ainda está em aberto. Certa cautela é justificável.”
Ele acrescentou: “As empresas que fornecem componentes essenciais… elas continuarão se beneficiando disso, independentemente do resultado da monetização.”
Mas mesmo além do setor de tecnologia, todas as ações do Magnificent Seven, com exceção da Alphabet, tiveram desempenho pior do que o S&P 500 mais amplo neste ano até o momento, uma mudança marcante após anos de desempenho superior [outperformance], com Microsoft, Meta e Tesla em queda de dois dígitos percentuais.
O Magnificent Seven “está se tornando mais diferente do que semelhante entre si”, disse Giles Parkinson, head de ações da gestora TrinityBridge, acrescentando que os hyperscalers eram “onde a fraqueza mais consistente esteve concentrada”, porque “são eles que estão gastando, em benefício dos nomes físicos [physical names, referindo-se às empresas de infraestrutura/hardware]”.
A incerteza sobre quando os retornos da IA poderão ser realizados ganhou destaque, tanto nos negócios centrais de software e computação em nuvem [cloud computing] das grandes empresas de tecnologia quanto em seus enormes investimentos na OpenAI e na Anthropic, que ambas sinalizaram intenção de abrir capital [go public] no que poderia se tornar listagens [listings] de trilhões de dólares.
Nas últimas semanas, diversas adotantes iniciais [early adopters] proeminentes de IA, incluindo Walmart, Uber e Meta, reduziram o uso da tecnologia por parte de seus funcionários ou ajustaram sua abordagem após receberem contas elevadas. Isso deixou alguns investidores nervosos quanto à possibilidade de as receitas de IA das grandes empresas de tecnologia serem impactadas por clientes que migram para modelos mais baratos ou reduzem gastos.
Ainda assim, os hyperscalers americanos seguem adiante com planos de gastar perto de US$ 1 trilhão em data centers para atender à demanda de IA, que atualmente supera a oferta. Empresas como Meta e Microsoft já alertaram que os preços disparados de memória e outros custos crescentes de componentes estão elevando ainda mais essa conta, tornando a construção de capacidade adicional ainda mais cara.
Na semana passada, a Apple anunciou aumentos de preço de cerca de 20% para MacBooks e iPads, citando o “desafio sem precedentes” da alta nos preços de memória. A Microsoft também elevou os preços de seu console de videogame Xbox, alertando que os custos de memória haviam dobrado em poucos meses e provavelmente dobrariam novamente até o fim de 2027.
Visualização de dados por Ray Douglas
Fonte: Financial Times
Traduzido via Claude
