Principais conclusões
- O crescimento global é sustentado pela melhora do sentimento empresarial, por um consumidor resiliente e por uma alta expressiva nos gastos de capital [capex] impulsionados por IA, a despeito do choque de oferta de petróleo.
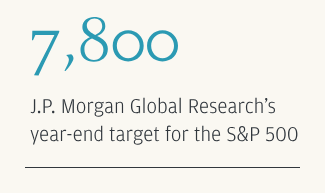
- A J.P. Morgan Global Research mantém visão construtiva para ações e elevou sua meta de preço para o S&P 500 no fim do ano para 7.800 pontos.
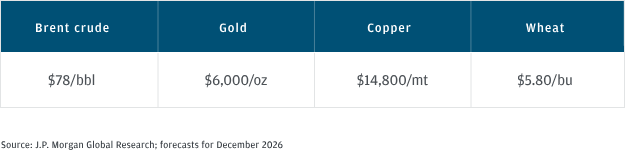
- Além disso, a instituição está otimista quanto ao dólar e revisou seu arcabouço para o preço do petróleo, com o Brent agora devendo encerrar o ano em US$ 78 por barril (bbl).
“Os mercados continuarão navegando a tensão entre o choque de oferta de energia em curso e um cenário de crescimento resiliente, sustentado pela melhora dos mercados de trabalho e pelos gastos de capital relacionados à IA.” Hussein Malik Head de Global Research, J.P. Morgan
Qual é a perspectiva macro no meio do ano?
O primeiro semestre de 2026 foi marcado por elevada incerteza macroeconômica e geopolítica. Contudo, a expansão global está em terreno sólido devido à melhora do sentimento empresarial e a um consumidor resiliente.
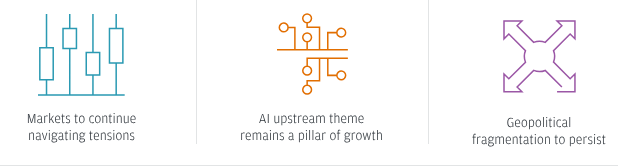
“Vemos três temas centrais moldando o segundo semestre de 2026. Primeiro, os mercados continuarão navegando a tensão entre o choque de oferta de energia em curso e um cenário de crescimento resiliente, sustentado pela melhora dos mercados de trabalho. Segundo, o tema de IA upstream [a montante, referindo-se à cadeia de fornecimento de infraestrutura de IA] permanecerá como um pilar-chave de crescimento à medida que o ciclo de capex se amplia. E terceiro, a fragmentação geopolítica persistirá como uma fonte estrutural de incerteza em toda a macroeconomia e nos mercados”, disse Hussein Malik, head de Global Research da J.P. Morgan. “Nesse contexto, vemos um amplo realinhamento das cadeias de suprimentos, bem como dos fluxos de comércio e capital, à medida que considerações de segurança e resiliência ganham cada vez mais precedência sobre custo nas decisões de investimento globais.”
A J.P. Morgan Global Research também espera que a inflação seja persistente [sticky], resultando em altas desiguais e graduais por parte dos bancos centrais de mercados desenvolvidos (DM). No entanto, o Federal Reserve (Fed) provavelmente ficará em compasso de espera pelo restante do ano. “Esse ritmo lento e desigual, com o Fed permanecendo ‘atrás da curva’ [behind the curve], continua sendo uma âncora fundamental de nossa perspectiva construtiva para ativos de risco”, disse Fabio Bassi, head de Cross-Asset Strategy da J.P. Morgan.
Três temas centrais para o restante de 2026
Ações: uma trajetória de alta
No início de 2026, a J.P. Morgan Global Research adotou uma visão construtiva para ações com base no superciclo de IA liderado pelos Estados Unidos. Esse otimismo se mantém; consequentemente, a equipe elevou sua meta de preço para o S&P 500 no fim do ano para 7.800 pontos e sua estimativa de lucro por ação (EPS) do S&P 500 para 2026 para US$ 350 (+29% em relação ao ano anterior).
“No entanto, é importante ter em mente que a trajetória de alta será não linear, já que o mercado precisará superar diversos obstáculos”, disse Dubravko Lakos-Bujas, head de Global Markets Strategy da J.P. Morgan. “Resultados fortes e consecutivos elevaram a barra, tornando mais difícil para as empresas surpreenderem significativamente para cima tanto em lucros quanto em capex. Além disso, a aglomeração [crowding] extrema no fator Momentum corre risco de reversão. O aumento rapidamente crescente da oferta de ações esperado nos próximos trimestres, combinado a uma política monetária potencialmente mais restritiva, pode limitar os múltiplos das ações.”
Além dos Estados Unidos, a perspectiva para ações internacionais é otimista [bullish]. “O cenário macro permanece favorável, sustentado por forte momentum de lucros. Além disso, acreditamos que as expectativas de inflação não se desancorarão”, disse Mislav Matejka, head de International Equity Strategy da J.P. Morgan. Nessa linha, o MSCI Emerging Markets Index é projetado para atingir 2.000 pontos até dezembro de 2026.
A economia global: em terreno sólido
Embora o conflito no Oriente Médio tenha alterado materialmente as projeções para os preços de energia, o impulso na atividade do setor global de bens durante o primeiro semestre de 2026 mostrou-se mais forte do que o esperado. “Esse impulso está atenuando boa parte do aperto no poder de compra enfrentado pelos consumidores globais de energia, e mantivemos nossa projeção de que a expansão global está em terreno sólido este ano”, disse Bruce Kasman, economista-chefe global da J.P. Morgan.
No entanto, há vulnerabilidades na perspectiva. “O principal risco é uma retomada do conflito que provoque uma forte alta nos preços de energia. Ao mesmo tempo, o vento contrário decorrente da recente queda no sentimento na Europa Ocidental e a contínua dependência da China em relação às exportações destacam o potencial para desfechos regionais divergentes”, observou Kasman.
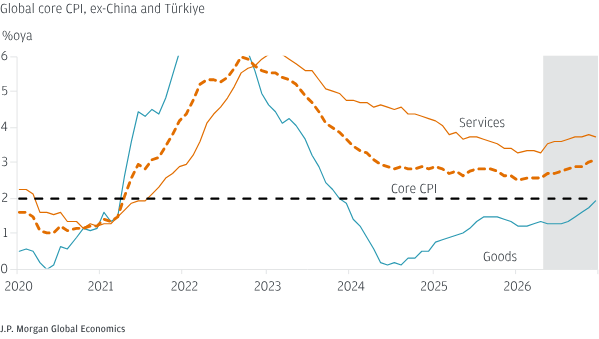
Em geral, a inflação núcleo [core] global deve permanecer persistente este ano — próxima de sua média de 3% no período 2024–2025. Isso ocorre especialmente porque novas pressões de preços de bens núcleo surgiram como resultado do fortalecimento da demanda, de estrangulamentos [bottlenecks] nas cadeias de suprimentos do setor de tecnologia e da repercussão dos preços de energia [pass-through]. “Ainda assim, continuamos vendo paciência por parte dos bancos centrais por ora. Mesmo com expectativas de altas de juros nos próximos meses, prevemos que as taxas de política monetária globais subam menos de 20 pontos-base (bp) ao longo deste ano”, acrescentou Kasman.
A inflação núcleo global provavelmente permanecerá persistente
Perspectivas regionais
Estados Unidos: espera-se que o crescimento se estabilize novamente na faixa de 1,50%–1,75% no segundo semestre de 2026, com o mercado de trabalho demonstrando resiliência e o Fed permanecendo em compasso de espera.
Europa: embora a região tenha resistido a diversos desafios estruturais, o choque energético pode gerar fortes efeitos diretos sobre a inflação via preços de energia no segundo semestre.
China: espera-se que o crescimento se modere no segundo semestre, com média de 4,7% ano a ano em 2026. No entanto, uma escalada em tarifas ou riscos geopolíticos poderia ter um impacto pronunciado sobre a perspectiva.
Juros: rendimentos mais altos
Juros nos EUA
‘*”Traduza o texto abaixo do inglês para o português brasileiro (pt-Br), mantendo fidelidade absoluta ao conteúdo original. O texto é do mercado financeiro, portanto, preserve termos técnicos (como ‘hedge’, ‘asset allocation’, ‘yield curve’) e adapte apenas quando houver equivalente consagrado em pt-Br (ex: ‘stocks’ → ‘ações’, ‘bonds’ → ‘títulos’). Regras obrigatórias: Não omita, resuma ou altere nenhuma parte do texto, incluindo números, porcentagens e nomes próprios. Mantenha a formalidade e o tom do original, evitando simplificações que distorçam o significado. Conserve a estrutura lógica (causo-consequência, comparações, exemplos) e marcas de tempo (verbos no mesmo tempo). Se um termo financeiro for ambíguo, insira entre colchetes a explicação breve (ex: ‘[contrato futuro]’). Ao final da tradução, crie uma chamada jornalistica para a noticia traduzida. Texto a ser traduzido:
Hedge Funds Hit the Brakes on Venture Deals After Strong Start to 2026 Most crossover and life sciences funds completed fewer private market investments in the second quarter, though AI opportunities could fuel a rebound. June 30, 2026 [X](https://www.institutionalinvestor.com/#x)[LinkedIn](https://www.institutionalinvestor.com/#linkedin)[Bluesky](https://www.institutionalinvestor.com/#bluesky)[Copy Link](https://www.institutionalinvestor.com/#copy_link)[Print](https://www.institutionalinvestor.com/#print)[Email](https://www.institutionalinvestor.com/#email) So much for the venture capital revival. Most hedge funds that invest in private markets were less active in the second quarter than in the previous period, according to an analysis of Crunchbase data. The slowdown spanned both funds that broadly specialize in technology-related investments and those that focus on life sciences companies. After the first quarter, it appeared that hedge fund firms with separate venture capital funds, hybrid vehicles, or that incorporate VC into their hedge funds, were entering a sustained period of robust dealmaking. Collectively, they had just posted their most active three-month period in more than a year.
In particular, Coatue Management, which specializes in tech-oriented investments, appeared to be leading the trend. However, the fund only made 11 new investments in the second quarter, half the number made in the first quarter and the fewest since the first quarter of 2025, according to Crunchbase. The first quarter was its most active period in four years. This pullback, however, may prove temporary. The Wall Street Journal recently reported that Coatue had launched Next Frontier, which plans to purchase land to be developed for AI data centers. It is expected to spend tens of billions of dollars, the report says, and is currently buying property in Indiana for a data center campus. Bloomberg reported that Coatue is also launching a new long-biased crossover fund to invest in public and private artificial intelligence and tech innovation companies.
Sponsored [Stagflation: Risks and Opportunities in Global Equities](https://www.institutionalinvestor.com/article/sponsored-content/stagflation-risks-and-opportunities-global-equities) Sponsored by [Schroders](https://www.institutionalinvestor.com/sponsor/schroders) July 1, 2026 Tiger Global Management, once one of the most active firms in the private markets, made only six new investments in the second quarter, per Crunchbase. This was down from 10 in the previous quarter and 17 in the first three months of 2025.
Institutional Investor previously reported that tech specialist Tiger Global was one of three hedge fund firms that recently invested in Upscale AI, an AI networking infrastructure company. The others were Seligman Ventures and two separate Maverick Capital entities, Maverick Ventures and Maverick Silicon. Maverick completed five deals in the second quarter, versus 11 in the previous quarter. The slowdown extended beyond tech investors. Most hedge fund firms that specialize in biopharma and life sciences companies also scaled back their activity last quarter. RA Capital Management, perennially the most active among this group, completed 19 deals in the second quarter, compared with 28 in the first three months of the year and 20 in the fourth quarter of last year. Even so, 19 transactions exceeded the total it made in each of the first three quarters of 2025. Most recently, RA Capital participated in the oversubscribed $330 million Series B financing of Innovent Biologics, which develops medicines to treat cancer and other major diseases. The financing ranks among the larger biotech fundraises this year.
Elsewhere, Perceptive Advisors made just five investments in the second quarter, half the number in the previous period and down from 12 in fourth-quarter 2025. RTW Investments did just three deals in the second quarter compared with eight in the previous period and the fewest since the third quarter of 2024. There were exceptions to the pattern. Viking Global Investors, which has two hybrid funds, did five deals in the second quarter, up from three in the first quarter but equal to its activity in the fourth quarter. Its venture capital activity specializes in life sciences and health care companies. Cormorant Asset Management also slightly increased its activity, disclosing six new investments in the second quarter, the most since the first three months of 2024.Mostrar mais
Planejou tradução fiel com termos técnicos preservados e manchete jornalística
Planejou tradução fiel com termos técnicos preservados e manchete jornalística
Fundos de Hedge Pisam no Freio em Negócios de Venture Capital Após Início Forte em 2026
A maioria dos fundos crossover e de ciências da vida concluiu menos investimentos em mercados privados no segundo trimestre, embora oportunidades em IA possam impulsionar uma recuperação.
30 de junho de 2026
Lá se vai o renascimento do venture capital.
A maioria dos fundos de hedge que investem em mercados privados esteve menos ativa no segundo trimestre do que no período anterior, de acordo com uma análise de dados da Crunchbase. A desaceleração abrangeu tanto os fundos que atuam de forma ampla em investimentos relacionados à tecnologia quanto aqueles focados em empresas de ciências da vida.
Depois do primeiro trimestre, parecia que as gestoras de fundos de hedge com fundos de venture capital separados, veículos híbridos, ou que incorporam VC [venture capital] em seus fundos de hedge, estavam entrando em um período sustentado de negociação [dealmaking] robusta. Coletivamente, elas haviam registrado seu trimestre mais ativo em mais de um ano.
Em particular, a Coatue Management, especializada em investimentos voltados à tecnologia, parecia estar liderando a tendência. No entanto, o fundo fez apenas 11 novos investimentos no segundo trimestre, metade do número feito no primeiro trimestre e o menor total desde o primeiro trimestre de 2025, segundo a Crunchbase. O primeiro trimestre havia sido seu período mais ativo em quatro anos.
Essa retração, contudo, pode se mostrar temporária.
O Wall Street Journal noticiou recentemente que a Coatue lançou a Next Frontier, que planeja adquirir terrenos a serem desenvolvidos para data centers de IA. A expectativa é de que a iniciativa gaste dezenas de bilhões de dólares, segundo a reportagem, e a empresa está atualmente comprando propriedades em Indiana para um campus de data center. A Bloomberg noticiou que a Coatue também está lançando um novo fundo crossover com viés comprado [long-biased] para investir em empresas públicas e privadas de inteligência artificial e inovação tecnológica.
A Tiger Global Management, que já foi uma das gestoras mais ativas nos mercados privados, fez apenas seis novos investimentos no segundo trimestre, segundo a Crunchbase. Isso representa uma queda em relação aos 10 do trimestre anterior e aos 17 registrados nos primeiros três meses de 2025.
A Institutional Investor havia noticiado anteriormente que a Tiger Global, especializada em tecnologia, foi uma das três gestoras de fundos de hedge que investiram recentemente na Upscale AI, empresa de infraestrutura de rede para IA. As outras foram a Seligman Ventures e duas entidades separadas da Maverick Capital, a Maverick Ventures e a Maverick Silicon. A Maverick concluiu cinco negócios no segundo trimestre, contra 11 no trimestre anterior.
A desaceleração se estendeu além dos investidores de tecnologia. A maioria das gestoras de fundos de hedge especializadas em empresas de biofarmacêutica e ciências da vida também reduziu sua atividade no último trimestre.
A RA Capital Management, historicamente a mais ativa desse grupo, concluiu 19 negócios no segundo trimestre, em comparação com 28 nos primeiros três meses do ano e 20 no quarto trimestre do ano passado. Ainda assim, as 19 transações superaram o total feito em cada um dos três primeiros trimestres de 2025.
Mais recentemente, a RA Capital participou da rodada Série B de US$ 330 milhões, com excesso de demanda [oversubscribed], da Innovent Biologics, que desenvolve medicamentos para tratar câncer e outras doenças graves. A captação está entre as maiores do setor de biotecnologia este ano.
Em outras frentes, a Perceptive Advisors fez apenas cinco investimentos no segundo trimestre, metade do número do período anterior e uma queda em relação aos 12 do quarto trimestre de 2025.
A RTW Investments fez apenas três negócios no segundo trimestre, em comparação com oito no período anterior — o menor número desde o terceiro trimestre de 2024.
Houve exceções ao padrão.
A Viking Global Investors, que possui dois fundos híbridos, fez cinco negócios no segundo trimestre, um aumento em relação aos três do primeiro trimestre, mas equivalente à sua atividade no quarto trimestre. Sua atividade de venture capital é especializada em empresas de ciências da vida e saúde.
A Cormorant Asset Management também aumentou ligeiramente sua atividade, divulgando seis novos investimentos no segundo trimestre, o maior número desde os primeiros três meses de 2024.
Chamada jornalística:
Após trimestre recorde, fundos de hedge freiam apetite por venture capital — mas corrida por data centers de IA pode reacender negócios
‘*”Traduza o texto abaixo do inglês para o português brasileiro (pt-Br), mantendo fidelidade absoluta ao conteúdo original. O texto é do mercado financeiro, portanto, preserve termos técnicos (como ‘hedge’, ‘asset allocation’, ‘yield curve’) e adapte apenas quando houver equivalente consagrado em pt-Br (ex: ‘stocks’ → ‘ações’, ‘bonds’ → ‘títulos’). Regras obrigatórias: Não omita, resuma ou altere nenhuma parte do texto, incluindo números, porcentagens e nomes próprios. Mantenha a formalidade e o tom do original, evitando simplificações que distorçam o significado. Conserve a estrutura lógica (causo-consequência, comparações, exemplos) e marcas de tempo (verbos no mesmo tempo). Se um termo financeiro for ambíguo, insira entre colchetes a explicação breve (ex: ‘[contrato futuro]’). Ao final da tradução, crie uma chamada jornalistica para a noticia traduzida. Texto a ser traduzido:
Stock outlook remains positive after a strong 2Q CIO Daily Updates by Chief Investment Office01 Jul 20263 min read From the studio Video: [Market Playbook | James Cheo on China tech positioning](https://www.ubs.com/microsites/player/en/circle1-videoplayer.html?id=6399796597112&play=yes) (6 mins) Video: [Investors Club | Oil, US dollar, AI cycle, and China tech](https://www.ubs.com/microsites/player/en/circle1-videoplayer.html?id=6399425999112&play=yes) (10 mins) Thought of the day Global equities ended the second quarter on a positive note, with the MSCI All Country World Index’s 14.5% gain for the three-month period marking the best quarterly performance in six years. Semi stocks, meanwhile, had their best-ever quarter—the Philadelphia Semiconductor Index rallied 87.8% over the period. While markets started July in a cautious mood amid reports that talks between the US and Iran hit new hurdles, we expect stocks to rise over the next six months. AI-related growth should continue to underpin market gains. Despite ongoing concerns over the sustainability of AI capex growth, recent equity capital issuance by megacap tech companies suggest that hyperscalers remain in build-out mode. We expect annual AI-related capex to rise to nearly USD 1tr next year, and such spending against the backdrop of capacity constraints across the AI supply chain points to further gains in the AI-led part of the market. While risks of slower capex growth have risen, we believe growing AI demand and accelerating cloud revenue growth should continue to provide a solid foundation for AI-related earnings growth. A catch-up from cyclical sectors could broaden the rally. Robust earnings growth from other parts of the market should also drive stocks higher. While fresh headlines from US-Iran peace talks may weigh on market sentiment, the gradual resumption of traffic through the Strait of Hormuz and lower energy prices should support recovery in cyclical sectors across regions as cost pressures ease and supply visibility improves. In the US, a resilient economy, a solid labor market, and strong credit creation should all bolster earnings outside the AI complex. Central bank policies should not be an obstacle to further equity gains. Tighter monetary policies remain a concern for investors, but we do not expect major central banks to hike rates aggressively. In fact, we don’t expect expect the Federal Reserve to hike rates this year, as inflation should moderate in the coming months, the labor market is not overheating, and softer growth conditions should re-emerge in the second half of this year. The introduction of multiple task forces by Fed Chair Kevin Warsh also signals a slower policy reaction in the near term. In Europe, the latest inflation data and the energy backdrop have reduced the pressure for an extended hiking cycle, and we believe that any further tightening from the European Central Bank is likely to be delayed, limited, and data-dependent. So, we retain a positive outlook for global equities and expect a further broadening of market leadership during the next phrase of the rally. Investors should ensure diversified exposure to stocks across sectors, regions, and themes. Those looking for ways to navigate potential volatility can also consider capital preservation strategies.Mostrar mais
Preparou-se para traduzir fielmente texto financeiro complexo
Preparou-se para traduzir fielmente texto financeiro complexo
Perspectiva positiva para ações se mantém após 2º trimestre forte
Atualizações Diárias do CIO
por Chief Investment Office — 01 de julho de 2026 — leitura de 3 min
Do estúdio
Vídeo: Market Playbook | James Cheo sobre posicionamento em tecnologia chinesa (6 min)
Vídeo: Investors Club | Petróleo, dólar americano, ciclo de IA e tecnologia chinesa (10 min)
Pensamento do dia
As ações globais encerraram o segundo trimestre em tom positivo, com o MSCI All Country World Index registrando alta de 14,5% no período de três meses, marcando o melhor desempenho trimestral em seis anos. As ações do setor de semicondutores, por sua vez, tiveram seu melhor trimestre de todos os tempos — o Philadelphia Semiconductor Index avançou 87,8% no período.
Embora os mercados tenham iniciado julho em tom cauteloso, em meio a relatos de que as negociações entre Estados Unidos e Irã enfrentaram novos obstáculos, esperamos que as ações subam nos próximos seis meses.
O crescimento relacionado à IA deve continuar sustentando os ganhos do mercado. Apesar das preocupações persistentes quanto à sustentabilidade do crescimento do capex [gastos de capital] em IA, as recentes emissões de capital acionário por empresas de tecnologia de grande capitalização [megacap] sugerem que os hyperscalers permanecem em modo de expansão [build-out]. Esperamos que o capex anual relacionado à IA suba para quase US$ 1 trilhão no próximo ano, e tais gastos, no contexto de restrições de capacidade em toda a cadeia de suprimentos de IA, apontam para novos ganhos na parcela do mercado liderada por IA. Embora os riscos de uma desaceleração no crescimento do capex tenham aumentado, acreditamos que a demanda crescente por IA e a aceleração do crescimento de receita em nuvem [cloud] devem continuar oferecendo uma base sólida para o crescimento dos lucros relacionados à IA.
Uma recuperação [catch-up] dos setores cíclicos poderia ampliar o rali. O crescimento robusto dos lucros de outras partes do mercado também deve impulsionar as ações para cima. Embora novas manchetes sobre as negociações de paz entre EUA e Irã possam pesar sobre o sentimento do mercado, a retomada gradual do tráfego pelo Estreito de Ormuz e os preços de energia mais baixos devem apoiar a recuperação dos setores cíclicos em diversas regiões, à medida que as pressões de custo se aliviam e a visibilidade de oferta melhora. Nos Estados Unidos, uma economia resiliente, um mercado de trabalho sólido e uma forte criação de crédito devem reforçar os lucros fora do complexo de IA.
As políticas dos bancos centrais não devem representar um obstáculo para novos ganhos das ações. Políticas monetárias mais restritivas continuam sendo uma preocupação para os investidores, mas não esperamos que os principais bancos centrais elevem juros de forma agressiva. De fato, não esperamos que o Federal Reserve suba os juros este ano, já que a inflação deve moderar nos próximos meses, o mercado de trabalho não está superaquecido, e condições de crescimento mais fracas devem reemergir no segundo semestre deste ano. A introdução de múltiplos grupos de trabalho [task forces] pelo presidente do Fed, Kevin Warsh, também sinaliza uma reação de política monetária mais lenta no curto prazo. Na Europa, os dados de inflação mais recentes e o cenário de energia reduziram a pressão por um ciclo de alta prolongado, e acreditamos que qualquer novo aperto por parte do Banco Central Europeu deve ser provavelmente postergado, limitado e dependente de dados [data-dependent].
Assim, mantemos uma perspectiva positiva para as ações globais e esperamos uma ampliação adicional da liderança de mercado durante a próxima fase do rali. Os investidores devem garantir exposição diversificada a ações entre setores, regiões e temas. Aqueles que buscam formas de navegar por uma possível volatilidade também podem considerar estratégias de preservação de capital.
Chamada jornalística:
UBS eleva o tom para ações globais: IA, setores cíclicos e bancos centrais mais brandos devem sustentar rali no segundo semestre
Global Research Mid-year market outlook 2026: The tug of war continues July 01, 2026 While the global expansion stands on solid ground, markets will need to balance competing forces as they head into the second half of the year. What’s the macro outlook at mid-year? Equities: An upward pa
pasted
‘*”Traduza o texto abaixo do inglês para o português brasileiro (pt-Br), mantendo fidelidade absoluta ao conteúdo original. O texto é do mercado financeiro, portanto, preserve termos técnicos (como ‘hedge’, ‘asset allocation’, ‘yield curve’) e adapte apenas quando houver equivalente consagrado em pt-Br (ex: ‘stocks’ → ‘ações’, ‘bonds’ → ‘títulos’). Regras obrigatórias: Não omita, resuma ou altere nenhuma parte do texto, incluindo números, porcentagens e nomes próprios. Mantenha a formalidade e o tom do original, evitando simplificações que distorçam o significado. Conserve a estrutura lógica (causo-consequência, comparações, exemplos) e marcas de tempo (verbos no mesmo tempo). Se um termo financeiro for ambíguo, insira entre colchetes a explicação breve (ex: ‘[contrato futuro]’). Ao final da tradução, crie uma chamada jornalistica para a noticia traduzida. Texto a ser traduzido:Mostrar mais
Comprometeu-se com tradução fiel e precisa do conteúdo
Comprometeu-se com tradução fiel e precisa do conteúdo
Pesquisa Global
Perspectiva de mercado para meio de ano de 2026: o cabo de guerra continua
01 de julho de 2026
Embora a expansão global esteja em terreno sólido, os mercados precisarão equilibrar forças concorrentes ao entrarem no segundo semestre do ano.
Qual é a perspectiva macro no meio do ano?
Ações: uma trajetória de alta
A economia global: em terreno sólido
Juros: rendimentos mais altos
Câmbio: visão otimista para o dólar
Crédito: spreads moderadamente mais amplos
Commodities: um arcabouço revisado
Mercados emergentes: resiliência contínua
Principais conclusões
O crescimento global é sustentado pela melhora do sentimento empresarial, por um consumidor resiliente e por uma alta expressiva nos gastos de capital [capex] impulsionados por IA, a despeito do choque de oferta de petróleo.
A J.P. Morgan Global Research mantém visão construtiva para ações e elevou sua meta de preço para o S&P 500 no fim do ano para 7.800 pontos.
Além disso, a instituição está otimista quanto ao dólar e revisou seu arcabouço para o preço do petróleo, com o Brent agora devendo encerrar o ano em US$ 78 por barril (bbl).
Em contexto
“Os mercados continuarão navegando a tensão entre o choque de oferta de energia em curso e um cenário de crescimento resiliente, sustentado pela melhora dos mercados de trabalho e pelos gastos de capital relacionados à IA.”
Hussein Malik
Head de Global Research, J.P. Morgan
Qual é a perspectiva macro no meio do ano?
O primeiro semestre de 2026 foi marcado por elevada incerteza macroeconômica e geopolítica. Contudo, a expansão global está em terreno sólido devido à melhora do sentimento empresarial e a um consumidor resiliente.
“Vemos três temas centrais moldando o segundo semestre de 2026. Primeiro, os mercados continuarão navegando a tensão entre o choque de oferta de energia em curso e um cenário de crescimento resiliente, sustentado pela melhora dos mercados de trabalho. Segundo, o tema de IA upstream [a montante, referindo-se à cadeia de fornecimento de infraestrutura de IA] permanecerá como um pilar-chave de crescimento à medida que o ciclo de capex se amplia. E terceiro, a fragmentação geopolítica persistirá como uma fonte estrutural de incerteza em toda a macroeconomia e nos mercados”, disse Hussein Malik, head de Global Research da J.P. Morgan. “Nesse contexto, vemos um amplo realinhamento das cadeias de suprimentos, bem como dos fluxos de comércio e capital, à medida que considerações de segurança e resiliência ganham cada vez mais precedência sobre custo nas decisões de investimento globais.”
A J.P. Morgan Global Research também espera que a inflação seja persistente [sticky], resultando em altas desiguais e graduais por parte dos bancos centrais de mercados desenvolvidos (DM). No entanto, o Federal Reserve (Fed) provavelmente ficará em compasso de espera pelo restante do ano. “Esse ritmo lento e desigual, com o Fed permanecendo ‘atrás da curva’ [behind the curve], continua sendo uma âncora fundamental de nossa perspectiva construtiva para ativos de risco”, disse Fabio Bassi, head de Cross-Asset Strategy da J.P. Morgan.
Três temas centrais para o restante de 2026
Ver Versão em Texto
Ações: uma trajetória de alta
No início de 2026, a J.P. Morgan Global Research adotou uma visão construtiva para ações com base no superciclo de IA liderado pelos Estados Unidos. Esse otimismo se mantém; consequentemente, a equipe elevou sua meta de preço para o S&P 500 no fim do ano para 7.800 pontos e sua estimativa de lucro por ação (EPS) do S&P 500 para 2026 para US$ 350 (+29% em relação ao ano anterior).
“No entanto, é importante ter em mente que a trajetória de alta será não linear, já que o mercado precisará superar diversos obstáculos”, disse Dubravko Lakos-Bujas, head de Global Markets Strategy da J.P. Morgan. “Resultados fortes e consecutivos elevaram a barra, tornando mais difícil para as empresas surpreenderem significativamente para cima tanto em lucros quanto em capex. Além disso, a aglomeração [crowding] extrema no fator Momentum corre risco de reversão. O aumento rapidamente crescente da oferta de ações esperado nos próximos trimestres, combinado a uma política monetária potencialmente mais restritiva, pode limitar os múltiplos das ações.”
Além dos Estados Unidos, a perspectiva para ações internacionais é otimista [bullish]. “O cenário macro permanece favorável, sustentado por forte momentum de lucros. Além disso, acreditamos que as expectativas de inflação não se desancorarão”, disse Mislav Matejka, head de International Equity Strategy da J.P. Morgan. Nessa linha, o MSCI Emerging Markets Index é projetado para atingir 2.000 pontos até dezembro de 2026.
A economia global: em terreno sólido
Embora o conflito no Oriente Médio tenha alterado materialmente as projeções para os preços de energia, o impulso na atividade do setor global de bens durante o primeiro semestre de 2026 mostrou-se mais forte do que o esperado. “Esse impulso está atenuando boa parte do aperto no poder de compra enfrentado pelos consumidores globais de energia, e mantivemos nossa projeção de que a expansão global está em terreno sólido este ano”, disse Bruce Kasman, economista-chefe global da J.P. Morgan.
No entanto, há vulnerabilidades na perspectiva. “O principal risco é uma retomada do conflito que provoque uma forte alta nos preços de energia. Ao mesmo tempo, o vento contrário decorrente da recente queda no sentimento na Europa Ocidental e a contínua dependência da China em relação às exportações destacam o potencial para desfechos regionais divergentes”, observou Kasman.
Em geral, a inflação núcleo [core] global deve permanecer persistente este ano — próxima de sua média de 3% no período 2024–2025. Isso ocorre especialmente porque novas pressões de preços de bens núcleo surgiram como resultado do fortalecimento da demanda, de estrangulamentos [bottlenecks] nas cadeias de suprimentos do setor de tecnologia e da repercussão dos preços de energia [pass-through]. “Ainda assim, continuamos vendo paciência por parte dos bancos centrais por ora. Mesmo com expectativas de altas de juros nos próximos meses, prevemos que as taxas de política monetária globais subam menos de 20 pontos-base (bp) ao longo deste ano”, acrescentou Kasman.
A inflação núcleo global provavelmente permanecerá persistente
Gráfico de linha representando a projeção para o CPI [índice de preços ao consumidor] núcleo global, que deve permanecer próximo de 3%, além da inflação de bens e da inflação de serviços.
Ver Versão em Texto
Perspectivas regionais
Estados Unidos: espera-se que o crescimento se estabilize novamente na faixa de 1,50%–1,75% no segundo semestre de 2026, com o mercado de trabalho demonstrando resiliência e o Fed permanecendo em compasso de espera.
Europa: embora a região tenha resistido a diversos desafios estruturais, o choque energético pode gerar fortes efeitos diretos sobre a inflação via preços de energia no segundo semestre.
China: espera-se que o crescimento se modere no segundo semestre, com média de 4,7% ano a ano em 2026. No entanto, uma escalada em tarifas ou riscos geopolíticos poderia ter um impacto pronunciado sobre a perspectiva.
Juros: rendimentos mais altos
Juros nos EUA
Juros internacionais
“A convicção no excepcionalismo americano impulsionado por IA está crescendo, sustentando desfechos otimistas para o dólar [USD-bullish]. O uso crescente da IA como instrumento geopolítico [geopolitical lever] poderia ampliar a divergência entre os Estados Unidos e o restante do mundo, em benefício do dólar.”
Meera Chandan
Co-head de Global FX Strategy, J.P. Morgan
Câmbio: visão otimista para o dólar
A J.P. Morgan Global Research adotou uma postura otimista [bullish] para o dólar americano em março e continua vendo o “greenback” se mantendo forte até o fim do ano. Essa projeção é sustentada por fatores que incluem estabilização do crescimento, inflação persistente e traços de excepcionalismo americano.
“A desdolarização está em curso, mas não é punitiva para o dólar [USD-punitive], já que o predomínio cíclico dos EUA persiste, com fluxos estrangeiros ainda entrando em ações”, disse Meera Chandan, co-head de Global FX Strategy da J.P. Morgan. “Além disso, a convicção no excepcionalismo americano impulsionado por IA está crescendo, sustentando desfechos otimistas para o dólar. O uso crescente da IA como instrumento geopolítico poderia ampliar a divergência entre os Estados Unidos e o restante do mundo, em benefício do dólar.”
Em outras frentes, a perspectiva para outras moedas de mercados desenvolvidos é mista, ainda que altas de juros sejam esperadas de forma generalizada. “Altas de juros motivadas por preocupações estagflacionárias extremas ou por fragilidade em mercados sensíveis a juros dificilmente serão favoráveis para a moeda, especialmente se as altas resultantes não forem suficientes para colocar a moeda na categoria de alto rendimento [high-yielding]”, explicou Chandan. Assim, a J.P. Morgan Global Research mantém visão pessimista [bearish] para o dólar canadense, o euro, o iene japonês e a coroa sueca.
Para moedas de mercados emergentes, o ambiente pró-cíclico se estendeu, ancorado por um cenário global reflacionário, crescimento resiliente em mercados emergentes próximo ao potencial e uma onda estrutural de entrada de fluxos para a classe de ativos. “Isso é especialmente verdadeiro para moedas de rendimento mais alto e para aquelas cujos bancos centrais estão elevando juros de forma proativa, com base em uma combinação forte de crescimento e inflação, em vez de defensivamente em resposta à pressão do mercado”, acrescentou Arindam Sandilya, co-head de Global FX Strategy da J.P. Morgan.
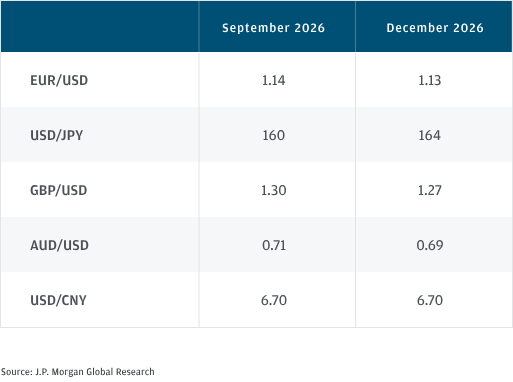
Projeções para os principais pares de moedas
Gráfico representando as projeções de 2026 para os principais pares de moedas, a saber, EUR/USD, USD/JPY, GBP/USD, AUD/USD e USD/CNY.
Ver Versão em Texto
Crédito: spreads moderadamente mais amplos
Os mercados de crédito globais demonstraram resiliência durante o primeiro semestre de 2026 devido a rendimentos totais [all-in yields] atrativos, que atraíram forte demanda institucional por crédito corporativo de alta qualidade, especialmente na América do Norte. Os spreads de crédito estão, como resultado, apertados.
O cenário-base da J.P. Morgan Global Research para a maioria dos segmentos de mercado é de que os spreads se movam de forma lateral ou se ampliem moderadamente ao longo do segundo semestre do ano. A instituição revisou sua meta de spread para o JULI (crédito de alta qualidade [high-grade] dos EUA) de 85 bp para 95 bp, e continua vendo os spreads de títulos de alto rendimento [high-yield] se ampliando para 350 bp até o fim do ano.
No crédito privado, persistem os ventos contrários regulatórios e de liquidez. “No entanto, continuamos acreditando que os desafios enfrentados por essa classe de ativos são administráveis e estão longe de ser sistêmicos”, disse Stephen Dulake, co-head de Global Fundamental Research da J.P. Morgan. “No fim das contas, vemos uma reversão de longo prazo em direção a um mundo em que uma parcela maior dos dólares marginais alocados venha de investidores institucionais, como fundos de pensão, fundos patrimoniais [endowments] e companhias de seguros.”
Commodities: um arcabouço revisado
Petróleo
Metais
Gás natural
Projeções globais de preços de commodities
Infográfico representando as projeções de preços para dezembro de 2026 de commodities globais, a saber, petróleo Brent, ouro, cobre e trigo.
Ver Versão em Texto
Mercados emergentes: resiliência contínua
Até o momento, a maioria dos mercados emergentes (EM) resistiu ao choque de energia melhor do que o esperado, embora o impulso inflacionário tenha levado a uma forte reprecificação das perspectivas dos bancos centrais. Alguns bancos centrais em mercados emergentes já estão adotando postura mais hawkish [dura], à medida que as pressões de preços continuam a se acumular.
“Ao entrarmos no segundo semestre de 2026, esperamos que o cenário reflacionário persista, com riscos elevados decorrentes da reprecificação dos juros americanos — mesmo com o efeito dos preços do petróleo sobre os mercados emergentes provavelmente diminuindo”, disse Luis Oganes, head de Global Macro Research da J.P. Morgan. “Um ambiente pró-cíclico sustentado continua sendo nossa premissa-chave, com o crescimento dos mercados emergentes esperado próximo ao potencial no segundo semestre.”
No geral, embora existam desafios — incluindo riscos de cauda [tail risks] para os preços de energia e um possível giro hawkish do Fed —, o panorama macro é favorável para os mercados emergentes. “Um cenário cíclico resiliente, baixas vulnerabilidades fundamentais e a postura proativa de diversos bancos centrais de mercados emergentes provavelmente permitirão a continuidade do desempenho superior do carry [carry outperformance], mesmo que uma inflação mais alta e um provável giro hawkish do Fed possam desafiar a classe de ativos”, disse Oganes.
Chamada jornalística:
J.P. Morgan eleva meta do S&P 500 para 7.800 pontos e mantém visão otimista para dólar e ações em meio a choque de petróleo e ciclo de IA
traduza: Overall, J.P. Morgan Global Research sees yields moving modestly higher through the rest of 2026. “With policy yields rising across DM and local government bonds more attractive to foreign private investors, we think this will act to anchor Treasury yields at higher levels. Given rich relative valuations, we think that two- and 10-year yields will rise to 4.20% and 4.70% respectively at year-end,” said Jay Barry, head of Global Rates Strategy at J.P. Morgan. However, there are two-sided risks to consider. In a downside scenario where growth deteriorates and markets reprice toward easing, 10-year yields could decline to ~4.20%. Conversely, in an upside scenario where the labor market strengthens further and markets price in additional tightening, 10-year yields could rise toward ~4.80%. “Beyond the Fed’s reaction function, we think global factors are now a bigger structural headwind for strongly positive Treasury returns,” Barry added.
“A hawkish global policy mix should keep DM and U.S. yields buoyed at higher levels than prevailed pre-conflict. However, the process of agreeing to a longer-term peace framework could be protracted and the indirect impact of the spike in energy prices over the spring should still push inflation higher,” noted Francis Diamond, head of European Rates Strategy at J.P. Morgan. “Overall, we think this limits how much further Bund and gilt yields can fall.” In this context, J.P. Morgan Global Research sees 10-year Bunds reaching 2.90% by end-2026, with a 2.85–3.15% range over the near term. Likewise, it expects 10-year gilt yields to range-trade over the summer, reaching 4.80% by year-end.Mostrar mais
No geral, a J.P. Morgan Global Research vê os rendimentos [yields] se movendo moderadamente para cima ao longo do restante de 2026. “Com as taxas de política monetária subindo em mercados desenvolvidos (DM) e os títulos governamentais locais se tornando mais atrativos para investidores privados estrangeiros, acreditamos que isso atuará para ancorar os rendimentos dos Treasuries [títulos do Tesouro americano] em níveis mais altos. Dadas as valuations relativas elevadas [rich], acreditamos que os rendimentos de dois e dez anos subirão para 4,20% e 4,70%, respectivamente, no fim do ano”, disse Jay Barry, head de Global Rates Strategy da J.P. Morgan.
No entanto, há riscos de dois lados a considerar. Em um cenário de baixa [downside], no qual o crescimento se deteriora e os mercados reprecificam na direção de um afrouxamento monetário [easing], os rendimentos de 10 anos poderiam recuar para aproximadamente 4,20%. Por outro lado, em um cenário de alta [upside], no qual o mercado de trabalho se fortalece ainda mais e os mercados precificam um aperto monetário adicional, os rendimentos de 10 anos poderiam subir para aproximadamente 4,80%. “Além da função de reação do Fed, acreditamos que fatores globais agora representam um vento contrário estrutural maior para retornos fortemente positivos dos Treasuries”, acrescentou Barry.
Juros internacionais
“Uma combinação de política monetária global hawkish [dura] deve manter os rendimentos de mercados desenvolvidos e dos EUA sustentados em níveis mais altos do que prevaleciam antes do conflito. No entanto, o processo de acordo em torno de um arcabouço de paz de mais longo prazo pode ser prolongado, e o impacto indireto da alta nos preços de energia durante a primavera [no hemisfério norte] ainda deve pressionar a inflação para cima”, observou Francis Diamond, head de European Rates Strategy da J.P. Morgan. “No geral, acreditamos que isso limita o quanto os rendimentos dos Bunds [títulos alemães] e gilts [títulos britânicos] ainda podem cair.”
Nesse contexto, a J.P. Morgan Global Research projeta que os Bunds de 10 anos atinjam 2,90% até o fim de 2026, com uma faixa de 2,85%–3,15% no curto prazo. Da mesma forma, a instituição espera que os rendimentos dos gilts de 10 anos negociem dentro de uma faixa [range-trade] durante o verão [no hemisfério norte], atingindo 4,80% até o fim do ano.
“A convicção no excepcionalismo americano impulsionado por IA está crescendo, sustentando desfechos otimistas para o dólar [USD-bullish]. O uso crescente da IA como instrumento geopolítico [geopolitical lever] poderia ampliar a divergência entre os Estados Unidos e o restante do mundo, em benefício do dólar.” Meera Chandan Co-head de Global FX Strategy, J.P. Morgan
Câmbio: visão otimista para o dólar
A J.P. Morgan Global Research adotou uma postura otimista [bullish] para o dólar americano em março e continua vendo o “greenback” se mantendo forte até o fim do ano. Essa projeção é sustentada por fatores que incluem estabilização do crescimento, inflação persistente e traços de excepcionalismo americano.
“A desdolarização está em curso, mas não é punitiva para o dólar [USD-punitive], já que o predomínio cíclico dos EUA persiste, com fluxos estrangeiros ainda entrando em ações”, disse Meera Chandan, co-head de Global FX Strategy da J.P. Morgan. “Além disso, a convicção no excepcionalismo americano impulsionado por IA está crescendo, sustentando desfechos otimistas para o dólar. O uso crescente da IA como instrumento geopolítico poderia ampliar a divergência entre os Estados Unidos e o restante do mundo, em benefício do dólar.”
Em outras frentes, a perspectiva para outras moedas de mercados desenvolvidos é mista, ainda que altas de juros sejam esperadas de forma generalizada. “Altas de juros motivadas por preocupações estagflacionárias extremas ou por fragilidade em mercados sensíveis a juros dificilmente serão favoráveis para a moeda, especialmente se as altas resultantes não forem suficientes para colocar a moeda na categoria de alto rendimento [high-yielding]”, explicou Chandan. Assim, a J.P. Morgan Global Research mantém visão pessimista [bearish] para o dólar canadense, o euro, o iene japonês e a coroa sueca.
Para moedas de mercados emergentes, o ambiente pró-cíclico se estendeu, ancorado por um cenário global reflacionário, crescimento resiliente em mercados emergentes próximo ao potencial e uma onda estrutural de entrada de fluxos para a classe de ativos. “Isso é especialmente verdadeiro para moedas de rendimento mais alto e para aquelas cujos bancos centrais estão elevando juros de forma proativa, com base em uma combinação forte de crescimento e inflação, em vez de defensivamente em resposta à pressão do mercado”, acrescentou Arindam Sandilya, co-head de Global FX Strategy da J.P. Morgan.
Projeções para os principais pares de moedas
Crédito: spreads moderadamente mais amplos
Os mercados de crédito globais demonstraram resiliência durante o primeiro semestre de 2026 devido a rendimentos totais [all-in yields] atrativos, que atraíram forte demanda institucional por crédito corporativo de alta qualidade, especialmente na América do Norte. Os spreads de crédito estão, como resultado, apertados.
O cenário-base da J.P. Morgan Global Research para a maioria dos segmentos de mercado é de que os spreads se movam de forma lateral ou se ampliem moderadamente ao longo do segundo semestre do ano. A instituição revisou sua meta de spread para o JULI (crédito de alta qualidade [high-grade] dos EUA) de 85 bp para 95 bp, e continua vendo os spreads de títulos de alto rendimento [high-yield] se ampliando para 350 bp até o fim do ano.
No crédito privado, persistem os ventos contrários regulatórios e de liquidez. “No entanto, continuamos acreditando que os desafios enfrentados por essa classe de ativos são administráveis e estão longe de ser sistêmicos”, disse Stephen Dulake, co-head de Global Fundamental Research da J.P. Morgan. “No fim das contas, vemos uma reversão de longo prazo em direção a um mundo em que uma parcela maior dos dólares marginais alocados venha de investidores institucionais, como fundos de pensão, fundos patrimoniais [endowments] e companhias de seguros.”
Commodities: um arcabouço revisado
Petróleo
A J.P. Morgan Global Research revisou sua perspectiva para os preços do petróleo para o segundo semestre de 2026, com base em quedas de estoques menores do que o esperado.
“As perdas de demanda durante março e abril parecem ter sido substancialmente maiores do que o previsto. Em particular, a demanda chinesa por petróleo parece ter caído muito mais rapidamente, sugerindo que a economia pode estar se ajustando a preços de energia mais altos de forma mais eficiente do que a experiência histórica sugeriria”, disse Natasha Kaneva, head de Global Commodities Strategy da J.P. Morgan. “Ao mesmo tempo, quedas menores do que o esperado nos estoques comerciais em todo o conjunto da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) sugerem uma pressão altista sobre os preços do petróleo materialmente menor do que nosso arcabouço original indicava.”
Assim, a J.P. Morgan Global Research agora projeta que o Brent tenha média de US$ 86 por barril (bbl) no terceiro trimestre e US$ 80/bbl no quarto trimestre, antes de encerrar o ano em US$ 78/bbl. “O impacto pode se estender até 2027, reduzindo também a perspectiva de preços para o ano que vem”, disse Kaneva. “Mesmo assim, nosso arcabouço revisado continua a implicar preços no segundo semestre do ano bem acima do que está atualmente embutido na curva a termo [forward curve].”
Metais
Os preços do ouro ainda poderiam alcançar US$ 6.000/oz até dezembro de 2026, mas isso está cada vez mais condicionado à precificação dos juros. “Embora os fatores estruturais altistas que sustentam a alta plurianual dos metais preciosos — a saber, a depreciação monetária [debasement], os riscos fiscais e a fragmentação geopolítica — permaneçam em grande parte intactos, o espectro crescente de altas de juros do Fed transformou uma pausa em um congelamento mais profundo dos preços dos metais preciosos por ora”, disse Gregory Shearer, head de Base and Precious Metals Strategy da J.P. Morgan.
Em relação aos metais industriais, o panorama geral é favorável, o que deve sustentar a demanda. Os preços do cobre poderiam até avançar em direção a US$ 15.000/mt [tonelada metrica], especialmente se novas tarifas incentivarem importações para os Estados Unidos antes de entrarem em vigor, apertando ainda mais o mercado fora dos EUA. “Os riscos ainda estão inclinados na direção de um ponto de estrangulamento [pinch point] bastante altista, impulsionado pela rápida redução dos estoques fora dos EUA”, acrescentou Shearer.
Gás natural
Após o anúncio de um acordo de cessar-fogo entre os Estados Unidos e o Irã em meados de junho, os preços internacionais de gás natural caíram cerca de 15%. “Em nossa avaliação, esses movimentos parecem excessivos, já que continuamos avaliando os balanços de curto prazo, especialmente no terceiro trimestre, como fundamentalmente apertados”, disse Otar Dgebuadze, especialista em pesquisa de Gás Natural Europeu e GNL Global da J.P. Morgan.
O aperto no mercado físico, refletido nos níveis de estoque em situação crítica na Europa, é ainda mais amplificado pelo aumento da demanda por gás natural liquefeito (GNL) na Ásia, bem como por uma desaceleração no crescimento marginal da oferta fora do Oriente Médio. Além disso, um retorno à capacidade plena de produção no Catar ainda parece estar a meses de distância. “Reiniciar a produção upstream [a montante] e os trens de liquefação, e reestabelecer a cadeia de suprimentos mais ampla — incluindo disponibilidade de frota, logística de carregamento e seguros — provavelmente levará tempo e pode se estender até o fim do verão ou setembro”, acrescentou Dgebuadze.
Projeções globais de preços de commodities
Mercados emergentes: resiliência contínua
Até o momento, a maioria dos mercados emergentes (EM) resistiu ao choque de energia melhor do que o esperado, embora o impulso inflacionário tenha levado a uma forte reprecificação das perspectivas dos bancos centrais. Alguns bancos centrais em mercados emergentes já estão adotando postura mais hawkish [dura], à medida que as pressões de preços continuam a se acumular.
“Ao entrarmos no segundo semestre de 2026, esperamos que o cenário reflacionário persista, com riscos elevados decorrentes da reprecificação dos juros americanos — mesmo com o efeito dos preços do petróleo sobre os mercados emergentes provavelmente diminuindo”, disse Luis Oganes, head de Global Macro Research da J.P. Morgan. “Um ambiente pró-cíclico sustentado continua sendo nossa premissa-chave, com o crescimento dos mercados emergentes esperado próximo ao potencial no segundo semestre.”
No geral, embora existam desafios — incluindo riscos de cauda [tail risks] para os preços de energia e um possível giro hawkish do Fed —, o panorama macro é favorável para os mercados emergentes. “Um cenário cíclico resiliente, baixas vulnerabilidades fundamentais e a postura proativa de diversos bancos centrais de mercados emergentes provavelmente permitirão a continuidade do desempenho superior do carry [carry outperformance], mesmo que uma inflação mais alta e um provável giro hawkish do Fed possam desafiar a classe de ativos”, disse Oganes.
Fonte: JPMorgan
Traduzido via Claude