Com a escalada da guerra no Irã e a redução do tráfego de navios pelo Estreito de Ormuz, o petróleo entrou em uma zona que até pouco tempo atrás parecia distante. O Brent, que é referência global de preços da commodity, voltou a superar a marca de US$ 100 por barril e analistas já começam a desenhar cenários mais extremos.
O Goldman Sachs considera plausível que o Brent chegue a US$ 120 por barril caso os ataques contra embarcações no Oriente Médio se intensifiquem e os fluxos de petróleo da região permaneçam estagnados nos próximos meses.
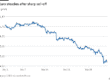
Por volta das 7h55 desta sexta-feira, 11, o Brent era negociado a US$ 103,72, queda de 3,63% no dia. Já o parâmetro americano de preços, West Texas Intermediate (WTI), estava em US$ 99,04, recuo de 3,36%.Só que os preços globais acumulam alta de cerca de 36% desde o início da guerra e de mais de 62% desde o começo do ano para o Brent.
Petróleo a US$ 120: o que pode levar o Brent a esse nível
O cenário-base do Goldman Sachs ainda não é o de uma disparada até US$ 120, mas a instituição trabalha com a hipótese de que os fluxos de petróleo do Golfo Pérsico voltem a crescer à medida que empresas e governos se adaptem às restrições, utilizem rotas alternativas e ampliem o uso de oleodutos.
O problema é que a adaptação pode não ser suficiente, pois, se as exportações do Oriente Médio permanecerem estagnadas por alguns meses, o equilíbrio do mercado muda rapidamente, especialmente se os ataques deixarem de atingir apenas navios e passarem a afetar instalações de produção ou exportação de petróleo.
Até agora, parte dos danos à infraestrutura energética ocorreu no refino e uma ofensiva contra unidades de produção ou instalações de exportação teria consequências muito maiores para a oferta global.
O codiretor de pesquisa global de commodities e diretor de pesquisa sobre petróleo no Goldman Sachs, Daan Struyven, vê que, caso as exportações do Oriente Médio não aumentarem, “estamos cada vez mais vulneráveis e podemos ver aumentos mais acentuados nos preços”, pontuou à CNBC.
Estoques estão baixos e aumentam risco de alta nos preços
De acordo com a Administração de Informação Energética dos Estados Unidos (EIA, em inglês), os estoques globais de petróleo caíram cerca de 400 milhões de barris desde o começo de 2026. A agência espera que continuem recuando até o fim do ano.
O resultado já aparece nos preços, com a cotação média global do petróleo subindo para US$ 91 por barril em agosto, US$ 7 acima da média de julho. No novo cenário da EIA, o Brent deve permanecer próximo desse nível nos próximos meses, com média de US$ 90 por barril no segundo semestre.
A previsão pressupõe uma recuperação gradual da produção do Oriente Médio, com aumento dos fluxos pelo Estreito de Ormuz e utilização de rotas alternativas. A agência, porém, considera que algumas restrições às exportações persistirão até o fim do ano.
A produção de petróleo da região só voltaria para níveis anteriores ao conflito no segundo trimestre de 2027. A expectativa é que, com a recuperação da produção e a recomposição dos estoques, o Brent recue gradualmente para uma média de US$ 74 por barril em 2027.
Estreito de Ormuz: por que a rota é tão importante para o preço
O Estreito de Ormuz concentra uma parcela crítica do comércio global de energia e, antes da guerra, mais de 20% da oferta mundial de energia passava pelo corredor marítimo. Desde o início do conflito, o tráfego despencou, fazendo os preços do petróleo subirem.
O HSBC elevou sua projeção para o Brent em 2026 de US$ 80 para US$ 90 por barril diante desse quadro. Para o banco, o mercado de petróleo provavelmente não conseguirá se reequilibrar antes de meados de 2027.
O banco estima que os fluxos de petróleo pelo Estreito de Ormuz possam subir dos cerca de 6 milhões de barris por dia atuais para 8 milhões de barris por dia no fim de 2026, chegando a 9,5 milhões de barris por dia em meados de 2027.
Ainda seria pouco diante do fluxo anterior à guerra, de cerca de 19 milhões a 20 milhões de barris por dia.
O HSBC trabalha com um cenário-base de uma espécie de trégua frágil entre EUA e Irã, sujeita a novos episódios de tensão. Mas, em um cenário de impasse diplomático e manutenção das restrições atuais aos fluxos, o banco também vê o Brent chegando a US$ 120.
Guerra no Irã eleva risco de um novo choque de oferta de petróleo
Para o Goldman Sachs, o problema não está apenas no petróleo que deixa de circular hoje, mas em um risco de que um segundo choque de oferta encontre um mercado muito menos preparado do que estava em episódios anteriores.Os estoques comerciais de petróleo dos países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), segundo Struyven, caíram para níveis próximos aos mais baixos desde os anos 1980.
Além disso, os estoques de derivados também estão apertados, algo evidente na projeção da EIA para os estoques americanos de destilados, categoria que inclui o diesel, que caíram abaixo de 100 milhões de barris em setembro e devem permanecer abaixo da mínima dos últimos cinco anos durante boa parte de 2027.
Isso ajuda a explicar por que um novo ataque à infraestrutura energética poderia ter um impacto desproporcional. “Minha preocupação, não apenas para esta região, mas globalmente, é que o segundo choque de energia, se estiver à espreita, seja muito mais desestabilizador que o primeiro”, explicou Struyven.
Petróleo pode cair para US$ 70 ou subir a US$ 120? Entenda
No cenário de normalização, o aumento gradual dos fluxos pelo Estreito de Ormuz, a utilização de rotas alternativas e a adaptação do mercado reduzem o prêmio de risco. A produção do Oriente Médio se recupera, os estoques começam a subir e o Brent pode caminhar na direção dos US$ 70, como prevê a EIA para 2027.
No cenário de escalada, os ataques contra navios continuam ou se intensificam, o tráfego pelo Ormuz permanece deprimido e a infraestrutura de produção ou exportação passa a ser atingida. Nesse caso, a oferta global pode ficar ainda mais apertada e o Brent pode avançar para a região dos US$ 120.
Há ainda um terceiro elemento em torno da velocidade de resposta da produção fora do Oriente Médio. Quanto mais tempo os preços permanecerem elevados, maior tende a ser o incentivo para produtores aumentarem a oferta, porém essa resposta não é instantânea e pode não ser suficiente.
*Com agências internacionais
Fonte: Exame