Quem entrou no aplicativo do banco em busca daquela LCI ou LCA pagando 95% do CDI nos últimos meses deve ter saído frustrado da sua busca. Esse tipo de título de renda fixa está cada vez mais difícil de achar e, quando se acha, oferece taxas cada vez menores: 85%, 86% do CDI… ou até menos.
Um levantamento da Quantum Finance para o Seu Dinheiro mostra como a oferta de letras de crédito encolheu ao longo dos últimos dois anos, especialmente as de LCIs.
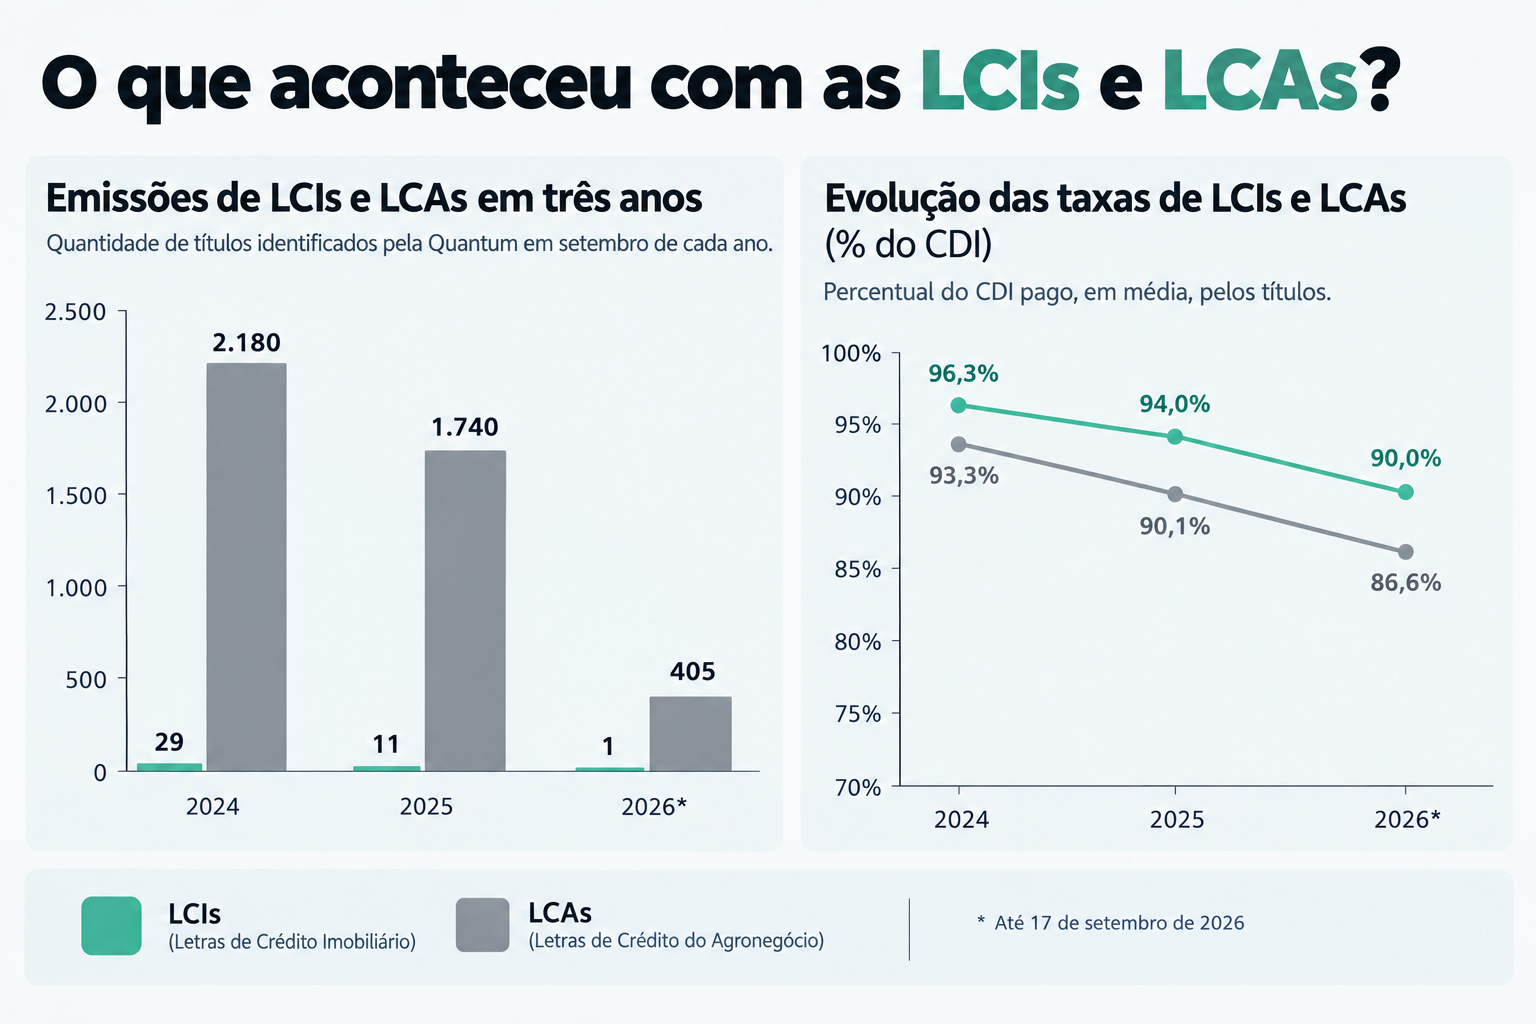
Em setembro de 2024, a Quantum identificou 2.180 emissões de LCAs. Um ano depois, esse número caiu para 1.740. Com as LCIs, os dados já partem de uma base significativamente menor: 29 títulos em setembro de 2024 para 11 em 2025.
Na parcial de setembro deste ano, as LCAs sustentavam 405 emissões até 17 de setembro, enquanto a Quantum identificou apenas uma emissão de LCI.
Esse enxugamento também atingiu os retornos das letras de crédito.
Nas LCAs pós-fixadas de 12 meses, por exemplo, a taxa média caiu de 93,3% do CDI em setembro de 2024 para 86,6% do CDI neste ano.
O resumo de todos esses números é um mercado em que o investidor encontra menos opções e recebe uma fatia menor de juros nesses títulos de renda fixa.
Afinal, o que aconteceu com as LCIs e LCAs?
Os especialistas ouvidos pelo Seu Dinheiro afirmam que as respostas passam por mudanças regulatórias, pelo comportamento dos investidores e pelo ciclo de crédito dos próprios bancos.
Mas tem um plot twist: 85% do CDI em uma LCA em 2026 não necessariamente é uma rentabilidade menor que a de uma LCA com retorno de 90% do CDI em 2024. Mas vamos chegar lá.
Por que as LCIs e LCAs estão desaparecendo?
Não existe uma explicação única.
Ricardo Trevisan, CEO da Gravus Capital, acredita que três fatores ajudam a explicar o fenômeno.
O primeiro é regulatório.
Nos últimos anos, o Conselho Monetário Nacional (CMN) restringiu os ativos que podem servir de lastro para LCIs e LCAs. A autoridade também aumentou o prazo mínimo de vencimento para esses títulos, de seis meses para um ano.
Na prática, as operações que serviam de garantia para as emissões desses títulos diminuíram, reduzindo a capacidade de emissão desses papéis pelos bancos.
Mas essa foi apenas uma mudança.
Mais recentemente, depois da crise que o Banco Master causou no Fundo Garantidor de Créditos (FGC), o CMN promoveu um novo pacote de regras para emissões bancárias que têm o fundo como garantidor — que é o caso das LCIs e LCAs.
As regras tratam da contribuição financeira que os bancos devem destinar ao fundo, além de limites de capital em títulos públicos, entre outras questões que visam a priorizar a liquidez de pagamento das emissões bancárias.
Em outras palavras: emitir CDBs, LCIs e LCAs ficou mais caro e mais difícil para várias instituições financeiras.
Por fim, o último ponto diz respeito ao caixa dos próprios bancos.
No segundo semestre de 2025, o governo tentou acabar com a isenção de imposto de renda (IR) de investimentos incentivados, entre eles LCIs e LCAs.
Diante dessa possibilidade, instituições financeiras correram para emitir o máximo possível desses títulos, já que o fim da isenção estava previsto para a partir de 1º de janeiro de 2026.
No final das contas, a proposta não vingou e os papéis continuaram isentos. Mas os bancos ficaram com os caixas cheios e sem urgência para captação.
O vaivém dos juros e as taxas menores
“Banco que já está com o caixa cheio não tem motivo para pagar caro por financiamento”, resume Trevisan.
E o ponto chave aqui é o “pagar caro”.
Entre 2024 e 2026 a taxa básica de juros do país saiu de um nível de 10% para 15% ao ano no pico. Agora está reduzindo aos poucos, chegando a 13,75% neste mês.
Os altos e baixos da taxa Selic mexem com dois aspectos importantes sobre o enxugamento das LCIs e LCAs.
De um lado, os bancos restringem o crédito. O nível de inadimplência está alto e as instituições não querem se expor a esse risco desnecessariamente.
Na prática, isso significa que não é qualquer projeto imobiliário ou do agronegócio que vai conseguir pegar dinheiro emprestado com o banco neste momento. Somado às regras mais restritas de lastro, as condições para emitir LCIs e LCAs só diminuem.
Do lado dos investidores, com os juros altos, a procura por títulos isentos só aumenta. E não é sem motivo.
Quanto maior a taxa Selic, maior o benefício tributário da isenção.
Considerando a alíquota mínima de 15% de IR que incide sobre os investimentos tributados de renda fixa, com juros em 6% ao ano, por exemplo, a economia de imposto com um incentivado chega a 0,9 ponto percentual. Com taxas próximas de 15%, esse benefício chega a 2,25 pontos.
Não por acaso, o estoque de LCIs e LCAs ultrapassava R$ 1 trilhão em junho de 2026, segundo dados da Anbima.
E em qualquer mercado, quando a demanda cresce e a oferta diminui, o preço sobe.
Só que, na renda fixa, preço alto é sinônimo de taxa baixa.
Você aceita 85% do CDI?
Segundo os dados da Quantum, as LCAs com prazo de 12 meses pagavam, em média, 93,3% do CDI em setembro de 2024.
Em setembro de 2025, quando a Selic estava em 15% ao ano, a remuneração média caiu para 90,1% do CDI.
Mas em 2026, quando os juros voltaram a cair, a taxa recuou junto, para 86,6%.
Para as fontes ouvidas pelo Seu Dinheiro, isso mostra como as taxas desses títulos isentos são influenciadas por forças além da política monetária.
Não é uma questão de acompanhar a taxa de juros e manter uma equivalência na remuneração ao investidor conforme a Selic sobe ou desce.
A combinação de regras mais rígidas pelo regulador, menor necessidade de captação por parte dos bancos e forte demanda dos investidores permitiu que os emissores reduzissem os retornos sem perder atratividade.
Mas, e os investidores? Eles perderam rentabilidade?
Depende do referencial.
Na comparação de 2024 com 2025, quando os juros eram 10,5% e 15%, respectivamente, mesmo com a rentabilidade caindo de 93,3% para 90,1%, o investidor passou a ganhar mais, na prática.
Afinal, 90,1% de 15% representa um retorno maior que 93,3% de 10,5%. Veja:
Um investimento de R$ 100 mil teria rendido cerca de R$ 3.718 a mais em 2025 do que em 2024, graças ao salto dos juros básicos da economia.
Agora, se você compara a redução das taxas de 2026 para 2025, o cenário é outro.
Neste caso, além de o percentual do CDI ter diminuído, a taxa de juros também caiu:
- a remuneração da LCA de 12 meses caiu de 90,1% para 86,6% do CDI;
- a taxa básica diminuiu de 15% para aproximadamente 13,75% ao ano — até setembro.
Logo, o retorno do investidor caiu. Fazendo a mesma conta, a situação é a seguinte:
Uma aplicação de R$ 100 mil deixou de render R$ 13,5 mil para entregar cerca de R$ 11,9 mil, uma diferença de R$ 1,6 mil em apenas um ano.
Ou seja, em relação a 2024, quando os juros eram menores, a queda da taxa não representou uma perda de retorno líquido. Porém, em relação a 2025, quando a taxa básica estava no pico, a queda dos juros e das taxas foi um golpe duplo.
Mas Gabriel Santos, head de research da Bloxs, afirma que a avaliação de LCIs e LCAs não é tão simples quanto buscar o percentual mais próximo do CDI.
Isento premium?
“O investidor precisa considerar todos os aspectos do investimento, e não simplesmente percentual do CDI. Além da rentabilidade, deve se considerar prazo, liquidez e risco de crédito”, diz Santos.
LCIs e LCAs são emissões bancárias, isentas de IR, sem oscilação de preço (marcação a mercado) e cobertas pelo FGC. Não há nenhum outro investimento que reúna todos esses fatores.
Outros títulos isentos, como os Certificados de Recebíveis Imobiliários (CRIs), do Agronegócio (CRAs) e as debêntures incentivadas são muito diferentes.
São dívidas de empresas, que dependem totalmente das condições de pagamento dos emissores, sem garantia do FGC, com marcação a mercado e prazos muito maiores de vencimento.
Não que as LCIs e LCAs não tenham risco, elas têm. O banco emissor é um fator de risco significativo.
O caso do Banco Master deixou isso claro. Embora tenha sido uma situação com CDBs, o risco de exposição a instituições financeiras menores é significativo.
Não por acaso o CMN aumentou as restrições para uso do FGC. O fundo é uma garantia externa e não anula a obrigação de validar o emissor.
E, aqui, voltamos a questão das taxas.
Trevisan afirma que ainda é possível encontrar LCIs e LCAs com retornos de 90% do CDI ou acima, mas sempre de bancos médios. “Nesses casos o investidor precisa lembrar que taxa acima da média é o preço do risco.”
Entre isentos e tributados
Os próprios bancos estão direcionando parte da captação para produtos tributados, que permitem uma precificação melhor dos custos.
Por isso, a comparação entre isentos e tributados precisa de uma avaliação maior do que o benefício tributário.
O investimento mais próximo das LCIs e LCAs são os CDBs. Esses títulos também são emissões bancárias, cobertos pelo FGC e sem marcação a mercado. A diferença é que são tributados.
Para os especialistas, embora a isenção seja um diferencial relevante para as LCIs e LCAs, não necessariamente significa um retorno maior do que um tributado.
“Taxa de IPCA+ 12% isenta parece bonita no aplicativo, mas muitas vezes não paga o risco que carrega”, diz Trevisan.
O CEO da Gravus ainda pondera sobre a possibilidade de o fim do benefício tributário voltar à discussão legislativa em 2027, como aconteceu em 2025. Em um ambiente já restritivo para esses papéis, ele não vê melhora na oferta no futuro.
Santos, da Bloxs, afirma que o investidor precisa entender as novas condições no mercado e “não ficar ancorado nos percentuais de CDI do passado”.
“Parece claro que taxas de 95% ou 100% do CDI em instrumentos isentos tendem a ser oportunidades pontuais agora, e não necessariamente uma referência permanente de mercado”, diz.
Se os títulos não estão mais na prateleira e as taxas já não são as mesmas, o investidor terá de abandonar uma referência que dominou a renda fixa nos últimos anos: a ideia de que LCI e LCA são boas simplesmente porque são isentas.
Num mercado de juros ainda altos por um tempo considerável, a questão não é isenção. É retorno líquido.
Fonte: SeuDinheiro