Ao examinar os balanços de fundos de pensão e seguradoras ao redor do mundo, uma coisa se destaca: alguns dos maiores detentores de ativos americanos têm pouca proteção contra um dólar mais fraco, deixando a moeda vulnerável a quedas mais acentuadas caso o sentimento se inverta subitamente.
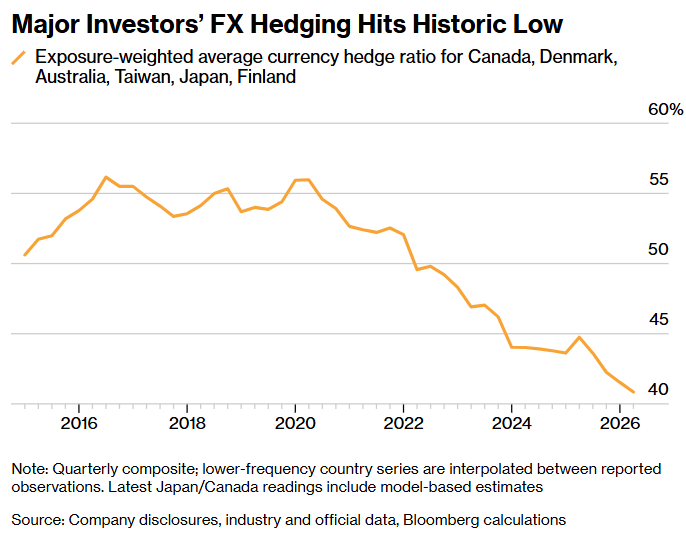
Em mercados que incluem Japão, Canadá e Taiwan, esses investidores tinham hedge de apenas 41% de sua exposição a moedas estrangeiras em 30 de junho — o menor patamar desde pelo menos 2015 —, de acordo com cálculos da Bloomberg com dados de seis mercados onde tais números estão disponíveis. Embora não seja um retrato completo, isso oferece uma amostra de como a corrida repentina do ano passado para se proteger contra perdas do dólar, desencadeada pela adoção de tarifas globais pelo presidente Donald Trump, arrefeceu à medida que a moeda americana se estabilizou lentamente.
Ao reduzir seus hedges, os investidores estão retornando a uma abordagem que funcionou durante boa parte da última década. O dólar tendia a subir, ou pelo menos a se sustentar, quando os mercados ficavam voláteis, amortecendo as perdas em ações e títulos americanos ao serem convertidos de volta para as moedas domésticas dos investidores. E, com o hedge caro, havia pouco incentivo para pagar por proteção.
O risco agora é que dois pilares que sustentavam essa estratégia — os altos custos de hedge e o status de porto seguro do dólar — estejam sendo questionados ao mesmo tempo.
O dólar cai cerca de 2% neste trimestre e se enfraqueceu contra a maioria de seus pares do G10 à medida que os investidores retomam o debasement trade [aposta na desvalorização estrutural da moeda], a visão de que as políticas americanas corroerão o valor da moeda. As medidas do secretário do Tesouro, Scott Bessent, para apoiar o iene e conter a alta dos yields americanos alimentaram essas preocupações, assim como as dúvidas sobre se o presidente do Federal Reserve, Kevin Warsh, elevará os juros para conter a inflação em meio à pressão de Trump por custos de captação mais baixos.
O hedge protege os investidores das oscilações cambiais por meio do uso de derivativos para vender o dólar contra sua moeda doméstica. Como os ativos americanos representam uma grande fatia dos portfólios globais, um hedge maior significa, na prática, mais venda de dólar.
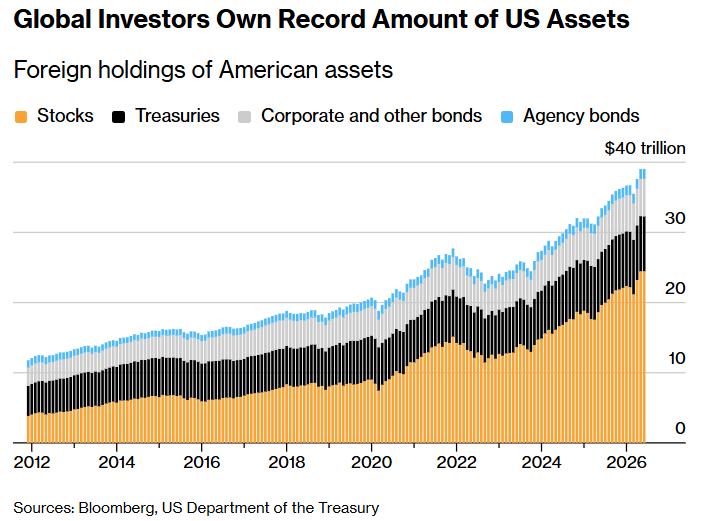
“Dada a escala das participações estrangeiras em ativos americanos, não é preciso uma mudança dramática de posicionamento para que isso importe”, disse Laura Cooper, head de macro crédito da Nuveen em Londres, que administra US$ 1,4 trilhão. “Os investidores estrangeiros detêm um estoque considerável de ativos americanos, então até pequenas alterações nos hedge ratios [proporção da exposição protegida] podem gerar fluxos de câmbio relevantes.”
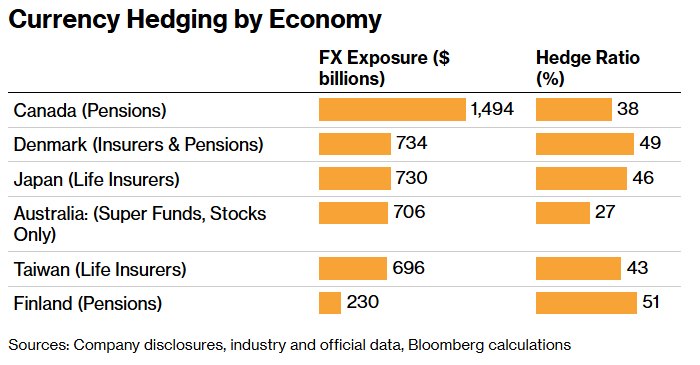
Um aumento de cinco pontos percentuais nos hedge ratios se traduziria em cerca de US$ 230 bilhões em transações, segundo estimativas da Bloomberg baseadas em US$ 4,6 trilhões de participações em moeda estrangeira nos seis mercados, que incluem também Austrália, Dinamarca e Finlândia.
A estimativa exclui mercados relevantes como o Reino Unido e a zona do euro, mas os países cobertos ainda representam uma fatia significativa das participações em ativos americanos. O Japão é o maior detentor estrangeiro de Treasuries do mundo, respondendo por cerca de 10% das participações no exterior, enquanto Canadá e Taiwan estão entre os dez maiores.
Os fatores que levaram o hedge a cair de mais de 50% ao longo dos últimos quatro anos começam a mudar.
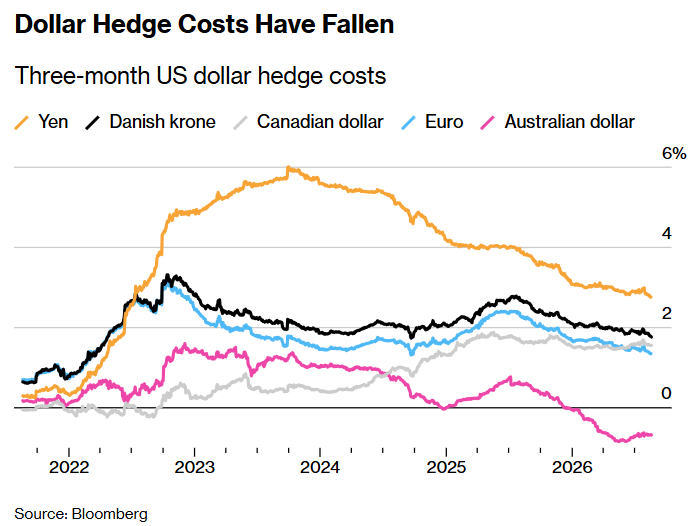
O diferencial de juros que tornava o hedge caro está encolhendo. Os custos de hedge de dólar em três meses para investidores com base em iene recuaram para uma mínima de quatro anos, de 2,75%, contra um pico de 6% em outubro de 2023. Para investidores com base em euro, caíram para uma mínima de dois anos, de 1,32%.
A demanda por hedge já oscilou antes. Um ano atrás, os fluxos para ETFs com hedge em dólar que compram ativos americanos superaram os dos fundos sem hedge pela primeira vez nesta década, mostraram dados do Deutsche Bank AG. Agora, a guerra no Irã e o salto dos preços de energia somam-se às pressões inflacionárias, empurrando os bancos centrais globalmente na direção de juros mais altos e estreitando o diferencial com os Estados Unidos.
A trajetória dos juros americanos é menos clara, com a comunicação de Warsh deixando os investidores adivinhando com que agressividade ele enfrentará a inflação. Sua promessa em Jackson Hole na sexta-feira de domar as pressões de preços impulsionou as expectativas de alta. Mas os investidores também ponderam a pressão do governo Trump para manter os custos de captação sob controle, especialmente diante das eleições de meio de mandato.
“Se os mercados continuarem a retirar da precificação as altas do Fed e os diferenciais de juros se estreitarem, os investidores podem começar a reconstruir esses hedges”, disse Nathan Thooft, chief investment officer da equipe de soluções multiativos da Manulife Investment Management. “Isso cria uma fonte constante de pressão vendedora sobre o dólar.”
O que dizem os estrategistas da Bloomberg…
O dólar tem se descolado cada vez mais tanto dos yields nominais quanto dos reais, à medida que a credibilidade da política econômica substituiu os diferenciais de juros como driver dominante. — Tatiana Darie, Markets Live Strategist
Stuart Simmons, head de soluções multiativos da QIC Ltd., uma das maiores gestoras estatais de recursos da Austrália, afirmou que depender de uma cesta de moedas estrangeiras 70% exposta ao dólar como ferramenta defensiva pode não funcionar mais.
“Em uma era de maior incerteza geopolítica, você está realmente tão confiante de que, daqui para frente, o dólar americano será a principal expressão de defensividade?”, disse Simmons. “O que estamos recomendando é simplesmente que se dê uma olhada em algumas das alternativas disponíveis e que se garanta um pouco mais de diversificação dentro dessa cesta de moedas estrangeiras.”
A força do dólar também está sendo questionada. O plano do Tesouro de ampliar as compras de dívida de longo prazo para conter os custos de captação e a intervenção coordenada entre EUA e Japão no iene levantaram preocupações sobre a disposição das autoridades de sustentar mercados e outras moedas à custa do dólar.
“Se os investidores ficarem menos confiantes de que o dólar vai se valorizar de forma confiável em períodos de estresse de mercado, eles podem ver menos razão para tolerar grandes exposições cambiais sem hedge”, disse Noureldeen AlHammoury, chief market strategist do Equiti Group, em Dubai.
Os investidores não precisariam vender seus ativos americanos. Podem manter suas ações ou Treasuries e ao mesmo tempo ampliar os hedges cambiais vendendo dólares a termo. “Essa distinção é muito importante, porque significa que a demanda por ativos americanos pode permanecer relativamente forte mesmo enquanto o dólar sofre pressão”, acrescentou.
Japão
O potencial para uma virada em direção a mais hedge pode ser maior no Japão, sede de alguns dos maiores detentores estrangeiros de ativos americanos. As estimativas do Deutsche Bank para os investidores japoneses mostram tendência semelhante: eles fizeram hedge de 41% das novas compras de títulos estrangeiros no primeiro semestre deste ano, abaixo dos 62% de 2024.
“A última vez que esse nível esteve tão baixo, em 2013, o dólar estava entrando em um bull market de 10 anos”, disse Shoki Omori, chief fixed income strategist do banco para o Japão. “O quadro macro de hoje se parece mais com a imagem espelhada disso.”
Omori vê três catalisadores potenciais: novas altas de juros pelo Banco do Japão, que estreitariam o diferencial de juros; uma queda acentuada do dólar, que poderia aprofundar as perdas e levar comitês de risco a adicionar proteção; e um novo regime de solvência que deixe as seguradoras com menos tolerância a oscilações cambiais.
Erik Nelson, estrategista do Wells Fargo, alertou contra tratar o hedge como um driver fundamental do dólar, afirmando que a política monetária provavelmente predominará no prazo mais longo. Ainda assim, ele vê espaço para que os investidores adicionem hedges de dólar à medida que o custo de vender a moeda a descoberto diminua.
Nelson espera que o euro seja o principal beneficiário, dadas as grandes compras sem hedge de ações americanas pelos fundos europeus. “Qualquer sinal de que o dólar está tendo desempenho inferior em momentos de risk-off [aversão a risco] pode provocar uma mudança rápida no comportamento de hedge cambial, capaz de acelerar um movimento de queda do dólar”, disse.
Fonte: Bloomberg
Traduzido via Claude


