Por Larissa Garcia e Alex Ribeiro — De Brasília e São Paulo
24/06/2022 05h03 Atualizado há uma hora
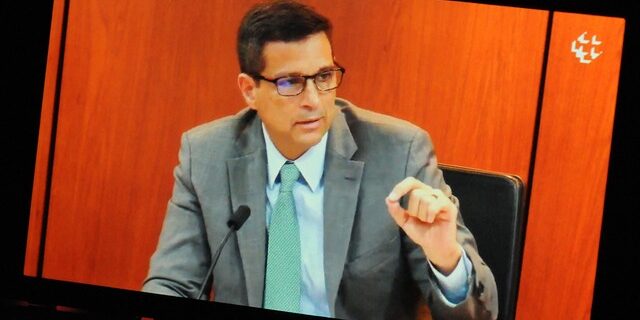
O presidente do Banco Central, Roberto Campos Neto, reforçou ontem que 2024 não está no horizonte e disse que está comprometido em colocar a inflação do ano que vem “ao redor” da meta, que ele definiu como um percentual “menor do que 4%”. Campos não especificou, contudo, qual seria esse patamar, sob justificativa de estar diante de incerteza bastante elevada.
A meta fixada pelo Conselho Monetário Nacional (CMN) para o próximo ano é de 3,25%, com tolerância de 1,5 ponto percentual para mais ou para menos. Dessa forma, o intervalo permitido vai de 1,75% a 4,75%.
“A gente tem uma meta secundária de suavização [das flutuações do nível de atividade econômica]. Temos comunicado que vamos perseguir um número que é ‘o redor’, que não é 4%, é menos que 4%”, disse Campos, em entrevista coletiva para apresentação de dados preliminares do Relatório Trimestral de Inflação (RTI), que será publicado na íntegra com uma semana de atraso, na próxima quinta-feira, em virtude da greve dos servidores do BC.
Na última terça-feira, a ata da reunião do Comitê de Política Monetária (Copom) detalhou que “avalia, com base nas projeções utilizadas e seu balanço de riscos, que a estratégia requerida para trazer a inflação projetada em 4% para o redor da meta no horizonte relevante conjuga, de um lado, taxa de juros terminal acima da utilizada no cenário de referência e, de outro, manutenção da taxa de juros em território significativamente contracionista por um período mais prolongado que o utilizado no cenário de referência”.
O titular do BC reiterou também a estratégia de manter a taxa básica de juros (Selic) em patamar mais elevado durante todo o ano que vem, adiando o início do corte. “Ao redor é menor do que 4%. A gente fala de uma taxa mais alta por um horizonte maior, junto, na mesma estratégia. Entendemos que é suficiente”, ressaltou Campos.
No comunicado da última reunião, a projeção para a inflação de 2024 – que ficou em 2,7%, abaixo da meta de 3% – foi divulgada antes do usual. O número normalmente é publicado no RTI, e em agosto passa a integrar o horizonte para o qual o BC entende que a política monetária tem efeito. Parte do mercado viu a antecipação como uma mensagem de que o BC faria uma convergência mais gradual à meta.
“2024 não está no horizonte relevante. Decidimos mostrar 2024 por transparência. Entendemos que tem uma incerteza muito acima da usual. Foi mais um tema de transparência do que pensar em mudar a forma de atuação”, esclareceu o presidente do BC, ao reforçar que o foco ainda está integralmente na meta de inflação do próximo ano.
Na ocasião, o diretor de política econômica do BC, Diogo Guillen, afirmou que o Copom passou a considerar uma taxa de juros real neutra maior na última reunião, passando de 3,5% para 4%. “O impacto de subida da taxa de juros neutra é modesto no curto prazo e aumenta ao longo do tempo. Essa é a taxa neutra de juros que o BC usa nos seus modelos de projeção de inflação.”
Guillen mostrou ainda uma simulação do BC em que a projeção de inflação para 2023 subiria a 4,3% com petróleo a preços vigentes nos cinco dias antes da reunião do Copom. Atualmente, o colegiado adota um cenário alternativo, que segue aproximadamente a curva futura pelos próximos seis meses, terminando o ano em US$ 110 por barril, e passa a aumentar 2% ao ano a partir de janeiro de 2023. “A projeção de 2023 cairia 0,3 ponto percentual com a hipótese de juros estáveis em 13,25% ao ano.”
Questionado sobre os próximos passos da política monetária, Guillen afirmou que a sinalização do Copom de novo ajuste na Selic, de igual ou menor magnitude, foi apenas para a reunião de agosto. “Na seguinte, vamos reavaliar depois”, reforçou. No último encontro, o colegiado elevou a taxa básica em 0,5 ponto percentual, para 13,25% ao ano.
“A gente não elabora política baseada em conjectura ou especulação. Se houver novos choques muito grandes, vamos reavaliar. Hoje, com as variáveis que nós temos nas mãos, temos comunicado de forma transparente a estratégia, inclusive para poder ajustar”, reforçou o presidente da autoridade monetária.
Guillen também pontuou que a defasagem máxima da política monetária fica em torno de quatro a cinco trimestres. “Naturalmente, na medida que você vai mantendo uma taxa mais alta em 2023, vai tendo maior impacto em 2024”, disse. “Dito isso, a manutenção de uma Selic mais alta em 2023 ainda tem impacto no horizonte relevante, hoje a gente ainda está olhando 2023. Manter uma Selic estável [mais alta] durante todo o período reduz a inflação em 0,3 ponto percentual em relação ao cenário de referência”, completou o diretor.
Sobre os esforços do governo para reduzir impostos de combustíveis e outros itens em ano eleitoral, Campos afirmou que a autoridade monetária “não faz política fiscal, não faz previsão ou comenta sobre especulações”.
Fonte: Valor Econômico