O primeiro semestre de 2026 foi em geral hostil para os gestores de multimercados macro, que movem suas carteiras conforme a leitura de cenários para o Brasil ou para o exterior. Com a virada de expectativas a partir da guerra no Irã, no fim de fevereiro, boa parte da carteira planejada no início do ano caiu por terra. Localmente, o principal mote para os posicionamentos se pautava na redução da Selic, o que favoreceria as estratégias direcionais ligadas a juros, bolsa e até o real, o chamado “kit Brasil”.
Como pano de fundo havia a perspectiva de queda de juros pelo Federal Reserve (Fed, o banco central dos Estados Unidos), tese reforçada pela sucessão de Jerome Powell, com um nome mais ao gosto do presidente Donald Trump. Mesmo com a passagem do bastão para Kevin Warsh, o conflito no Oriente Médio colocou tal política em xeque e o mercado passou até a cogitar alta das taxas.
Com essa combinação, apenas uma pequena parcela dos “hedge funds” brasileiros é que conseguiu bater o CDI de janeiro a junho. De uma amostra de 65 portfólios monitorados pelo Guia de Fundos do Valor, só uma dúzia ficou acima do referencial, em 6,8%, de janeiro para cá. O índice de hedge funds da Anbima (IHFA) ficou em 3,26%.
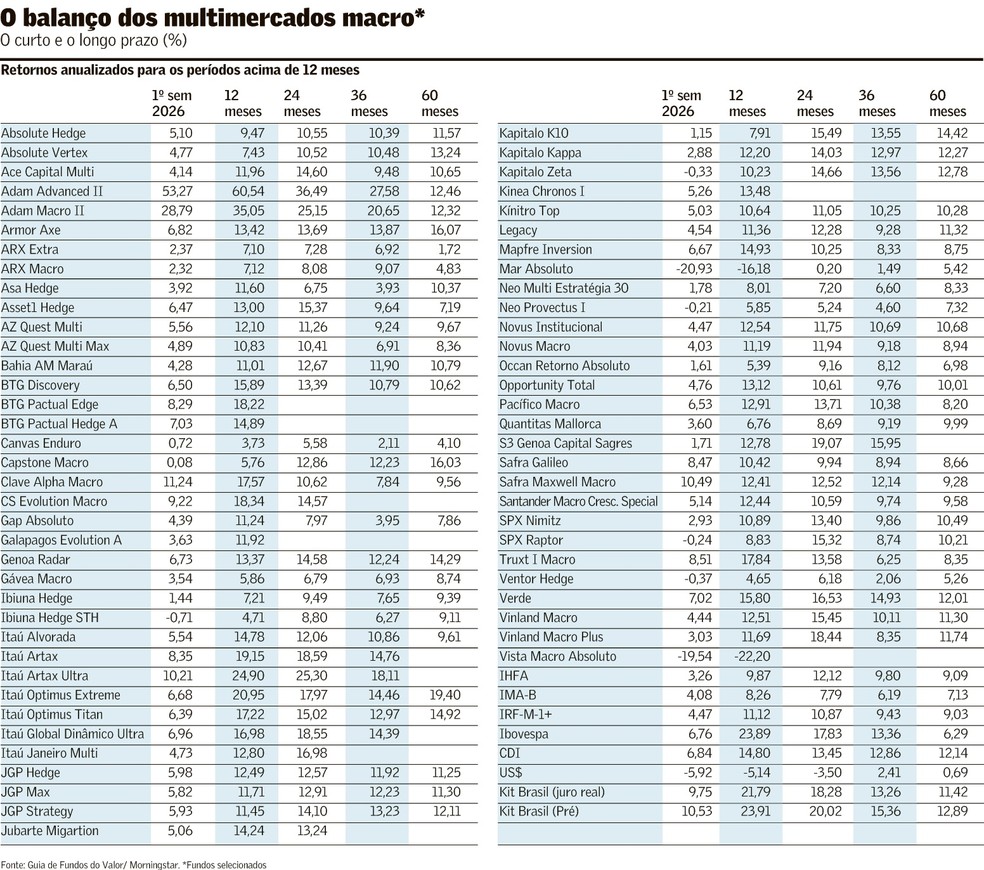
Na ponta alta, ficaram os multimercados Adam Advanced II e Adam Macro II, com ganhos de 53,3% e 28,8%; seguidos por Clave Alpha, do BTG (11,2%); Safra Maxwell (10,5%); Itaú Artax Ultra (10,2%); CS Evolution (9,2%); Truxt I Macro (8,5%); além de Safra Galileo (8,5%); Itaú Artax (8,3%); BTG Pactual Edge (8,3%); e BTG Pactual Hedge e Verde, ambos com 7%.
Os piores desempenhos até aqui foram dos multimercados Mar Absoluto (-21%); Vista Macro (-19,5%); com os fundos Ibiuna Hedge, Ventor Hedge, Kapitalo Zeta e SPX Raptor, na sequência, mas com recuos entre 0,7% a 0,2%.
A performance explica os resgates sequentes nos multimercados como um todo. Até o fim de junho, somavam R$ 14,3 bilhões, marcando o quinto ano em que o segmento só perde dinheiro. A conta chegava a R$ 660,3 bilhões entre 2022 e 2025. Os dados são da Anbima, que representas as entidades dos mercados financeiro e de capitais.
“Como a performance vai mal não dava para esperar outra coisa, o investidor vai resgatar mesmo, a paciência já estava baixa com os resultados dos últimos anos e, depois de março, o desempenho foi frustrante, muita gente jogou a toalha”, resume Samuel Ponsoni, sócio da Outliers Advisory, consultoria estratégica para gestoras de recursos.
Com base em conversas, cartas e apresentações das assets, ele diz que a maioria dos gestores estava com posições que direta ou indiretamente se beneficiariam da queda de juros no Brasil e no exterior. Como a política monetária americana dita o tom dos ativos mundo afora, quando mudou a perspectiva de juros pelo Fed, o Brasil foi arrastado, diz Ponsoni. “Havia fundo com diferentes posições, em bolsa, ouro, juros internacionais, emergentes, mas o grande catalisador era a favor de juros americanos.”
A guerra atropelou a rota, reacendendo temores de que a inflação global seria puxada a reboque da alta de preços nos Estados Unidos. “O Pareto foi esse: a frustração com a queda de juros no curto prazo, com muito fundo com esse tipo de posicionamento”, diz, acrescentando que depois ficou claro que havia muita correlação e uma falsa diversificação. “Daí você vai para a questão de como os gestores controlam o risco e a correlação.”
Os gestores que se saíram melhor foram aqueles mais refratário ao Brasil.
Ao observar o desempenho do segmento, Andre Bannwart, chefe da família de fundos UBS Evolution, diz que a indústria macro tem uma alocação mais expressiva do que as pessoas imaginam em ativos brasileiros. Como desde o início do terceiro mandato do presidente Luiz Inácio Lula da Silva, o “kit Brasil” não funcionou, os fundos ficaram abaixo do CDI. “Até o mais pessimista está aplicado em taxas de juros, que não performam desde 2022 e continuam tendo sua legião de fãs”, afirma.
Apesar de reconhecer que mais da metade do Ibovespa está barato, os juros altos e a taxa real com muito prêmio, o risco é continuarem assim, acrescenta Bannwart. Ele cita que com o Brasil muito rico em prêmio, os gestores podem não estar prestado atenção em outras economias emergentes. “Isso tem custado performance.”
O time do Evolution foi atrás de países que tinham reformas estruturais em andamento e que retornavam o capital acima dos referenciais de mercado. Entre as geografias eleitas, África do Sul e as asiáticas Coreia do Sul, Taiwan e Japão. Nas empresas de tecnologia americanas, o gestor do UBS diz ter embolsado os lucros e espera os resultados do segundo trimestre para avaliar se vale voltar. No seu tabuleiro, tem mapeado 22 países, porque não adianta ficar “num mercado com muito prêmio, descontado, mas com pouca performance”.
Para o executivo, foi a partir das demonstrações do primeiro trimestre que começou a haver uma rotação do fluxo entre emergentes, com o Brasil saindo da preferência. De abril para cá também foi por água abaixo o corte de juros, que chegou a ser precificado em 200 a 300 pontos básicos. “Com o choque da guerra do Irá isso caiu.”
O ciclo eleitoral à frente traz preocupações extras. “Não sei o que o atual presidente vai prometer e nem quem vai para o segundo turno, o debate não começou. Pode ser que ambos, o atual e o opositor, sejam bons para o Brasil, vão colocar um freio fiscal, mas nem a isso chegamos”, diz Bannwart.
Na Adam Capital, o lema de Marcio Appel tem sido, desde o ano passado, “não se atrapalhar com Brasil” e privilegiar as ligadas à cadeia de inteligência artificial (IA). Deixou, assim, em segundo plano o mercado local e outros emergentes, conta Fabio Landi, sócio da gestora.
Mesmo com os vaivéns recentes, não diminuiu o risco. A equipe descarta a hipótese de bolha, pois ainda vê a demanda crescente e que o excepcionalismo americano vem daí. “Esse movimento está apenas começando. Vai ter volatilidade, meses difíceis, mas a gente acredita que pode ser uma oportunidade única para gerar ganhos para os cotistas”, diz Landi.
Nos multimercados, a casa escolheu algumas ações do setor de tecnologia para compor o portfólio, enquanto na versão de previdência tem feito a alocação via índice Nasdaq.
Em bolsa no Brasil, a Adam estava “vendida”, ou seja, com viés de baixa para as ações. Com o ambiente fiscal mais frouxo, a leitura era que o Banco Central (BC) não encontraria espaço para um corte prolongado de juros, diz Landi. Começou a dar certo em março, abril, quando veio uma das maiores surpresas com o IPCA, e o mercado capitulou. O diagnóstico dentro da asset era que o ciclo de corte embutido no mercado futuro de juros não era factível e viria numa dimensão muito menor. A casa também passou boa parte do tempo comprada no dólar ante o real.
Já em março, ao refletir sobre o desempenho do primeiro trimestre numa carta entitulada “O que deu errado?”, a Mar Asset Management trouxe que a perda observada no fundo não poderia ser compreendida sem partir de um ponto fundamental: “entramos no mês operando muito próximos do limite de risco direcional do portfólio.” Não foi uma decisão casual, mas pela identificação, no início de 2026, de um dos raros momentos em que combinação de fatores macroeconômicos criava assimetrias relevantes.
Havia um processo desinflacionário consistente, tanto nos Estados Unidos quanto no Brasil, “que ocorria sem a necessidade de uma desaceleração abrupta da atividade econômica”, escreveu a gestora. Nos EUA, havia um mercado de trabalho resiliente, uma dinâmica incomum, mas extremamente favorável a ativos de risco. Ao mesmo tempo, começavam a emergir os primeiros efeitos da inteligência artificial sobre produtividade e preços. “Já era um ambiente fértil e o Brasil adicionava uma camada adicional de assimetria.”
A Selic em nível historicamente elevado, juros reais muito altos, com sinais de desaceleração da atividade e inflação no intervalo da meta. Completava o quadro, o forte fluxo estrangeiro para ativos brasileiros e a perspectiva de início de um novo ciclo político no horizonte. “Para um gestor macro brasileiro, poucos eventos são tão potentes quanto um ciclo profundo de corte de juros. E acreditávamos estar diante de um desses momentos.”
Após as primeiras notícias do conflito, a decisão foi atravessar a volatilidade inicial sem mexer no portfólio, em meio à leitura de que o choque inflacionário advindo da disparada do petróleo seria temporário. As posições foram reduzidas ao longo de março, após um “drawdown” de 15%. Estava de acordo com as regras do fundo, mas a avaliação posterior é que foi feita “de forma gradual demais para a velocidade do choque que enfrentávamos”.
A Vista Capital, na carta de maio, apontava que a busca de uma equipe heterogênea na forma de investir, contraposta com o modelo original, acabou por conflitar com o objetivo de olhar para as caudas (os eventos raros) e o longo prazo, escreveu. A casa fez mudanças estruturais tanto na equipe quanto em ferramentas de gestão “para buscar o DNA que nos ajudou a construir a performance nos primeiros dez anos de empresa”.
O fundo seguia exposto à volatilidade de curto prazo, a fim de deixar que as posições maturem no longo prazo, “teses que por sinal se provaram corretas, como Argentina, urânio e até as ações brasileiras”. O time de gestão ainda vê o caso brasileiro como único, com o mercado se equilibrando entre um ambiente de preços convidativos e uma foto macroeconômica que parece benigna. Em contrapartida, há um risco de descontrole da dívida.
Na leitura da Vista, um processo eleitoral adverso poderia desencadear uma corrida de dívida que jogue o país em dominância fiscal, quando a falta de confiança retira a capacidade do Banco Central estabilizar a inflação, justamente pelo peso dos juros altos no endividamento. Pela carta de junho, a equipe de gestão ainda trabalhava com uma alternância de poder, com o novo governo promovendo algum ajuste.
Fonte: Valor Econômico
