Qua., 19 de ago., à 01:01
Destaques de hoje:
- O índice de semicondutores SOX caiu 5% em mais um dia difícil.
- O petróleo Brent voltou a US$ 91, com uma solução para a situação em Ormuz parecendo distante.
- A Anthropic PBC tem uma linha de crédito de US$ 10 bilhões pronta para sua planejada oferta pública inicial (IPO).
- As ações japonesas caíram 3% na abertura em Tóquio — análise amanhã.
Chips em Tudo
À medida que o fim deste longo e quente verão se aproxima, quem exatamente está comprando no mercado e por quê? As ações recuaram na terça-feira, com uma nova onda de vendas de fabricantes de chips, mas isso não deve ser superestimado. O S&P 500 está apenas 1,5% abaixo de sua máxima histórica e acumula alta de 12,4% no ano, mesmo diante de uma guerra prolongada no Oriente Médio e com os rendimentos dos títulos públicos (bonds) nos níveis mais altos em décadas.
Várias pesquisas com investidores ajudam a explicar como isso é possível. A mais recente pesquisa global do Bank of America com gestores de fundos aponta uma forte recuperação do otimismo:
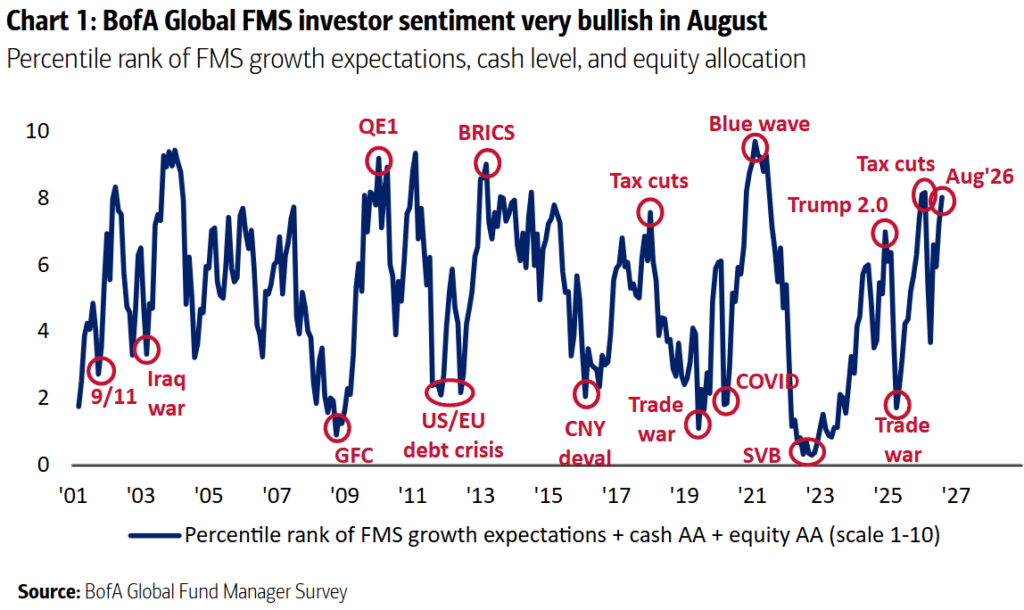
Um ponto que vale destacar: a aprovação de cortes de impostos durante os dois mandatos de Donald Trump impulsionou o sentimento dos investidores. Essas medidas elevaram automaticamente o preço que fazia sentido pagar pelas ações, ao garantir que as empresas retivessem uma parcela maior de seus lucros; por outro lado, uma futura administração democrata com um mandato para aumentar impostos — cenário que começa a parecer possível — seria uma notícia muito ruim para as ações.
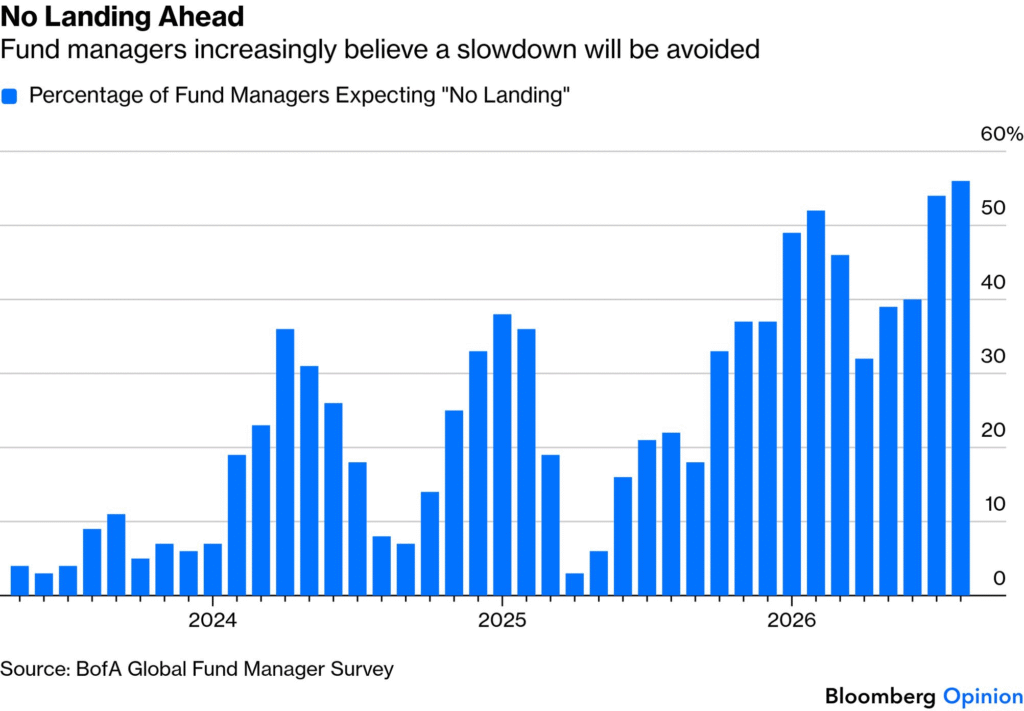
Por enquanto, o mercado é sustentado pelo otimismo dos gestores de fundos em relação à economia. A maioria agora acredita que não haverá “pouso” (nem recessão, nem desaceleração) e que o crescimento não diminuirá — um cenário excelente para ações, mas negativo para títulos de renda fixa, pois implica a necessidade de aumento das taxas de juros:
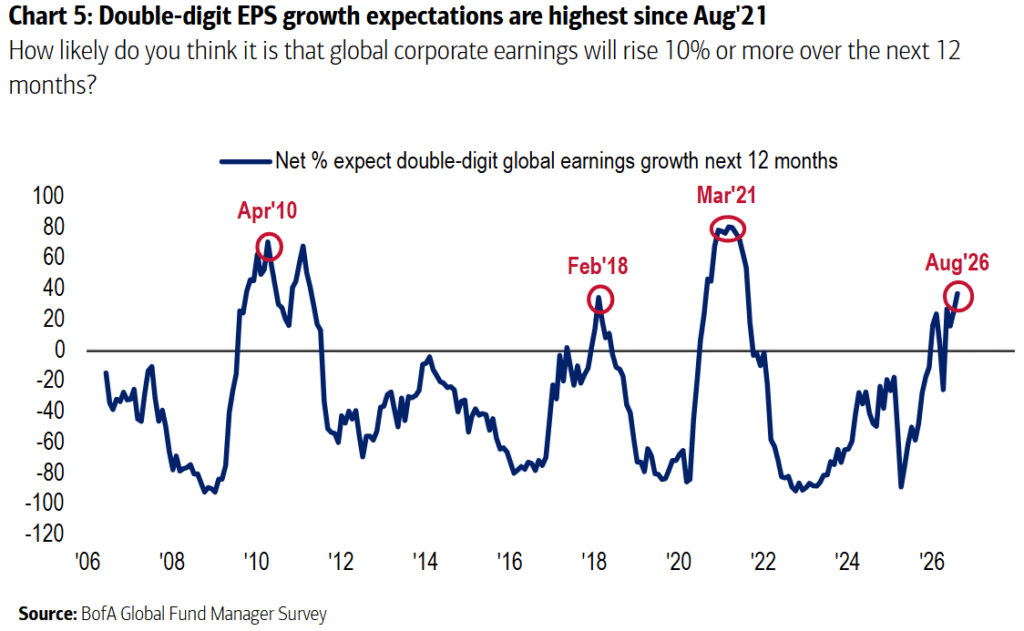
Além disso, o otimismo demonstrado por executivos em teleconferências de resultados elevou a proporção de gestores de fundos que preveem crescimento de dois dígitos nos lucros para o próximo ano ao seu nível mais alto desde 2021. Essa combinação cria um cenário muito favorável para o mercado de ações:
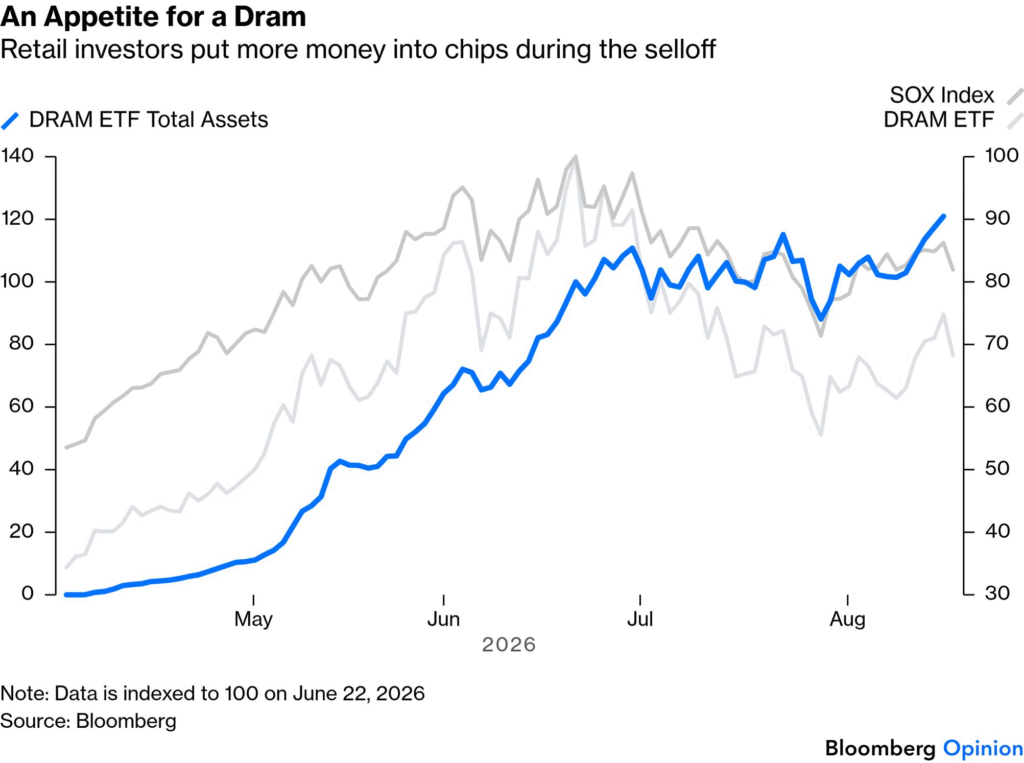
Quanto ao capital de investidores individuais (varejo), o sucesso do ETF DRAM — que investe exclusivamente em fabricantes de chips de memória — reflete o otimismo desse público. Lançado há menos de seis meses, o fundo caiu mais de 30% nos últimos dois meses; ainda assim, seu patrimônio total continuou a crescer nesse período, à medida que investidores individuais aproveitam a queda para aumentar suas posições:
Um levantamento da Morningstar revelou que, em julho, o fluxo líquido total de recursos para fundos de longo prazo dos EUA (tanto de ações quanto de renda fixa) ultrapassou US$ 100 bilhões pelo quarto mês consecutivo. Trata-se de um fato inédito. Quando tanto investidores profissionais quanto individuais demonstram tamanho otimismo, o mercado de ações tende a subir, independentemente do que aconteça.
Petróleo
Os gestores de fundos parecem otimistas, em grande parte, por confiarem que o preço do petróleo não sairá de controle. Em média, eles projetam que o barril de petróleo bruto custará US$ 76 ao final do ano:
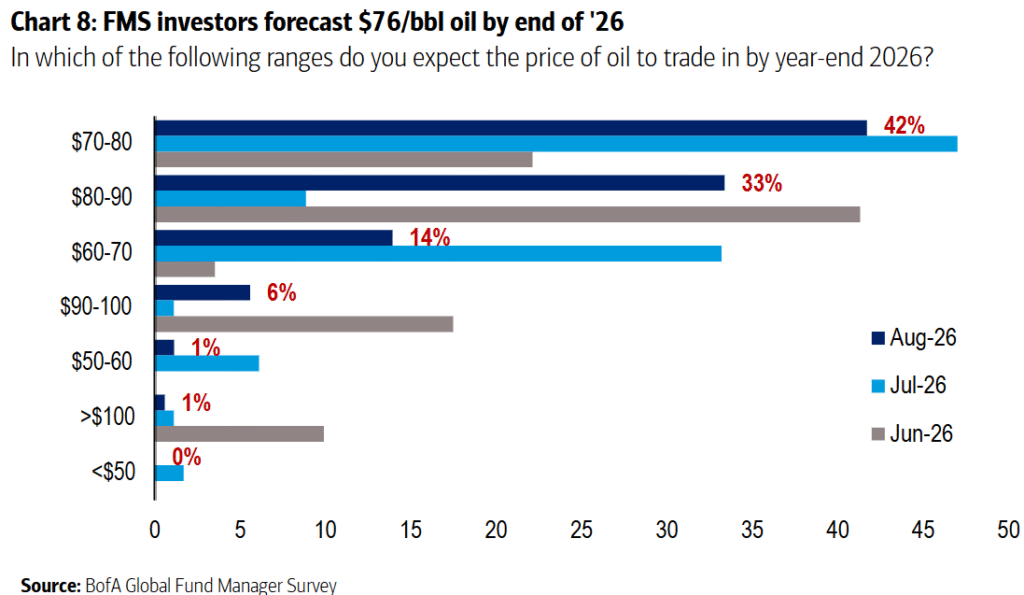
Um preço nesse patamar pesaria sobre a economia, mas não necessariamente impediria a concretização do cenário de “ausência de pouso” (crescimento contínuo). Um ponto de preocupação é que os gestores de alocação de ativos mostraram-se visivelmente mais otimistas do que os investidores que atuam diretamente nos mercados de petróleo. Os contratos futuros de petróleo Brent para entrega em janeiro de 2027 voltaram a superar a marca de US$ 85 — um patamar elevado para o período do conflito, superado apenas por algumas semanas em maio:
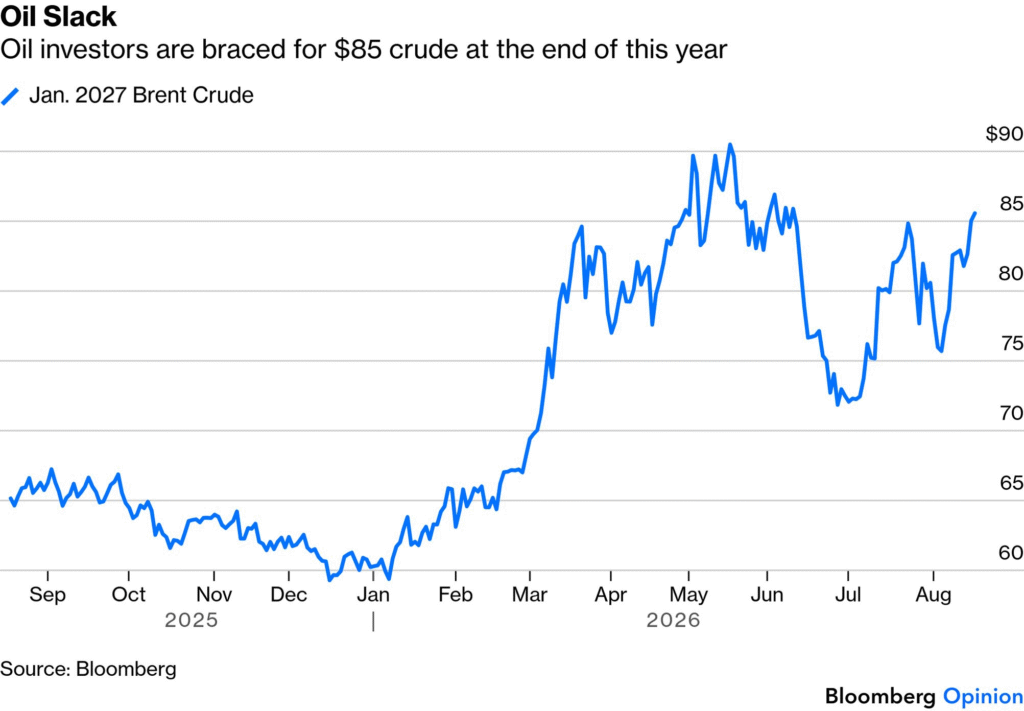
Paira uma incerteza sobre a estratégia dos EUA em relação ao Irã — ou se sequer existe uma estratégia definida. No entanto, os grandes gestores de recursos parecem um pouco mais tranquilos quanto aos riscos do que aqueles que acompanham o setor mais de perto; isso, por sua vez, sugere um potencial de queda maior do que o de alta para as ações.
Política
O Bank of America (BofA) não encontrou consenso sobre como os mercados reagiriam a uma vitória abrangente dos Democratas nas eleições de meio de mandato (assumindo o controle tanto da Câmara quanto do Senado). Os gestores de fundos não acreditam que isso vá acontecer. Apenas 23% esperavam uma vitória completa (controle da Casa Branca e de ambas as casas do Congresso) — uma queda leve em relação a julho, após algumas primárias democratas conturbadas:
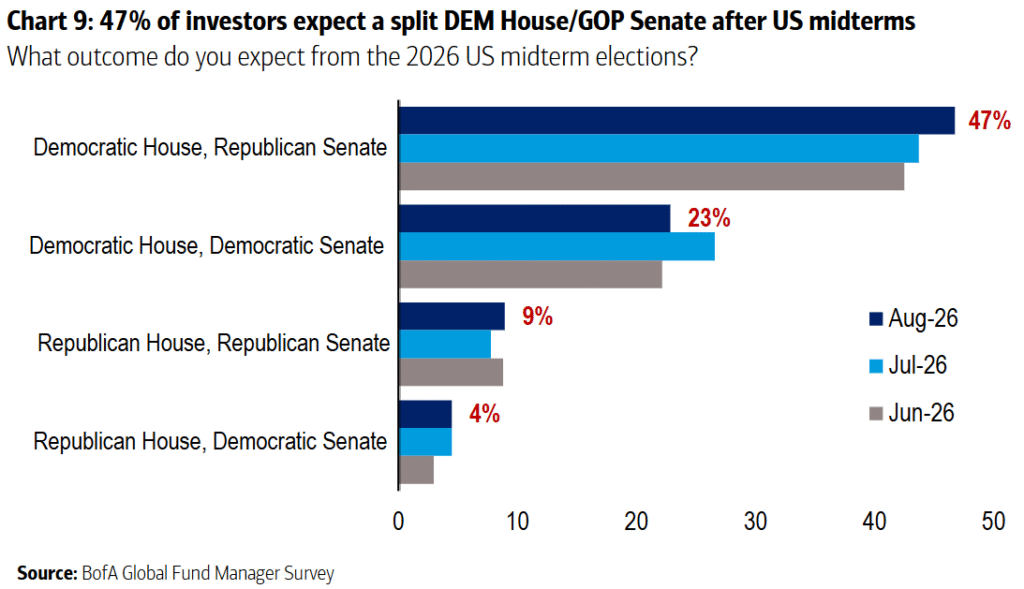
Ao comparar isso com as probabilidades geradas pelos entusiastas de política que operam em mercados de previsão, parece que os gestores de fundos ainda não assimilaram totalmente a situação. Tanto a Kalshi quanto a Polymarket estimam em 50% a chance de uma vitória democrata completa:
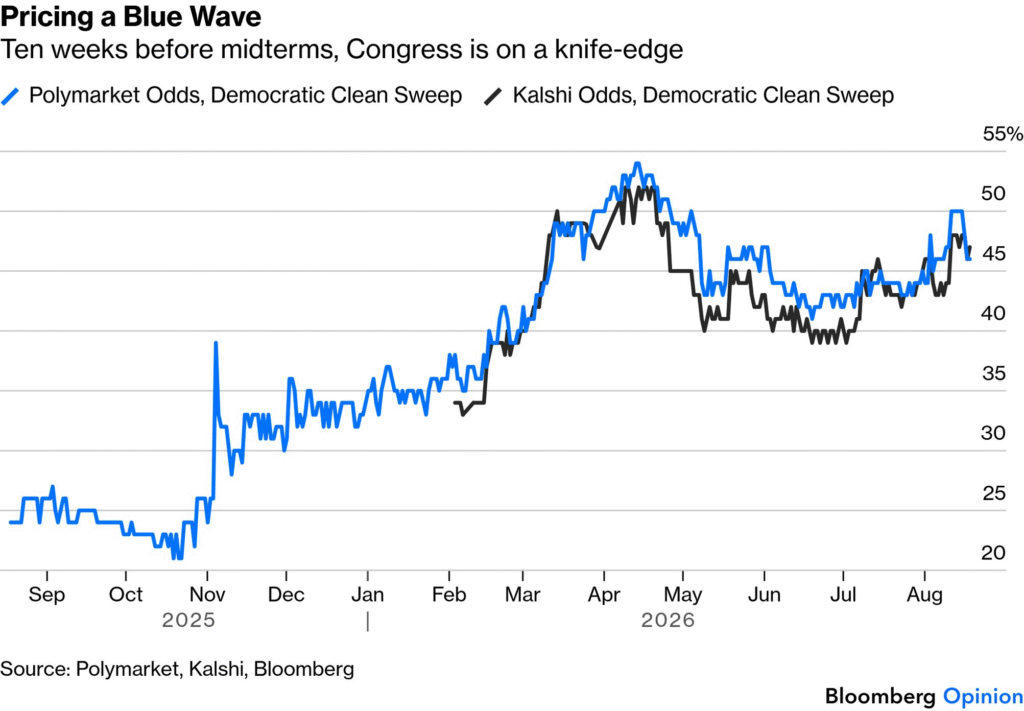
À medida que o verão finalmente chega ao fim e a campanha eleitoral ganha destaque após o Dia do Trabalho (Labor Day), é evidente o risco de que os investidores se deem conta da ameaça de dois anos de política extremamente conturbada pela frente.
Pronta para a Ação
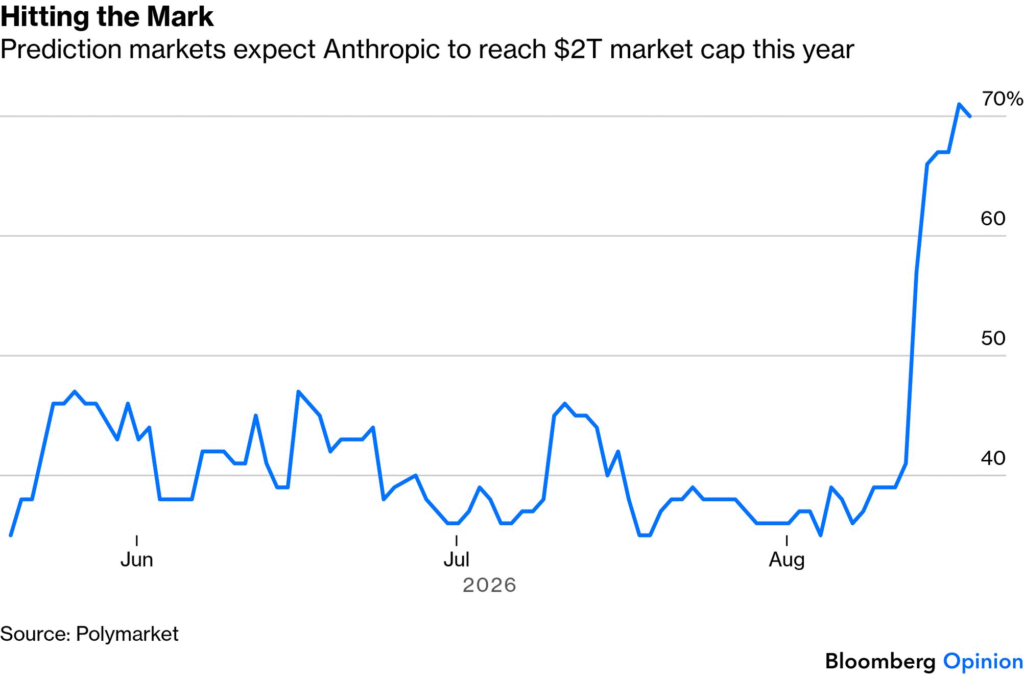
Mais de dois meses depois de a SpaceX — apresentada como uma aposta no setor de IA — realizar o maior IPO da história, a Anthropic PBC, outra gigante queridinha da IA, prepara-se para uma oferta que pode superar a da empresa de Elon Musk. Apostadores na Polymarket agora estimam em cerca de 70% a chance de a empresa atingir uma avaliação de US$ 2 trilhões ainda este ano:
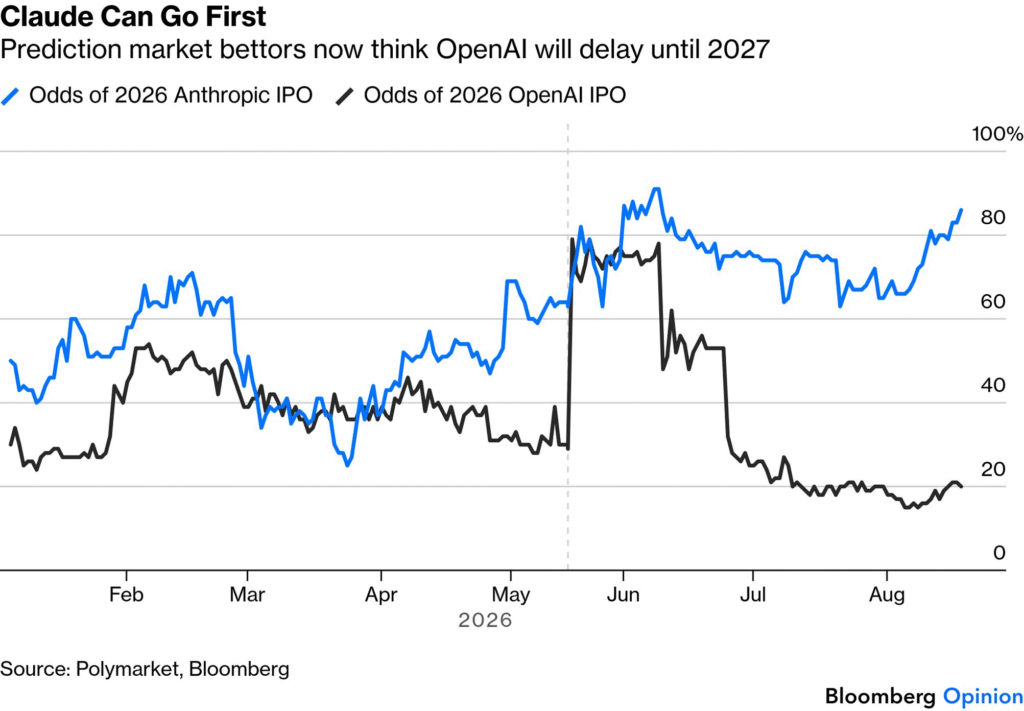
Após a grande reviravolta das ações de tecnologia em julho, cresce a confiança de que a Anthropic protagonizará o próximo grande IPO de impacto, enquanto se espera que a rival OpenAI aguarde até o ano que vem:
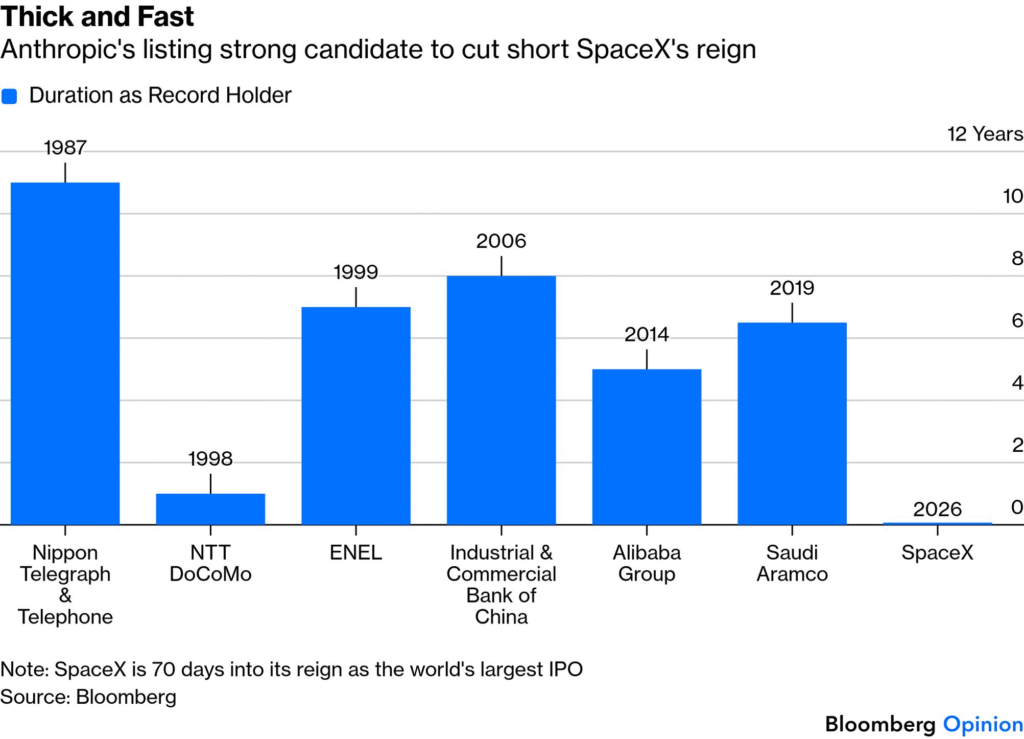
Desde a histórica oferta da Nippon Telegraph & Telephone em 1987, levou-se, em média, mais de seis anos para que um novo IPO quebrasse o recorde anterior. A IA está acelerando esse processo. A listagem da Anthropic, prevista para outubro — considerando sua última avaliação privada de cerca de US$ 1 trilhão e a escala de crescimento de sua receita —, é uma forte candidata para desafiar o recorde da SpaceX:
Com a OpenAI também consolidando seus planos, o cenário está preparado para uma nova geração de empresas de capitalização gigantesca (mega-caps). Como a Points of Return detalhou, isso não é uma boa notícia para o mercado como um todo. Quando os insiders (acionistas internos) decidem realizar lucros, isso é um sinal negativo; vários IPOs passados marcaram o topo do mercado. Eles também criam uma enorme dor de cabeça para os provedores de índices e para os fundos passivos que os utilizam.
Para a Anthropic, uma receita anualizada superior a US$ 65 bilhões representa um poderoso catalisador, mas saber se ela consegue alcançar uma avaliação de mercado de US$ 2 trilhões é outra questão. Harrison Rolfes, da PitchBook, aponta que a Anthropic já percorreu cerca de um terço do caminho em direção à previsão de receita de US$ 190 bilhões a US$ 200 bilhões para 2028, com base na taxa de execução atual (run-rate) — ou seja, assumindo que ela consiga manter seu ritmo atual de crescimento mensal da receita. Isso resultaria em uma avaliação de aproximadamente 15 vezes a receita, enquanto uma hipotética avaliação de US$ 2 trilhões corresponderia a cerca de 31 vezes. Para fins de comparação, o índice S&P 500 como um todo é negociado a 3,8 vezes a receita. Rolfes afirma:
Isso é extraordinário, mas cada vez mais sustentável se esse crescimento persistir e as margens melhorarem. O IPO da Anthropic pode, portanto, tornar-se o primeiro grande teste no mercado público para saber se os investidores avaliarão o consumo de tokens como receita recorrente de software ou mais como um serviço de computação de alto crescimento.
Quão seguras são essas suposições? Como a Points of Return observou aqui, uma queda acentuada no preço dos tokens de IA (as unidades básicas de texto processadas por grandes modelos de linguagem) levanta preocupações de que modelos de fronteira — como o Claude, da Anthropic, ou o ChatGPT, da OpenAI — estejam perdendo poder de precificação.
O crescimento constante da receita da Anthropic, no entanto, oferece um contraponto. Os clientes estão utilizando o Claude em uma gama crescente de tarefas, e o aumento do uso pode compensar a queda dos preços ao gerar mais tokens.
Com IPOs que podem somar mais de US$ 3,6 trilhões em preparação, essa onda de listagens ressalta o quanto a IA exige capital intensivo. Ela requer financiamento de longo prazo para treinamento, pesquisa e desenvolvimento — do tipo que o mercado de ações oferece. É isso que está impulsionando as unicórnios em direção aos mercados públicos. A onda de vendas de julho demonstra que o sentimento dos investidores pode mudar rapidamente. Evan Schlossman, da Neostellar Capital, argumenta que as empresas precisam avaliar os riscos predominantes:
“Percebe-se agora que o risco de ficar de fora da evolução da IA — e da forma como ela está moldando e acelerando o cenário — supera o risco da instabilidade geopolítica e de outros fatores mais amplos do mercado.”
À medida que as ofertas públicas iniciais (IPOs) passam a dominar a pauta nas próximas semanas, a questão central é o impacto que as novas ações terão em um mercado acostumado a anos de redução na oferta de papéis — um problema que pode se agravar no próximo ano, com o fim dos períodos de lock-up (restrição de venda) e a permissão para que fundadores vendam mais ações. Há também riscos relacionados à concentração e a avaliações de mercado que ainda dependem de lucros projetados para um futuro distante. No entanto, por enquanto, tudo indica que a Anthropic abrirá seu capital em breve e que haverá compradores.
—Richard Abbey
“Vigilantes” Internacionais
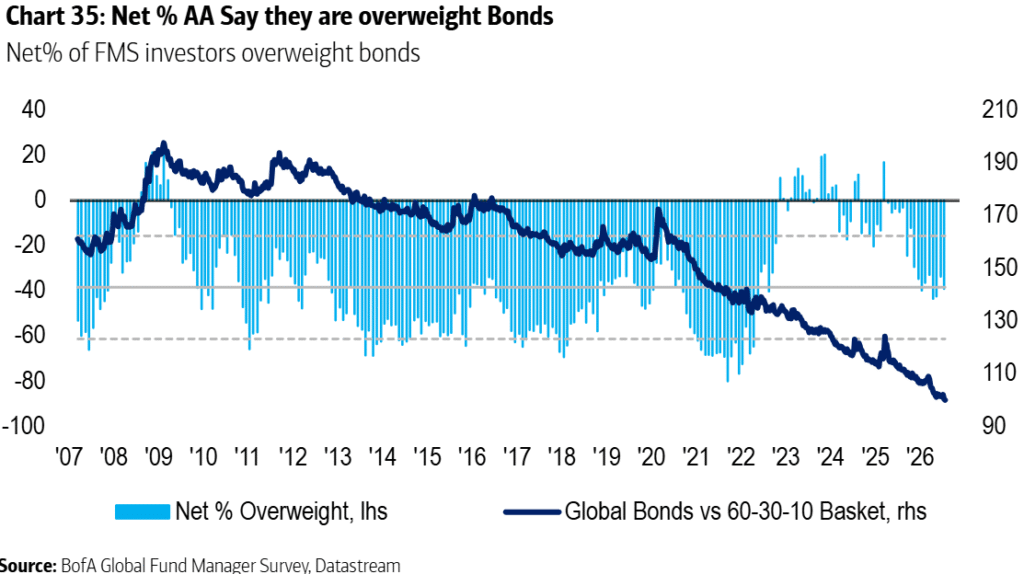
Um ponto importante sobre a onda de vendas de títulos de dívida é que ela não ocorre de forma indiscriminada. A pesquisa do BofA aponta que os gestores de fundos estão com exposição abaixo da média (underweight) em títulos, mas dentro dos padrões históricos — não se trata de uma corrida desesperada para a saída:
Em nível nacional, os países cuja política fiscal foi questionada sofreram as maiores quedas. Outros fatores podem estar em jogo, mas a preocupação dos chamados “vigilantes dos títulos” (bond vigilantes) com os déficits é, sem dúvida, um fator determinante.
Um exemplo claro é a França, onde o spread (diferencial de rendimento) dos títulos franceses de 10 anos (OATs) em relação aos alemães (Bunds) disparou. Isso ocorreu após a desastrosa decisão do presidente Emmanuel Macron de convocar eleições antecipadas, resultando em um Legislativo fragmentado em três blocos e incapaz de destravar o impasse fiscal. Após sinais de recuperação, o spread atingiu seu nível mais alto desde que o discurso de Mario Draghi — prometendo fazer “o que fosse preciso” (whatever it takes) — conteve a crise da dívida soberana em 2012:
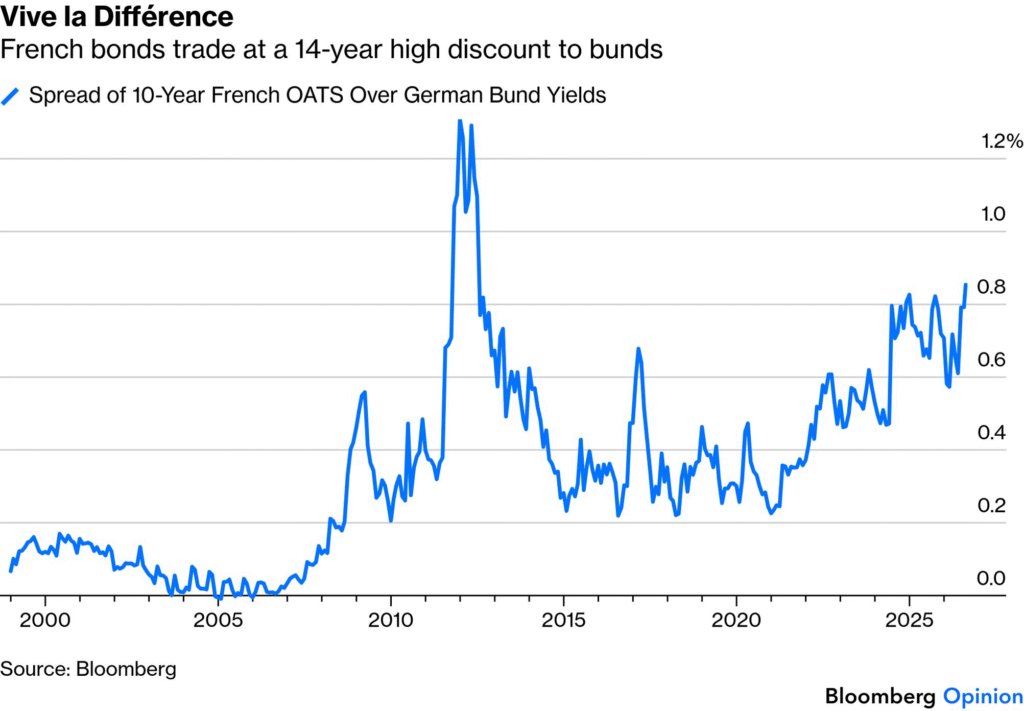
Esse spread mais elevado reflete as preocupações com a qualidade do crédito francês. As preocupações com a capacidade do país de honrar suas dívidas são intensificadas pelo elevado nível absoluto dos rendimentos exigidos para que o governo tome empréstimos:
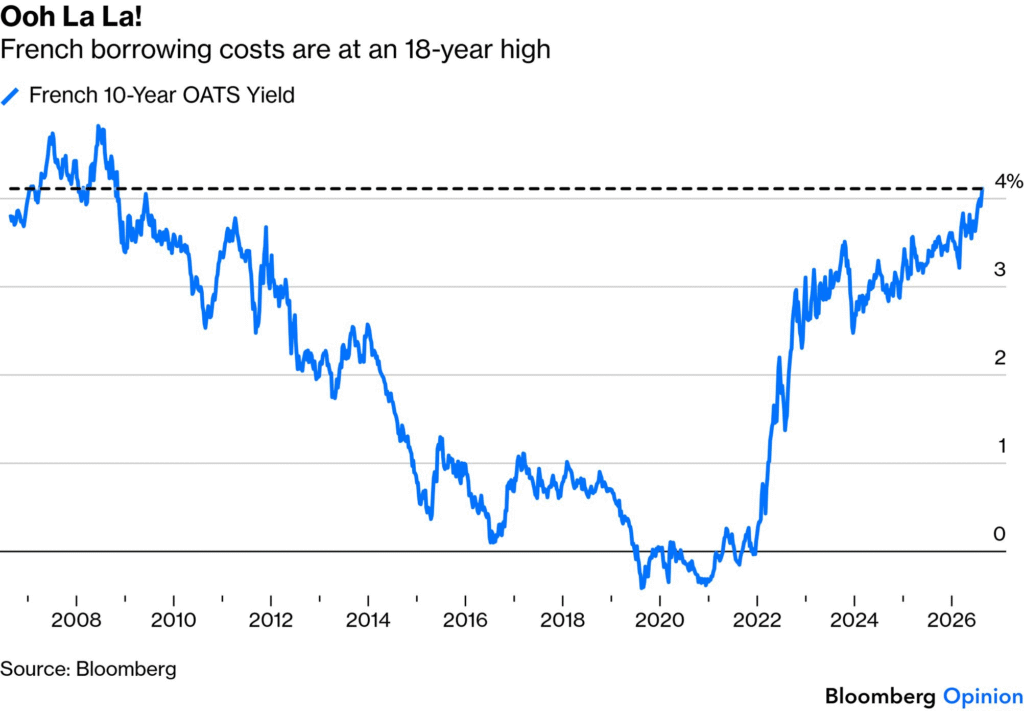
Com uma eleição presidencial potencialmente histórica a menos de um ano de distância, é difícil imaginar como a segunda maior economia da União Europeia conseguirá dissipar esses receios tão cedo — e existe o risco de que a crise ocorra antes, e não depois, do pleito.
Há também o caso do Japão, que interveio para tentar fortalecer sua moeda enquanto seu mercado de títulos passa por uma correção acelerada e alarmante, após décadas de estagnação deflacionária. O contraste com a China — cujos títulos tradicionalmente apresentam rendimentos muito mais altos devido ao crescimento acelerado — é extraordinário. Os dois países inverteram suas posições em questão de meses:
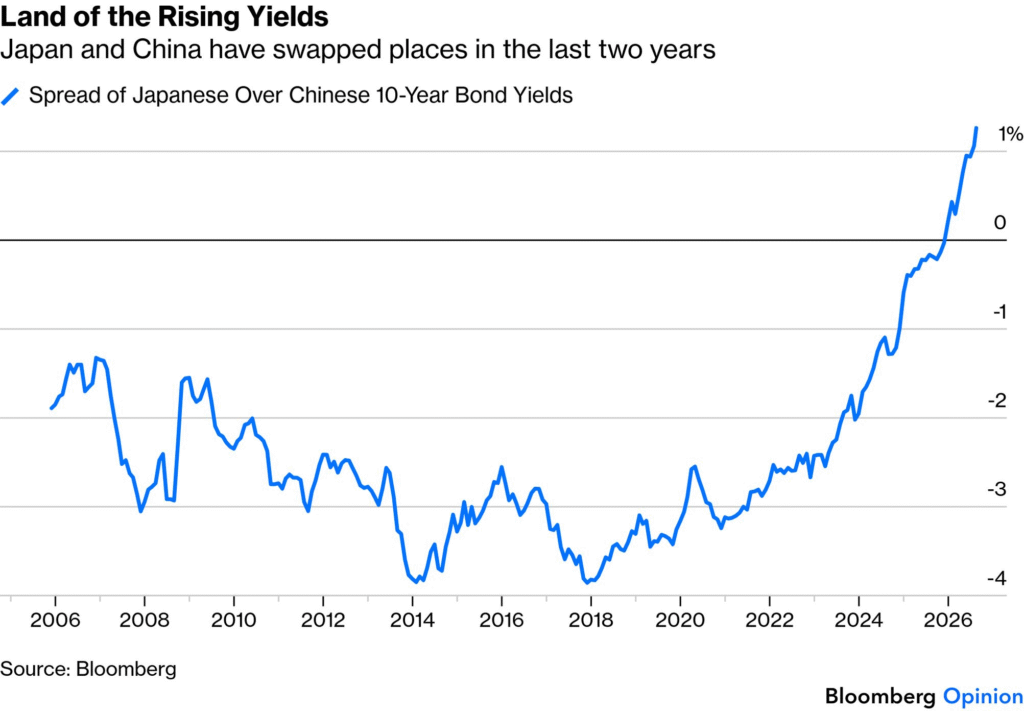
Normalmente, uma alteração dessa magnitude nos diferenciais de rendimento provocaria uma forte valorização do iene. O fato de estar ocorrendo o oposto — a ponto de exigir a intervenção das autoridades — diz muito sobre o nível de preocupação com a dívida do Japão.
Fonte: Bloomberg (traduzido por Google Translate)
