A Blue Owl, que cresceu até administrar US$ 315 bilhões, está no centro da tempestade que atinge o setor de crédito privado © Bloomberg
Investidores tentaram retirar US$ 4,7 bilhões de dois fundos de crédito privado principais [flagship] da Blue Owl Capital no segundo trimestre, evidenciando os desafios do grupo em sua tentativa de conter um êxodo de clientes de alta renda.
As saídas de recursos [outflows] dos veículos da Blue Owl encerram um trimestre doloroso para o setor de investimentos privados, que sofreu com retornos mais baixos e um aumento do estresse nas carteiras de crédito privado.
Os pedidos de resgate nos 20 fundos do setor acompanhados pelo FT atingiram US$ 22 bilhões no trimestre. Foi o segundo trimestre consecutivo em que investidores buscaram retirar mais de US$ 20 bilhões, com o pedido mediano aumentando para 8,7% dos ativos dos fundos. Isso se compara a 7,1% no trimestre anterior.
Os fundos de crédito privado honraram menos de 40% dos pedidos de resgate recebidos, mostra a análise do FT, deixando mais de US$ 14 bilhões de capital travados [locked up] nos veículos.
Os pedidos de retirada no fundo de empréstimos para tecnologia [tech-lending fund] e no fundo de empréstimo direto [direct lending fund] da Blue Owl caíram ligeiramente em relação ao trimestre anterior, para US$ 4,7 bilhões, informou a empresa na quinta-feira. Eles permaneceram, no entanto, elevados — em 38% para a Blue Owl Technology Income Corp e quase 19% para a Blue Owl Credit Income Corp.
Ambos os fundos limitaram as retiradas [withdrawals] a 5%, um limite [threshold] incorporado aos veículos que permite à Blue Owl conter os resgates.
A empresa disse aos investidores do fundo de empréstimo direto que estava “encorajada” pelos pedidos de resgate [tender requests] “moderadamente mais baixos”, e afirmou que o desempenho do fundo nos últimos três meses havia “contribuído para a melhora do sentimento dos investidores”.
A Blue Owl, fundada em 2016 e que cresceu até administrar US$ 315 bilhões, ficou no centro da tempestade que atinge o setor de crédito privado. A empresa dependeu fortemente de investidores de private wealth e de varejo para fomentar seu crescimento, tendo captado mais de US$ 72 bilhões junto a eles desde seu lançamento, há uma década.
Esses indivíduos de alta renda ajudaram a fornecer à empresa, sediada em Nova York, amplo poder de fogo [firepower] para investir, além de taxas lucrativas com as quais construiu seu negócio.
A empresa arrecadou mais de US$ 570 milhões em taxas de administração e performance [management and performance fees] no ano passado, provenientes de três fundos de crédito privado não negociados em bolsa [non-traded], incluindo os dois que afirmaram, na quinta-feira, que continuariam a limitar as saídas de recursos, mostram registros junto à Securities and Exchange Commission (SEC) dos Estados Unidos.
A ascensão dos fundos semilíquidos [semi-liquid funds], que oferecem aos investidores a oportunidade de retirar seu dinheiro em intervalos regulares em vez de travá-lo por anos, abriu os mercados privados a um número crescente de investidores de varejo. À medida que o dinheiro fluía para os fundos em 2024 e 2025, os investidores conseguiam, em grande parte, entrar e sair com facilidade.
Mas, à medida que as entradas de recursos [inflows] desaceleraram, alguns investidores esbarraram nos limites de resgate que são uma característica definidora desses produtos.
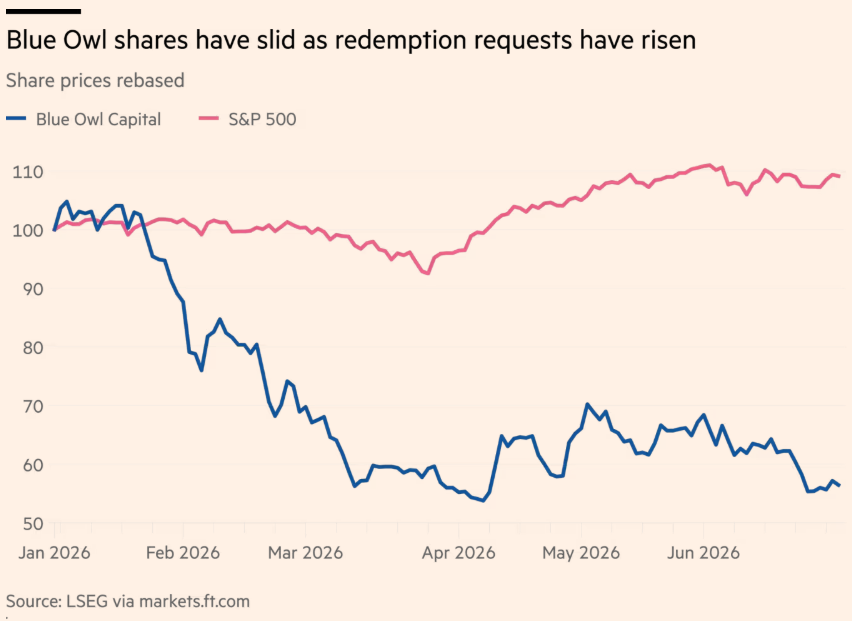
Novos compromissos de capital [commitments] de investidores de varejo para o setor de crédito privado também desaceleraram fortemente, com os fundos semilíquidos de empréstimos para tecnologia e de empréstimo direto da Blue Owl registrando menos de US$ 40 milhões em subscrições em junho. Isso marca uma desaceleração significativa em relação ao ano passado, quando a empresa captou, em média, mais de US$ 640 milhões por mês para os dois fundos.
A decisão da Blue Owl de fechar permanentemente [gate] e liquidar gradualmente [wind down] um de seus fundos de crédito privado mais antigos aumentou a pressão sobre o grupo de investimentos e a decisão de alguns investidores menores de buscar resgatar recursos de seus outros fundos, disseram assessores financeiros ao FT.
As ações da empresa caíram mais de 40% neste ano, levando o papel para abaixo do preço de listagem [listing price] de US$ 10.
Fonte: Financial Times
Traduzido via Claude
