Megumi Kiyozuka, presidente da gestora japonesa de private equity Sunrise Capital, começou a captar recursos para seu fundo mais recente no ano passado com a meta de alcançar US$ 500 milhões. Ele ainda não havia levado seu pitch para fora do Japão quando investidores globais disseram que estavam dispostos a comprometer até US$ 2 bilhões.
Ele decidiu manter os US$ 500 milhões — ainda dinheiro de sobra para alocar. Foi um contraste marcante com 12 anos atrás, quando Kiyozuka viajou o mundo por um fundo anterior, encontrando 200 investidores várias vezes antes de finalmente juntar cerca de US$ 200 milhões de apenas dois. “Anos atrás, as pessoas recusavam investir no Japão porque diziam que era ineficiente. Agora todos dizem que gostam do Japão porque é ineficiente”, diz Kiyozuka. “É a mesma razão, mas pode ser usada como motivo para recusar ou para investir.”
Buyouts em alta
Número de operações de private equity no Japão, por ano de anúncio
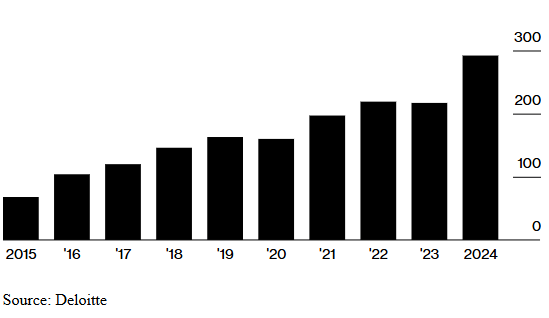
Para grandes investidores ao redor do mundo, empresas japonesas que antes pareciam problemáticas agora se assemelham a fruta madura ao alcance da mão: se um fundo puder comprá-las e fazer alguns ajustes óbvios, deverá ser capaz de revendê-las em alguns anos com lucro, seja para outro proprietário, seja em uma oferta pública inicial (IPO). O modelo funcionou bem para fundos nos EUA, embora, nos últimos anos, uma combinação de juros mais altos, um mercado mais lento para a venda de empresas e preços de aquisição mais elevados tenha pressionado os retornos. Em contraste, o Japão parece um território novo para caçar barganhas, especialmente dado o iene relativamente fraco.
Houve 192 operações de private equity no Japão até agora em 2025, após 292 operações em todo o ano de 2024, segundo dados dos consultores da Deloitte. “O Japão é fundamentalmente um mercado muito atraente sob a ótica de retorno”, diz Azusa Owa, sócia baseada no Japão na consultoria Bain & Co. Entre 2010 e 2024, as operações de private equity japonesas tiveram os maiores retornos de qualquer mercado global, mesmo levando em conta a queda do iene. Em termos de dólar, os deals no Japão retornaram 2,4 vezes o capital investido, superando o retorno de 2,3 vezes nos EUA.
A quarta maior economia do mundo oferece alvos abundantes, com quase 4.000 companhias listadas. Muitas são ricas em caixa e têm perfil de conglomerado, com unidades que poderiam ser enxugadas ou vendidas, ou evitaram elevar preços ou negociar custos por anos enquanto o país enfrentava a deflação. E, enquanto as condições de financiamento em outros mercados permanecem apertadas, os bancos no Japão estão mais do que dispostos a emprestar. Um fator-chave para o desempenho do private equity é que os fundos investem usando dívida, que acaba no balanço das empresas compradas. O financiamento de leveraged buyout (LBO) custa de 3% a 4% no Japão, contra 8% a 9% nos EUA. As empresas japonesas também têm dívida relativamente baixa, o que torna mais fácil para novos controladores aumentar os retornos ao alavancar agora.
“ O Japão ainda está em um estágio muito inicial de sua história de private equity”, diz Eiji Yatagawa, sócio e chefe de private equity no escritório japonês da KKR & Co. “Essa evolução da indústria ainda tem um longo caminho a percorrer.” O Japão é o principal mercado da KKR para alocar capital fora dos EUA; em uma operação notável, em 2017, a KKR adquiriu da Hitachi a empresa hoje conhecida como Kokusai Electric Corp. por cerca de ¥257 bilhões (US$ 1,7 bilhão). Ela vendeu negócios não essenciais para focar em manufatura de semicondutores e investiu em pesquisa e desenvolvimento e contratação antes de listar a Kokusai em 2023 a uma avaliação de cerca de ¥424 bilhões.
A KKR não está sozinha. A Bain Capital anunciou operações de mais de US$ 10 bilhões no Japão somente neste ano. Em um intervalo de duas semanas no verão, a Blackstone Inc. e a gestora sueca de buyout EQT AB anunciaram, cada uma, operações de cerca de US$ 3 bilhões para fechar o capital de companhias listadas. Firmas como a americana Warburg Pincus e a de Cingapura Hillhouse Investment Management recentemente contrataram executivos para o Japão e planejam abrir escritórios físicos.
O modelo de negócios do private equity tem seus críticos ao redor do mundo. A venda de ativos ou a devolução de caixa para recompensar novos proprietários pode deixar as empresas mais fracas no longo prazo. “Faz sentido que, em uma economia como a do Japão — onde historicamente as empresas não se concentraram em maximizar lucros —, o private equity às vezes possa ajudar a aguçar esse foco”, diz Ludovic Phalippou, professor de finanças e economia na Saïd Business School, da Universidade de Oxford. Ainda assim, “a pressão para aumentar retornos pode levar a cortes de custos ou a estratégias que não necessariamente melhoram os resultados para clientes ou funcionários. Em qualquer um dos casos, porém, os gestores de fundos de PE se saem bem, porque cobram taxas extraordinárias.”
A maior mancha no private equity no Japão nos últimos anos é a Marelli Holdings Co. Criada em 2019 quando a KKR fundiu empresas de autopeças que detinha no Japão e na Itália, a Marelli viu seu negócio sofrer durante a pandemia de Covid-19 e a posterior turbulência na indústria automobilística. Ela buscou reestruturação conduzida pelo tribunal no Japão e entrou com pedido de proteção contra falência (Chapter 11) nos EUA. A KKR tomou um prejuízo de US$ 2 bilhões e mais tarde investiu outros US$ 650 milhões para trazer a empresa de volta à lucratividade. “Definitivamente foi uma situação muito desafiadora e um desfecho difícil para nós e para os bancos”, diz Yatagawa. “Acreditamos que fizemos tudo o que podíamos.”
Por anos, no Japão, gestoras de private equity eram frequentemente chamadas de abutres e às vezes tinham dificuldade até para conseguir reuniões com potenciais alvos de aquisição. Mas agora estão sendo recebidas de forma mais calorosa. Algumas pequenas empresas privadas, administradas por famílias, enfrentam questões de sucessão e acham mais fácil vender. E uma série de reformas de governança corporativa obrigou companhias abertas a pensar mais sobre operações que poderiam recompensar seus acionistas.
A Bolsa de Valores de Tóquio está pressionando suas companhias listadas a elevar o preço de suas ações acima do valor patrimonial, enquanto uma nova diretriz do governo pede que companhias abertas considerem seriamente propostas de aquisição. Hedge funds ativistas desceram sobre o Japão, comprando ações de tudo — de pequenas fabricantes a empresas tradicionais como a Nissan Motor Co. — e exigindo mudanças. Em resposta, muitas companhias estão se tornando receptivas a vender negócios periféricos para elevar o preço de suas ações, ou estão fechando capital.
“Há mudanças dramáticas no corporate Japan”, diz Teppei Takanabe, co-head de investment banking do Goldman Sachs Group Inc. no Japão. “Elas se tornaram sensíveis a retorno ao acionista, eficiência de capital e reconstrução de seu portfólio de negócios.”
Alguns desafios surgem à medida que a indústria japonesa de private equity amadurece. Uma vez que as companhias-alvo mais óbvias forem selecionadas, pode se tornar mais difícil extrair os mesmos retornos do próximo lote de investimentos. Gestoras de private equity também estão levando mais tempo para sair de seus investimentos no Japão: apenas cerca de 44% das operações realizadas entre 2018 e 2020 foram desinvestidas por meio de vendas ou IPOs em até cinco anos, abaixo de 54% das operações no período de 2015 a 2017, de acordo com a Bain & Co.
“ A oportunidade e a disponibilidade de operações estão evoluindo, porém não tão rápido quanto a captação”, diz Owa, da Bain. “Alguns fundos que captaram recursos enfrentam dificuldade para utilizá-los.” Isso pode levar a preços inflados para aquisições. Takanabe, do Goldman Sachs, diz que o banco tem recebido mais consultas de clientes sobre financiamento mezzanine [dívida subordinada de maior risco usada para cobrir lacunas de financiamento em operações]. Isso sugere que as avaliações estão crescendo mais rápido do que o esperado.
Atsuhiko Sakamoto, chefe de private equity no Japão da Blackstone, diz que o momentum de M&A ainda está se formando. “O boom é apenas expectativa. A realidade ainda não alcançou o hype”, afirma. “Estou muito animado com os próximos anos.” — Com Manuel Baigorri
Du cobre mercado imobiliário e investimentos na Bloomberg News em Tóquio.
(Adiciona comentário de Teppei Takanabe, do Goldman Sachs, no 12º parágrafo. Uma atualização anterior corrigiu o nome da KKR no sexto parágrafo.)
Fonte: Bloomberg
Traduzido via ChatGPT
